猜你想问
这份研报主要分析了哪些核心内容?
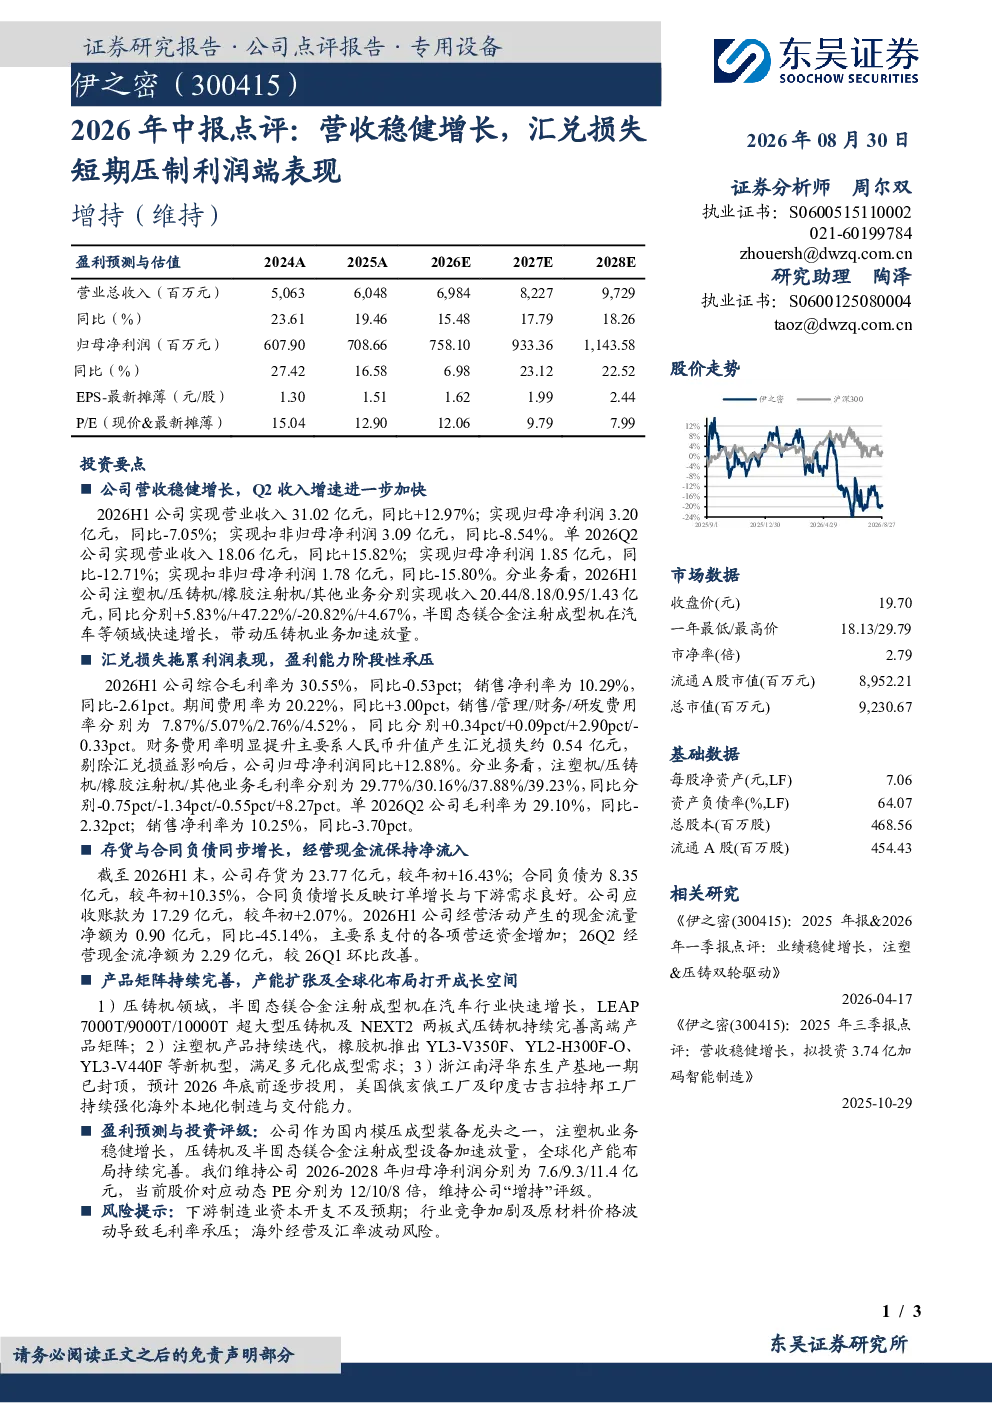
本报告主要分析了伊之密2026年上半年的经营业绩。公司整体营收呈现稳健增长态势,2026H1营业收入达31.02亿元,同比增长12.97%。其中,单季度收入增速进一步加快,Q2收入同比增长15.82%。然而,归母净利润同比下滑7.05%,主要受汇兑损失影响,财务费用率因此提升。剔除汇兑损益后,归母净利润实现同比增长12.88%。报告还详细分析了各业务板块表现,特别是压铸机业务受半固态镁合金注射成型机驱动,收入增长显著。
机械设备行业未来发展趋势如何?
从行业发展趋势来看,机械设备行业正经历转型升级。随着制造业智能化、绿色化发展,高端装备需求持续提升。报告显示,伊之密在压铸机领域的产品矩阵持续完善,推出LEAP超大型压铸机及NEXT2两板式压铸机,满足高端市场需求。同时,半固态镁合金注射成型机在汽车轻量化趋势下迎来快速增长。此外,产能扩张和全球化布局也为行业带来新的增长点,如浙江南浔华东生产基地的投用及海外工厂的建设,将强化本地化制造能力,提升市场竞争力。
研报重点分析了哪些业务板块?
研报重点分析了伊之密注塑机、压铸机、橡胶注射机及其他业务板块的表现。其中,压铸机业务增长最为亮眼,2026H1收入同比增长47.22%,主要得益于半固态镁合金注射成型机的放量。注塑机业务保持稳定增长,收入同比增长5.83%。橡胶注射机业务收入有所下滑,同比减少20.82%。其他业务收入增长4.67%。报告指出,公司产品矩阵持续完善,能够满足多元化市场需求。
当前机械设备市场的现状如何?
当前机械设备市场呈现稳健发展态势,但盈利能力阶段性承压。从报告数据来看,2026H1伊之密综合毛利率为30.55%,同比下降0.53个百分点;销售净利率为10.29%,同比下降2.61个百分点。主要原因是汇兑损失导致财务费用率上升。尽管如此,公司经营现金流保持净流入,2026H1净额为0.90亿元。存货与合同负债同步增长,反映订单情况良好。整体来看,市场仍存在结构性机会,但企业需关注成本控制和汇率风险。
研报提示了哪些主要风险?
本报告提示了几个主要风险点。首先,下游制造业资本开支可能不及预期,影响设备需求。其次,行业竞争加剧可能导致价格压力,原材料价格波动也会影响盈利能力。此外,海外经营和汇率波动风险不容忽视。报告显示,2026H1财务费用率上升主要源于汇兑损失约0.54亿元。随着公司全球化布局的推进,需密切关注国际市场动态和汇率变化,以规避潜在风险。