猜你想问
这份报告主要讲了什么内容?
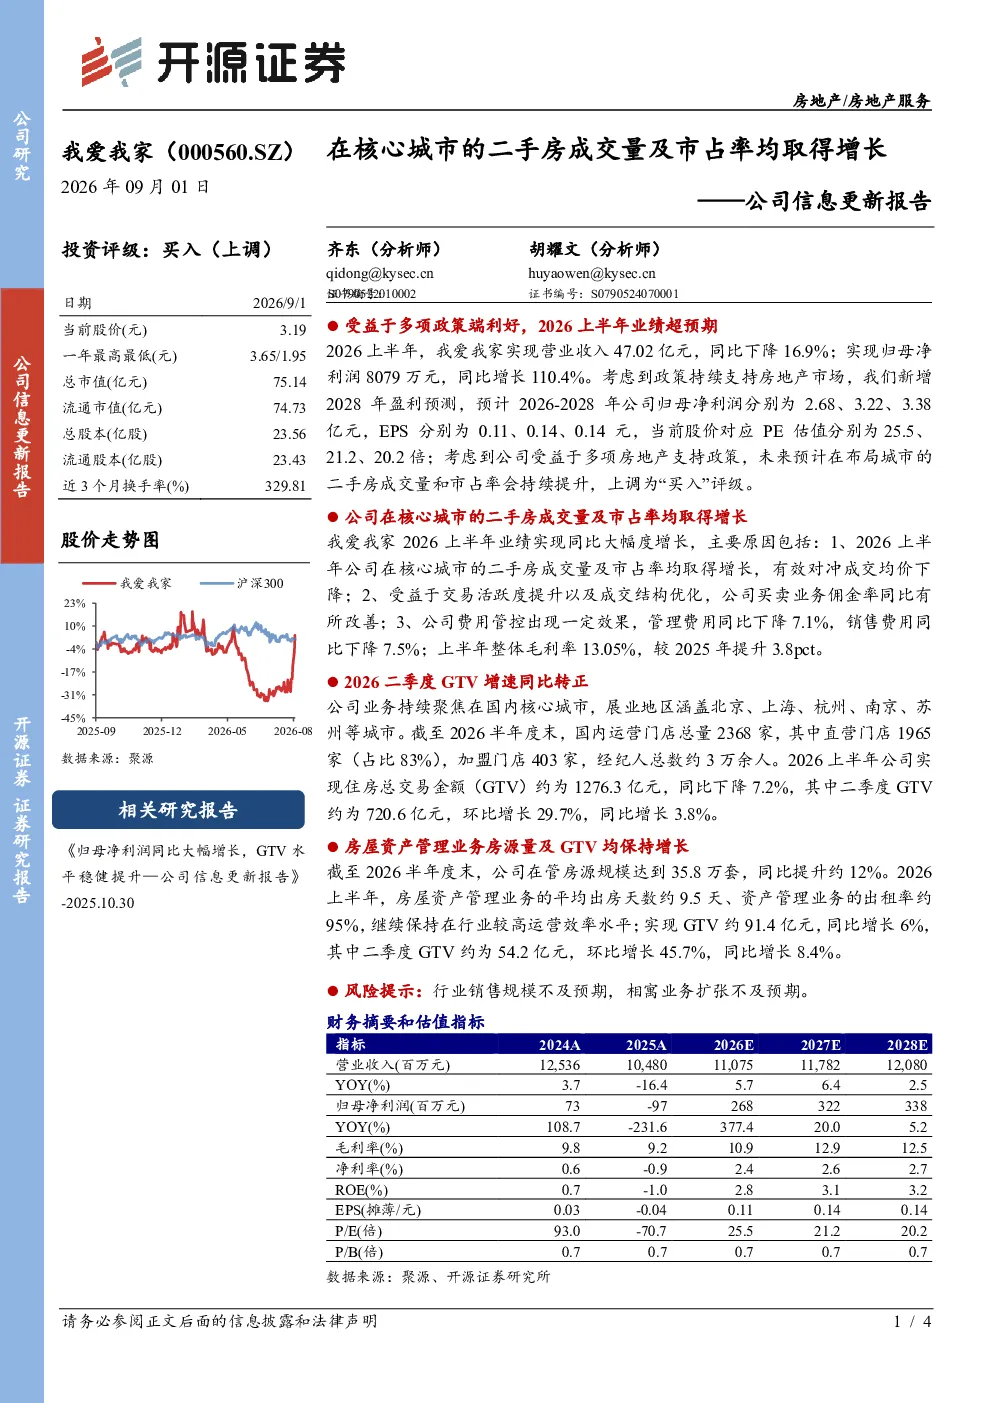
这份报告主要分析了000560我爱我家在2026上半年的业绩表现,指出公司在核心城市的二手房成交量及市占率均取得增长。报告显示,公司实现营业收入47.02亿元,同比下降16.9%,但归母净利润8079万元,同比增长110.4%。业绩增长主要得益于核心城市二手房成交量及市占率提升、买卖业务佣金率改善、费用管控成效显著以及毛利率提升。公司上半年GTV约为1276.3亿元,同比下降7.2%,但二季度GTV环比增长29.7%,同比增长3.8%。房屋资产管理业务保持稳健,截至2026半年末,在管房源规模达35.8万套,同比增长约12%,上半年GTV约91.4亿元,同比增长6%。
当前房地产行业的发展趋势如何?
当前房地产行业的发展趋势显示,政策利好对行业复苏起到积极作用。报告指出,随着核心城市二手房成交量及市占率的提升,行业竞争格局逐渐稳定,头部企业如000560我爱我家通过提升运营效率和佣金率改善,实现了业绩的稳健增长。同时,房屋资产管理业务规模的扩大也反映了行业向服务化、规模化发展的趋势。然而,行业仍面临销售规模不及预期和相寓业务扩张不及预期的风险,需要关注市场变化和政策调整带来的影响。
报告中重点分析了哪些方面?
报告中重点分析了000560我爱我家在核心城市二手房市场的表现,以及公司业绩增长的驱动因素。报告指出,公司在核心城市的市场份额和成交量提升是业绩增长的主要动力,同时买卖业务佣金率的改善和费用管控成效也起到了关键作用。此外,报告还分析了公司房屋资产管理业务的稳健发展,以及在管房源规模和GTV的增长情况。这些数据表明公司在行业中的竞争力和发展潜力。
当前市场对房地产行业的现状有何判断?
当前市场对房地产行业的现状判断显示,行业正在逐步复苏,但复苏进程不均衡。核心城市的二手房市场表现相对较好,成交量及市占率的提升反映了市场活跃度增加。同时,头部企业的业绩增长也表明行业集中度进一步提升。然而,行业整体仍面临销售规模波动和业务扩张风险,需要关注宏观经济环境和政策变化对行业的影响。
报告中提到了哪些风险提示?
报告中提到了两个主要的风险提示。一是行业销售规模不及预期,这可能导致公司业绩增长放缓,尤其是在市场下行周期中,行业竞争加剧可能影响公司市场份额和收入。二是相寓业务扩张不及预期,相寓业务作为公司的重要增长点,如果扩张速度放缓或效果不及预期,可能影响公司整体业绩表现。这些风险需要公司管理层密切关注并制定应对策略。