猜你想问
这份研报主要分析了什么内容?
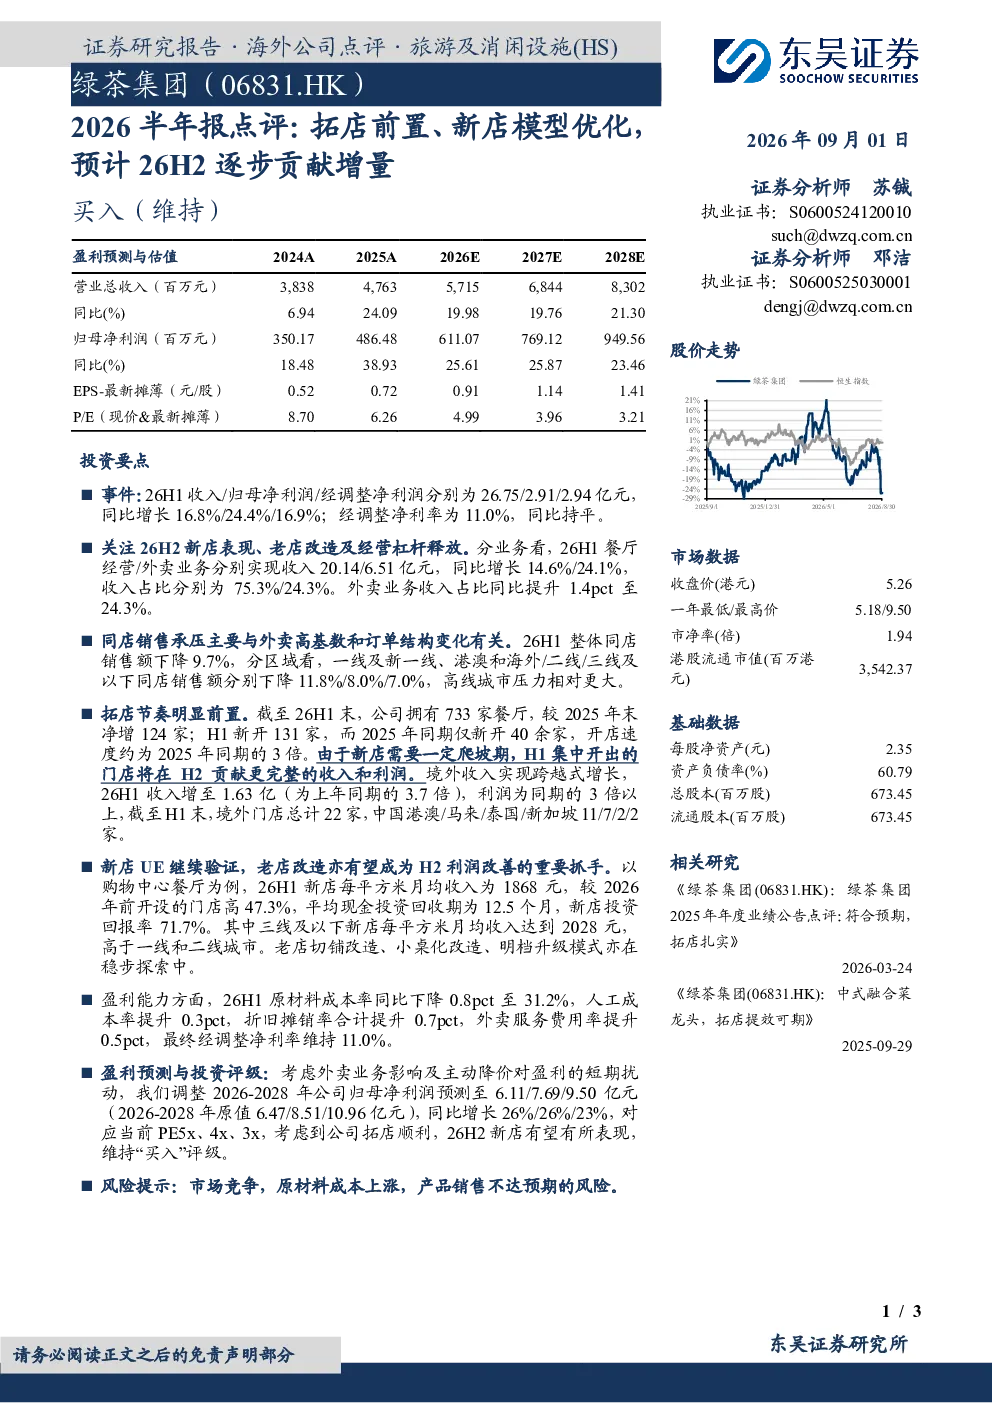
这份研报主要分析了2026年上半年绿茶集团的业绩表现,包括收入、净利润等关键财务数据。报告指出公司上半年收入26.75亿元,同比增长16.8%;归母净利润2.91亿元,同比增长24.4%。分业务看,餐厅经营收入20.14亿元(同比增长14.6%),外卖业务收入6.51亿元(同比增长24.1%),外卖业务收入占比提升至24.3%。同时,报告还分析了市场表现、核心策略、盈利能力及未来展望。
当前餐饮行业的发展趋势如何?
当前餐饮行业呈现多元化发展趋势。一方面,外卖业务持续增长但增速放缓,受高基数影响同店销售额下降;另一方面,新店拓展加速,绿茶集团上半年新开131家门店,开店速度约为3倍,新店模型优化显著提升收入和利润。境外市场表现亮眼,境外收入同比增长3.7倍。行业整体面临一线及新一线城市竞争压力,但数字化转型、精细化运营和新渠道拓展仍是关键方向。
研报重点分析了哪些方面?
研报重点分析了绿茶集团的核心策略与成效,特别是拓店前置和新店模型优化。报告显示,新店每平方米月均收入1868元,较前期门店高47.3%,投资回报率71.7%,将在下半年逐步贡献增量。此外,报告还关注了老店改造的探索,以及盈利能力分析,如原材料成本率下降0.8pct至31.2%,经调整净利率维持11.0%。
当前市场对绿茶集团有何判断?
市场对绿茶集团的评价呈现分化趋势。一方面,公司上半年业绩增长强劲,新店拓展成效显著,境外市场表现突出,显示出较强的运营能力和市场适应性。另一方面,同店销售额下降反映一线及新一线城市竞争加剧,外卖业务高基数影响也需关注。整体来看,市场认可公司战略转型成效,但对其在激烈竞争中的长期发展仍持谨慎态度。
研报提示了哪些风险?
研报提示的主要风险包括市场竞争加剧、原材料成本上涨以及产品销售不达预期的风险。市场竞争方面,一线及新一线城市压力较大,同店销售额下降反映竞争激烈程度。原材料成本上涨可能影响盈利能力,需持续关注成本控制。产品销售不达预期则可能影响整体业绩,特别是新店拓展和境外市场扩张的持续性。这些风险需结合公司战略应对能力综合评估。