猜你想问
海天味业2026半年报核心数据有哪些?
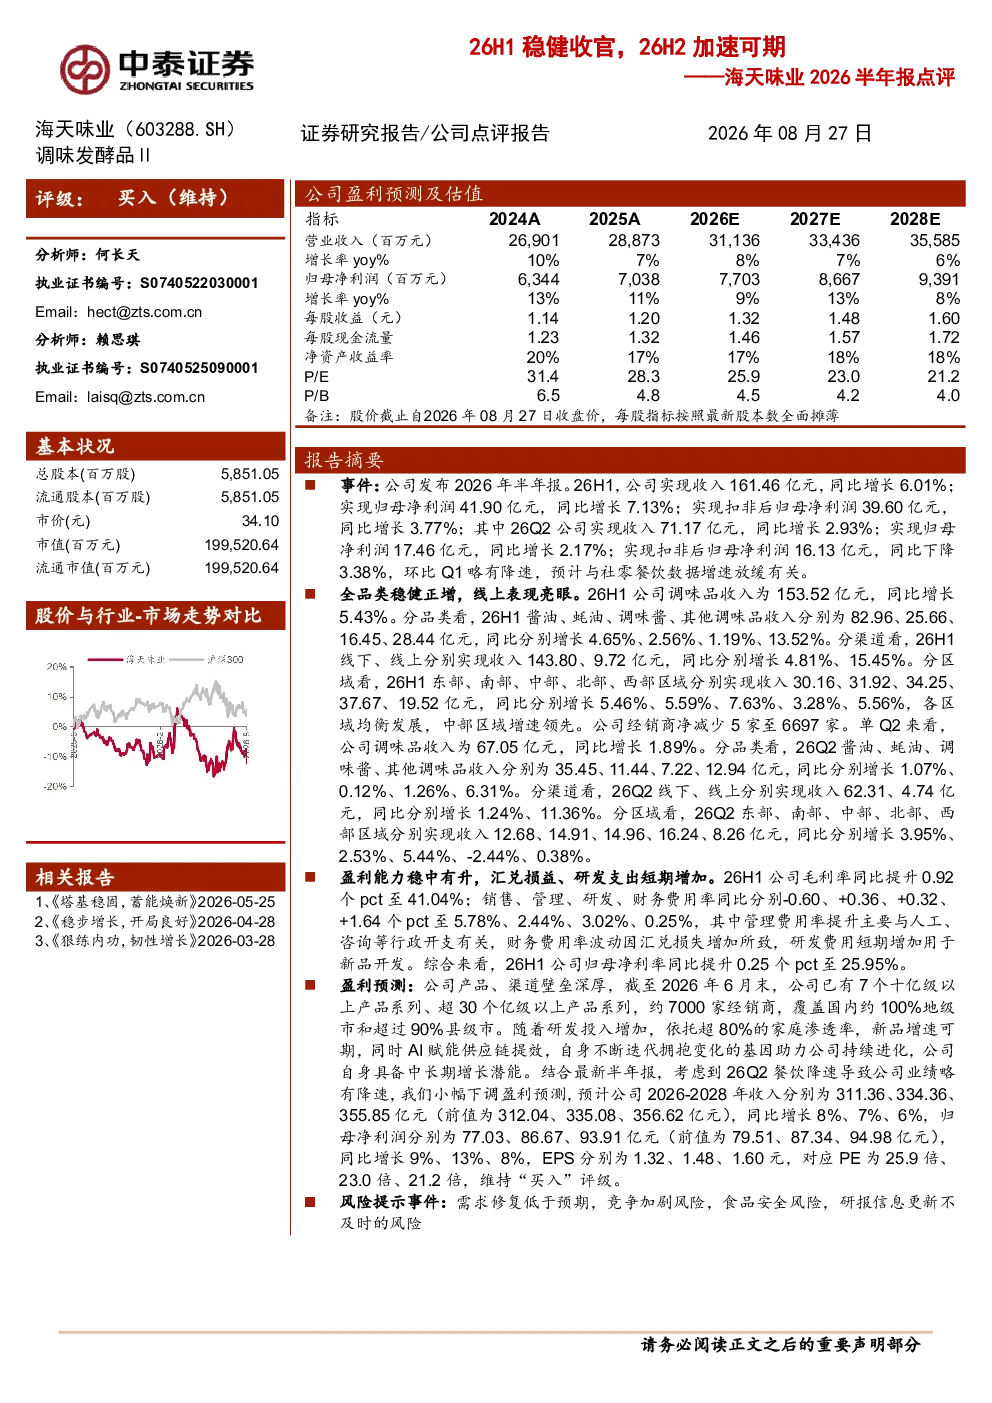
海天味业2026年半年报显示,公司实现收入161.46亿元,同比增长6.01%,归母净利润41.90亿元,同比增长7.13%。扣非后归母净利润39.60亿元,同比增长3.77%。分季度看,26Q2收入71.17亿元,同比增长2.93%,归母净利润17.46亿元,同比增长2.17%,扣非后归母净利润16.13亿元,同比下降3.38%。整体来看,公司收入和利润保持稳健增长,但Q2环比略有降速,主要受社零餐饮数据增速放缓影响。线上收入表现亮眼,同比增长15.45%,线下收入同比增长4.81%。
海天味业各产品线收入增长情况如何?
海天味业26H1调味品收入153.52亿元,同比增长5.43%。分品类来看,酱油收入82.96亿元,增长4.65%;蚝油收入25.66亿元,增长2.56%;调味酱收入16.45亿元,增长1.19%;其他调味品收入28.44亿元,增长13.52%。线上收入同比增长15.45%,线下收入同比增长4.81%。区域发展均衡,中部区域增速领先7.63%。新品开发、渠道优化和区域均衡发展是公司主要增长驱动力。
海天味业2026半年报的盈利能力有何变化?
海天味业26H1毛利率提升0.92个百分点至41.04%,归母净利率提升0.25个百分点至25.95%。费用率方面,销售费用率5.78%,管理费用率2.44%,研发费用率3.02%,财务费用率0.25%。管理费用率提升主要因人工、咨询等行政开支增加,财务费用率波动因汇兑损失增加,研发费用短期增加用于新品开发。整体费用结构优化,盈利能力保持稳定。
海天味业2026半年报面临哪些风险因素?
海天味业2026半年报提示的风险因素包括:需求修复低于预期、行业竞争加剧、食品安全风险以及研报信息更新不及时的风险。尽管公司具备品类和渠道壁垒,但需关注宏观经济波动对消费需求的影响,以及行业竞争格局变化带来的挑战。此外,食品安全始终是调味品行业的核心风险点,需要持续关注。
海天味业未来几年的盈利预测如何?
海天味业小幅下调盈利预测,预计2026-2028年收入分别为311.36、334.36、355.85亿元,同比增长8%、7%、6%。归母净利润预计分别为77.03、86.67、93.91亿元,同比增长9%、13%、8%。EPS分别为1.32、1.48、1.60元,对应PE为25.9倍、23.0倍、21.2倍。维持“买入”评级。预测显示公司未来几年仍将保持稳健增长,收入和利润增速逐步放缓,但盈利能力有望持续提升。