猜你想问
这份研报主要分析了什么内容?
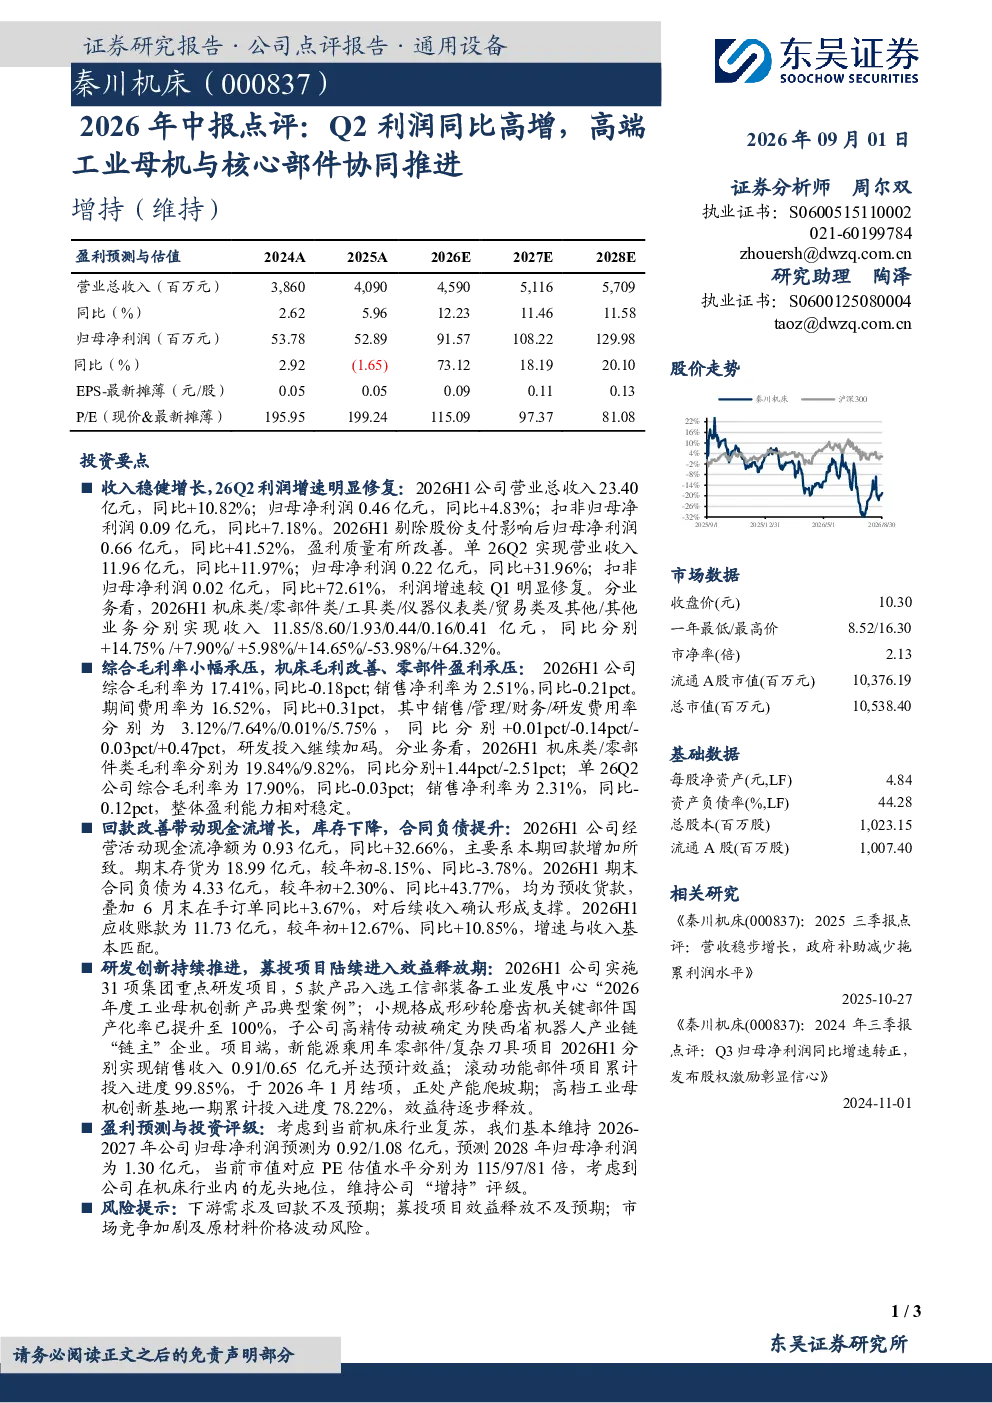
这份研报主要点评了某公司在2026年上半年的中报表现。报告显示,公司Q2利润同比大幅增长,主要得益于高端工业母机与核心部件的协同推进。2026H1公司营业总收入23.40亿元,同比增长10.82%;归母净利润0.46亿元,同比增长4.83%。单Q2营业收入和归母净利润同比分别增长11.97%和31.96%。报告还分析了公司各业务板块的收入增长情况,如机床类、零部件类等。此外,报告指出公司综合毛利率小幅承压,但机床毛利有所改善。经营活动现金流净额同比增长32.66%,库存下降,合同负债提升。研发创新持续推进,募投项目陆续进入效益释放期。预计2026-2028年公司归母净利润分别为0.92亿元、1.08亿元和1.30亿元。
高端工业母机与核心部件协同推进对公司业绩有何影响?
高端工业母机与核心部件的协同推进对公司业绩产生了积极影响。报告显示,公司通过加强高端工业母机和核心部件的研发与生产,有效提升了产品竞争力,推动了收入和利润的增长。2026H1公司营业总收入和归母净利润均实现同比增长,Q2利润同比高增尤为显著。具体来看,机床类业务收入同比增长14.75%,零部件类业务收入同比增长7.90%,显示出公司在不同业务板块的协同发展态势。此外,公司持续推进研发创新,5款产品入选工信部装备工业发展中心“2026年度工业母机创新产品典型案例”,进一步巩固了公司在行业内的领先地位。募投项目的陆续进入效益释放期,也为公司未来的业绩增长提供了有力支撑。
报告对赛道的分析有哪些重点?
报告对赛道的分析重点在于高端工业母机与核心部件的发展趋势。报告指出,随着制造业向高端化、智能化方向发展,高端工业母机和核心部件的需求持续增长,市场空间广阔。公司通过聚焦高端工业母机和核心部件的研发与生产,抓住了行业发展的机遇。报告还提到,公司在研发创新方面持续推进,实施31项集团重点研发项目,并入选工信部典型案例,显示出公司在技术上的领先优势。此外,报告分析了公司各业务板块的收入增长情况,如机床类、零部件类等,揭示了公司在赛道中的多元化布局和发展潜力。
当前市场对这类机械设备行业有何现状判断?
当前市场对机械设备行业的现状判断是,高端化、智能化趋势明显,市场需求持续增长。随着制造业转型升级,对高端工业母机和核心部件的需求不断增加,为行业带来了发展机遇。报告显示,公司通过加强高端工业母机和核心部件的研发与生产,有效提升了产品竞争力,推动了收入和利润的增长。同时,市场竞争也在加剧,原材料价格波动风险存在。报告指出,公司综合毛利率小幅承压,但机床毛利有所改善,显示出公司在市场竞争中的应对能力。此外,报告还提到下游需求及回款不及预期、募投项目效益释放不及预期等风险,提醒投资者关注行业的不确定性。
研报中提到了哪些风险提示?
研报中提到了以下风险提示:一是下游需求及回款不及预期,这可能影响公司的销售业绩和现金流。二是募投项目效益释放不及预期,募投项目的成功实施对公司未来的业绩增长至关重要,若效益释放不及预期,可能影响公司的整体发展。三是市场竞争加剧及原材料价格波动风险,市场竞争的加剧和原材料价格的波动可能影响公司的盈利能力。此外,报告还提到应收账款同比增长10.85%,需要关注公司的回款情况。这些风险提示提醒投资者在投资时需谨慎考虑,并密切关注公司的发展动态。