猜你想问
云图控股2026年中报核心数据有哪些?
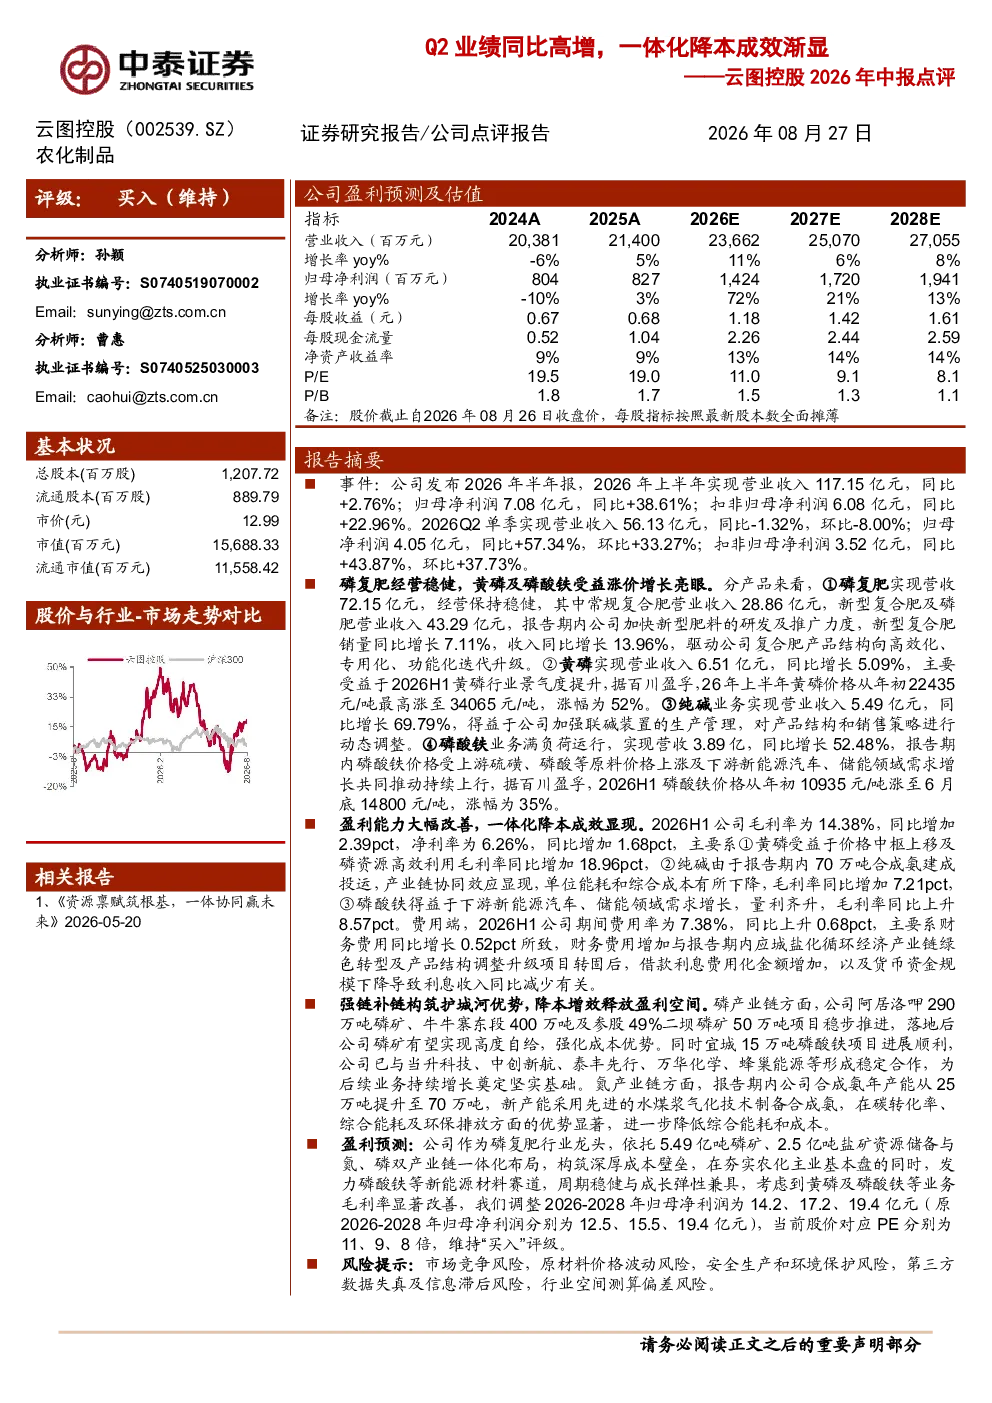
云图控股2026年上半年营收117.15亿元(同比+2.76%),归母净利润7.08亿元(同比+38.61%),扣非归母净利润6.08亿元(同比+22.96%)。Q2单季营收56.13亿元(同比-1.32%,环比-8.00%),归母净利润4.05亿元(同比+57.34%,环比+33.27%),扣非归母净利润3.52亿元(同比+43.87%,环比+37.73%)。主要产品中,磷复肥营收72.15亿元,黄磷营收6.51亿元,纯碱营收5.49亿元,磷酸铁营收3.89亿元。毛利率14.38%(同比+2.39pct),净利率6.26%(同比+1.68pct)。
磷化工行业未来发展趋势如何?
磷化工行业未来发展趋势向好,主要受农业需求稳定增长、新能源材料(如磷酸铁锂)渗透率提升及环保政策推动产业升级等多重因素驱动。云图控股依托磷矿资源及氮磷双产业链一体化布局,通过技术升级和成本控制强化竞争优势。行业整体产品结构向高效化、专用化升级,新型复合肥、磷酸铁等高附加值产品需求持续增长。同时,磷矿资源稀缺性带来成本壁垒,头部企业具备成长弹性。
云图控股报告重点分析了哪些方面?
云图控股报告重点分析了公司一体化降本成效及产业链布局优势。磷产业链方面,公司推进阿居洛呷、牛牛寨东段等磷矿项目,强化成本控制;宜城15万吨磷酸铁项目进展顺利,与下游企业合作稳定。氮产业链方面,合成氨产能提升至70万吨,采用先进技术降低能耗。产品方面,磷复肥、黄磷、纯碱、磷酸铁等均实现稳健增长,盈利能力提升。报告还调整了未来三年盈利预测并维持买入评级。
当前磷化工市场现状如何判断?
当前磷化工市场现状呈现供需结构优化和价格中枢上移趋势。磷矿资源供给受限,头部企业具备成本优势,推动行业集中度提升。黄磷价格受供需关系影响波动较大,但整体景气度较高。纯碱、磷酸铁等产品受益于下游需求增长及成本优化,表现亮眼。云图控股通过产业链协同降本和产品结构升级,有效应对市场变化,业绩稳健增长。
研报提示了哪些主要风险?
研报提示的主要风险包括市场竞争加剧、原材料价格波动、安全生产和环保压力、第三方数据准确性及行业空间测算偏差等。市场竞争方面,磷化工行业参与者众多,价格竞争激烈可能影响利润水平。原材料价格波动直接影响成本控制,需密切关注。安全生产和环保合规是行业长期发展的基本要求,需持续投入。数据准确性及行业测算偏差可能影响投资判断,需审慎评估。