猜你想问
兴发集团2026年中报核心内容有哪些?
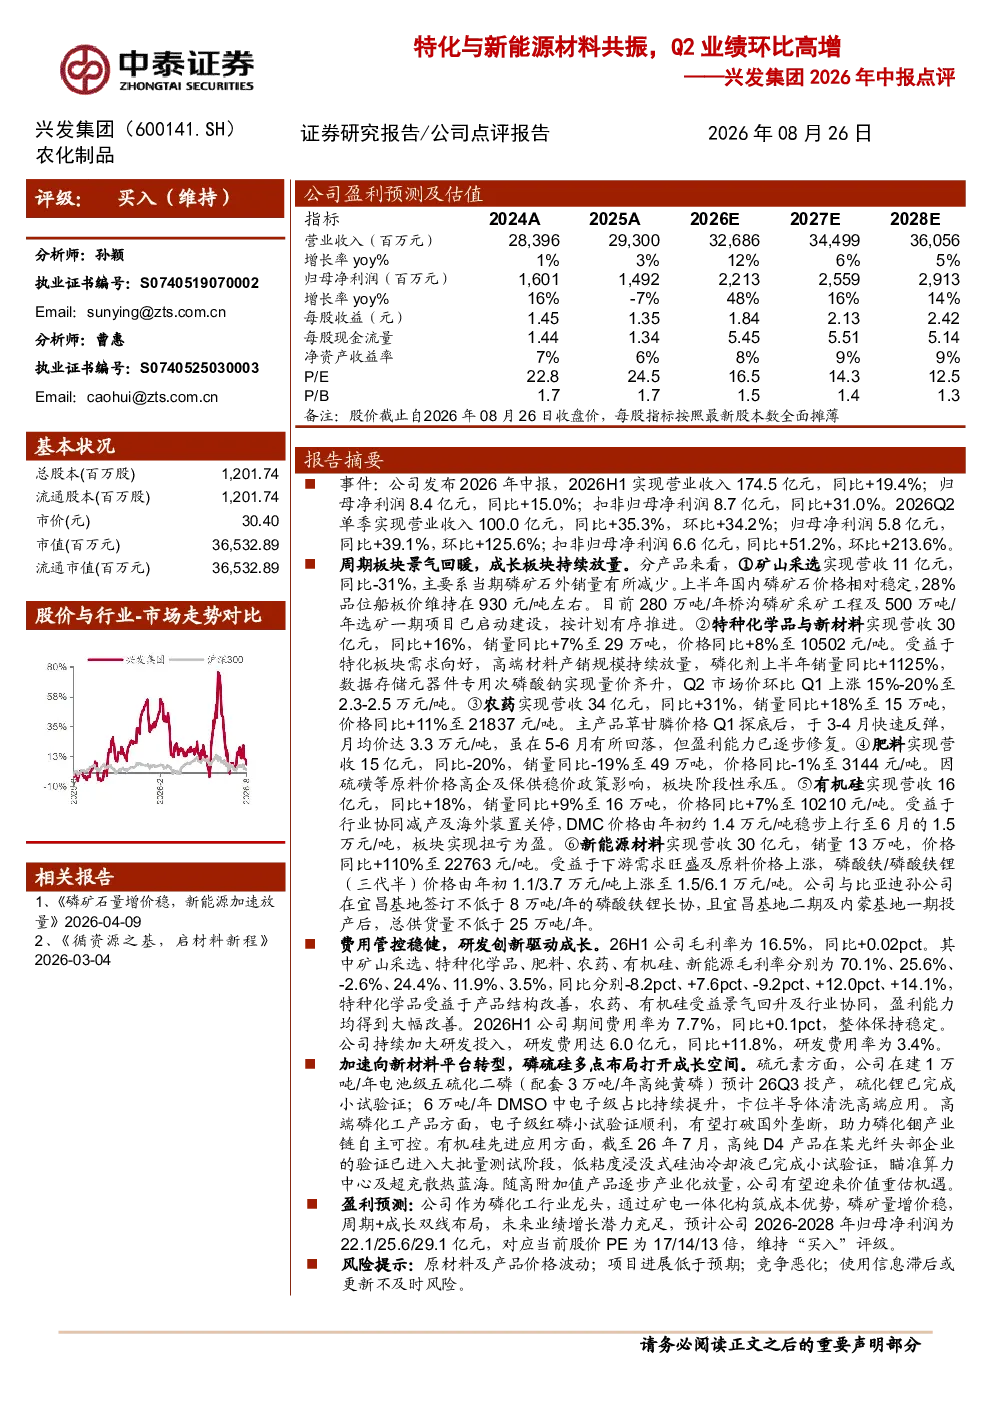
兴发集团2026年中报显示,公司总股本121.174亿股,流通市值365.289亿元。2026H1实现营业收入174.5亿元,同比+19.4%;归母净利润8.4亿元,同比+15.0%;扣非归母净利润8.7亿元,同比+31.0%。分产品来看,矿山采选营收11亿元,同比-31%;特种化学品与新材料营收30亿元,同比+16%;农药营收34亿元,同比+31%;肥料营收15亿元,同比-20%;有机硅营收16亿元,同比+18%;新能源材料营收30亿元,同比+110%。公司加速向新材料平台转型,1万吨/年电池级五硫化二磷预计Q3投产,电子级红磷小试验证顺利,有机硅先进应用进入验证阶段。
磷化工行业发展趋势如何?
磷化工行业正经历从传统领域向新能源材料等高附加值领域拓展的趋势。随着新能源汽车、储能等产业的快速发展,磷酸铁锂等新能源材料需求激增,推动磷化工产品价格显著上涨。兴发集团作为磷化工龙头企业,积极布局新能源材料赛道,通过矿电一体化构筑成本优势,并加速向新材料平台转型。硫元素方面,公司布局1万吨/年电池级五硫化二磷项目,电子级红磷小试验证顺利,进一步强化了在新能源材料领域的布局。未来,磷化工行业有望在周期与成长的双重驱动下实现高质量发展。
兴发集团报告中重点分析了哪些方向?
兴发集团报告中重点分析了公司在新能源材料领域的转型布局和各产品线的业绩表现。报告显示,公司特种化学品与新材料、农药、有机硅等板块均实现营收增长,其中新能源材料板块营收达30亿元,销量13万吨,价格同比+110%。公司在硫元素、磷化剂、数据存储元器件专用次磷酸钠等高端产品方面取得突破,并加速推进电池级五硫化二磷、电子级红磷等项目的落地。此外,报告还分析了公司矿电一体化成本优势的构筑情况,以及未来在新能源材料领域的增长潜力。
当前磷化工市场现状如何?
当前磷化工市场呈现周期与成长共振的态势。一方面,磷矿石价格相对稳定,公司通过矿电一体化构筑了成本优势;另一方面,新能源材料需求激增,推动相关产品价格显著上涨。例如,磷酸铁锂价格同比+110%,公司新能源材料板块营收大幅增长。同时,部分传统产品如肥料受原料价格高企及政策影响承压,但公司通过产品结构优化和高端化转型,整体业绩表现稳健。市场竞争方面,磷化工行业集中度较高,龙头企业凭借技术、成本和渠道优势,在新能源材料等新兴领域具备较强竞争力。
兴发集团研报中提示了哪些风险?
兴发集团研报提示了原材料及产品价格波动、项目进展低于预期、竞争恶化等风险。原材料价格波动直接影响公司成本和盈利能力,尤其是磷矿石、硫磺等关键原料的价格变动。项目进展低于预期可能影响公司转型进程和未来业绩兑现,如1万吨/年电池级五硫化二磷项目等。此外,新能源材料赛道竞争日趋激烈,公司需持续提升技术实力和产品竞争力以应对市场变化。信息滞后或更新不及时也可能影响投资者对公司经营状况的判断。