猜你想问
东方甄选最新业绩表现如何?
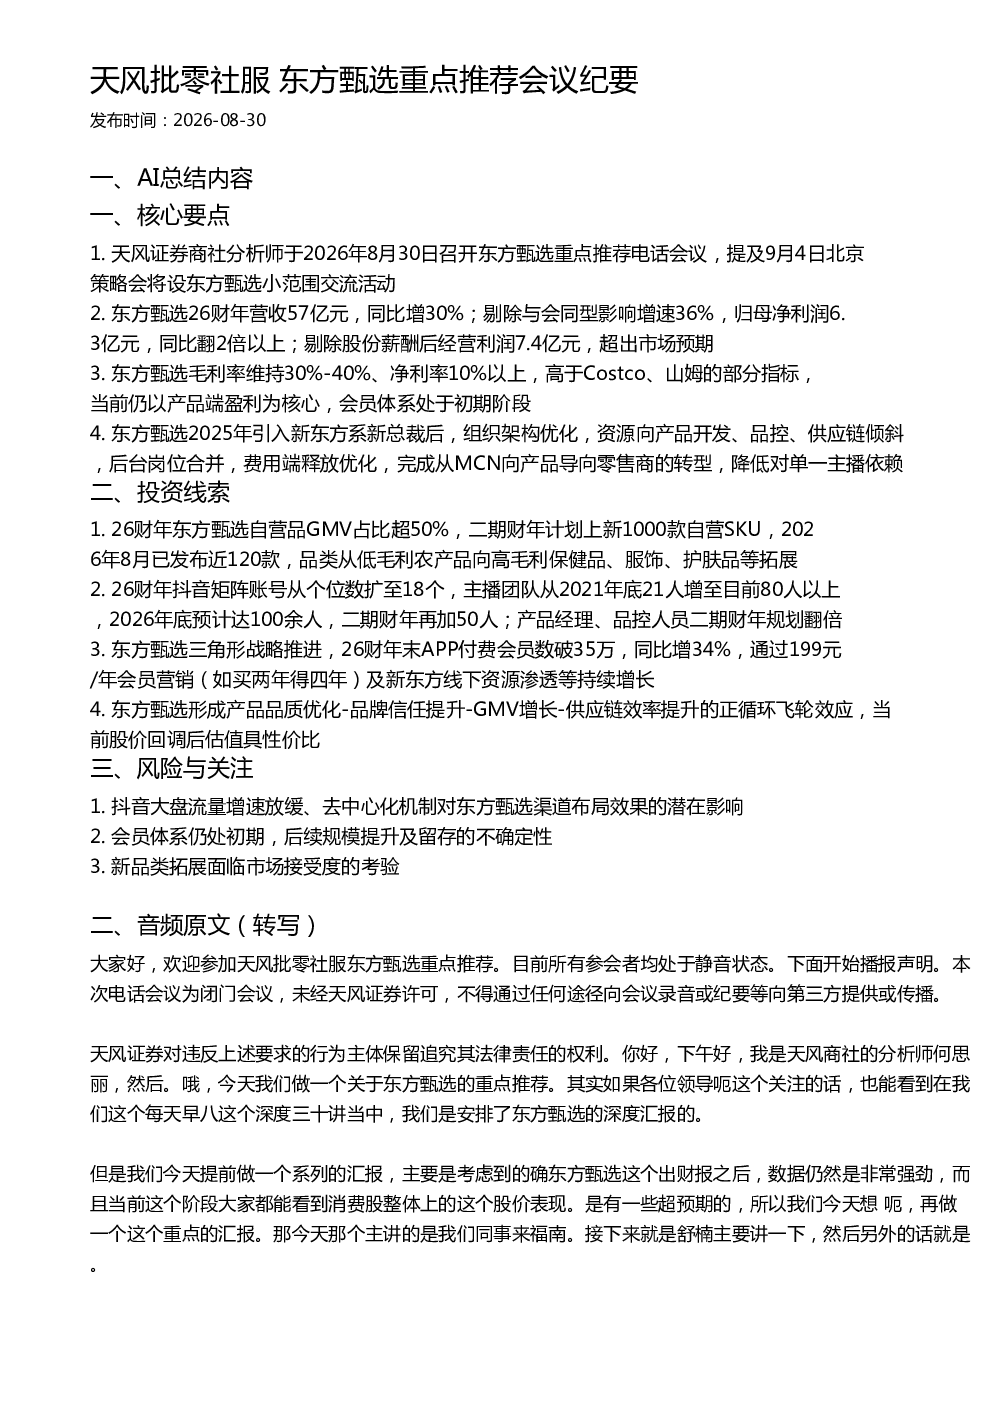
东方甄选26财年营收57亿元,同比增30%;剔除与会同型影响增速36%,归母净利润6.3亿元,同比翻2倍以上;剔除股份薪酬后经营利润7.4亿元,超出市场预期。毛利率维持30%-40%、净利率10%以上,高于Costco、山姆的部分指标。
东方甄选未来发展战略重点是什么?
东方甄选2025年引入新总裁后,组织架构优化,资源向产品开发、品控、供应链倾斜,完成从MCN向产品导向零售商的转型。26财年计划上新1000款自营SKU,品类拓展至高毛利保健品、服饰、护肤品等。抖音矩阵账号扩至18个,主播团队预计2026年底达100余人,产品经理、品控人员规划翻倍。
东方甄选会员体系进展如何?
东方甄选26财年末APP付费会员数破35万,同比增34%,通过199元/年会员营销及新东方线下资源渗透等持续增长。三角形战略推进,会员营销(如买两年得四年)助力规模提升,但会员体系仍处初期阶段,后续规模提升及留存存在不确定性。
当前市场对东方甄选的评价如何?
东方甄选形成产品品质优化-品牌信任提升-GMV增长-供应链效率提升的正循环飞轮效应。当前股价回调后估值具性价比,但需关注抖音大盘流量增速放缓、去中心化机制对渠道布局效果的潜在影响。
东方甄选面临的主要风险有哪些?
东方甄选面临的主要风险包括:抖音大盘流量增速放缓、去中心化机制对渠道布局效果的潜在影响;会员体系仍处初期,后续规模提升及留存的不确定性;新品类拓展面临市场接受度的考验。
你可能感兴趣
天风批零社服商社新消费周观点及9月金股推荐
未知机构2026-08-31
天风批零社服三峡游轮行业专家交流纪要
未知机构2026-09-03
天风批零社服:希音国际快时尚跨境电商的新征程
未知机构2026-09-03
天风批零社服同庆楼2026年中报业绩交流会
未知机构2026-08-31
天风批零社服:中国中免海南封关一周年增量期待
未知机构2026-09-09
天风批零社服 茶饮咖啡 餐饮高频跟踪 26M7
未知机构2026-08-17
天风批零社服 茶饮咖啡餐饮高频跟踪
未知机构2026-08-17
天风批零社服 茶饮咖啡 餐饮高频跟踪 26M7 持续更新
未知机构2026-08-17
天风批零社服:古茗开店调整后的成长性分析
未知机构2026-09-01
天风批零社服:新东方教培龙头持续超预期的底层逻辑
未知机构2026-09-08