猜你想问
三峡游轮市场现状如何?
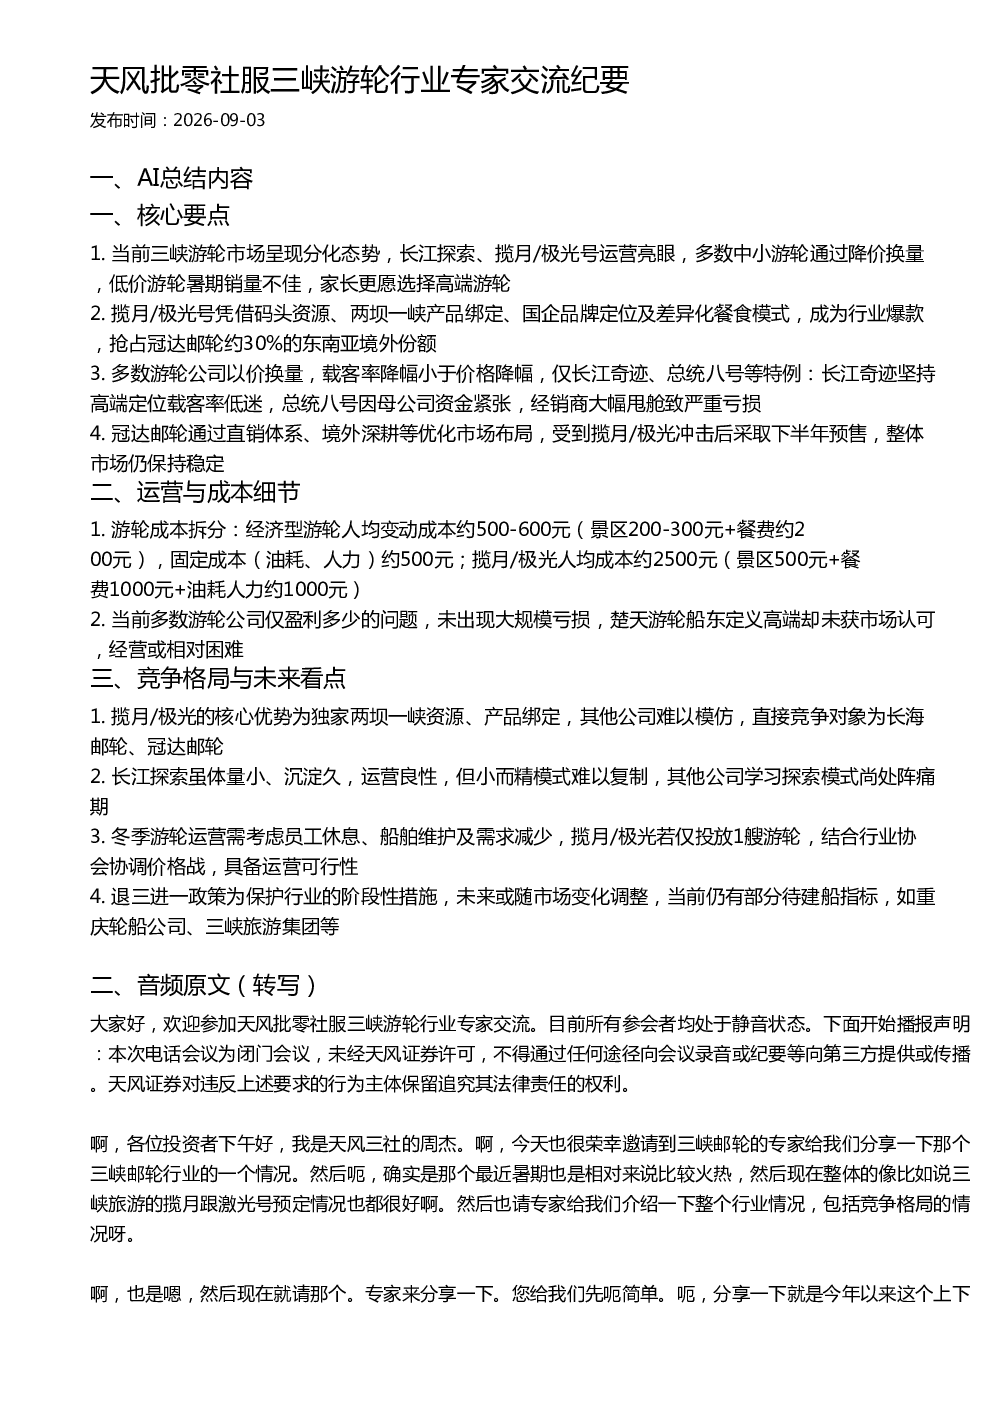
当前三峡游轮市场呈现分化态势,长江探索、揽月号/极光号运营亮眼,多数中小游轮通过降价换量,低价游轮暑期销量不佳,家长更愿选择高端游轮。揽月号/极光号凭借码头资源、两坝一峡产品绑定、国企品牌定位及差异化餐食模式,成为行业爆款,抢占冠达邮轮约30%的东南亚境外份额。多数游轮公司以价换量,载客率降幅小于价格降幅,仅长江奇迹、总统八号等特例。长江奇迹坚持高端定位载客率低迷,总统八号因母公司资金紧张,经销商大幅甩舱致严重亏损。经济型游轮人均变动成本约500-600元,固定成本约500元;揽月/极光号人均成本约2500元,盈利能力较强。揽月/极光号的核心优势为独家两坝一峡资源、产品绑定,其他公司难以模仿,直接竞争对象为长海邮轮、冠达邮轮。长江探索虽体量小、沉淀久,运营良性,但小而精模式难以复制,其他公司学习探索模式尚处阵痛期。冬季游轮运营需考虑员工休息、船舶维护及需求减少,揽月/极光若仅投放1艘游轮,结合行业协会协调价格战,具备运营可行性。退三进一政策为保护行业的阶段性措施,未来或随市场变化调整,当前仍有部分待建船指标,如重庆轮船公司、三峡旅游集团等。
三峡游轮行业发展趋势是什么?
三峡游轮行业呈现分化态势,高端游轮市场由揽月号/极光号引领,凭借独家两坝一峡资源、产品绑定、国企品牌定位及差异化餐食模式,抢占市场并展现较强盈利能力。多数中小游轮以降价换量,经济型游轮暑期销量不佳。未来,揽月/极光号的核心优势难以被模仿,直接竞争对象为长海邮轮、冠达邮轮。长江探索的小而精模式虽运营良性,但难以复制。冬季运营需考虑员工休息、船舶维护及需求减少,若仅投放1艘游轮并结合行业协会协调,具备可行性。退三进一政策为阶段性保护措施,未来或随市场变化调整,当前仍有待建船指标。行业整体需关注成本控制、差异化竞争及市场需求变化。
研报重点分析了哪些方向?
研报重点分析了三峡游轮市场分化现状,重点关注揽月号/极光号的成功原因及盈利能力,揭示其凭借码头资源、两坝一峡产品绑定、国企品牌定位及差异化餐食模式成为行业爆款。同时分析了多数游轮公司以价换量的运营策略,以及长江奇迹、总统八号等特例的运营情况。成本分析方面,经济型游轮人均变动成本约500-600元,固定成本约500元;揽月/极光号人均成本约2500元,盈利能力较强。竞争格局方面,揽月/极光号的核心优势为独家两坝一峡资源、产品绑定,直接竞争对象为长海邮轮、冠达邮轮。长江探索的小而精模式虽运营良性,但难以复制。冬季运营及退三进一政策也纳入分析,指出行业需关注员工休息、船舶维护及市场需求变化,退三进一政策为阶段性保护措施。
三峡游轮市场现状如何判断?
三峡游轮市场呈现明显分化,高端市场由揽月号/极光号引领,凭借独特资源、产品绑定及品牌定位,抢占市场并展现较强盈利能力。多数中小游轮通过降价换量求生,经济型游轮暑期销量不佳,家长更倾向选择高端游轮。成本方面,经济型游轮人均变动成本约500-600元,固定成本约500元;揽月/极光号人均成本约2500元,盈利能力突出。竞争格局上,揽月/极光号的核心优势难以被模仿,主要竞争者为长海邮轮、冠达邮轮。长江探索的小而精模式虽运营良性,但难以复制。冬季运营需考虑员工休息、船舶维护及需求减少,若仅投放1艘游轮并结合行业协会协调,具备可行性。退三进一政策为阶段性保护措施,未来或随市场变化调整,当前仍有待建船指标。行业整体需关注成本控制、差异化竞争及市场需求变化。
研报提示哪些风险?
研报提示三峡游轮行业需关注多重风险。首先,市场分化加剧,低价游轮暑期销量不佳,家长更倾向选择高端游轮,可能导致经济型游轮竞争加剧,盈利空间压缩。其次,多数游轮公司以价换量,载客率降幅小于价格降幅,长期可能影响盈利能力。再次,长江奇迹坚持高端定位但载客率低迷,总统八号因母公司资金紧张致严重亏损,提示游轮公司需关注运营效率及资金链安全。此外,揽月/极光号的核心优势为独家两坝一峡资源、产品绑定,其他公司难以模仿,但若未来资源或政策变化,可能影响其市场地位。最后,冬季运营需考虑员工休息、船舶维护及需求减少,若仅投放1艘游轮并结合行业协会协调,需平衡供需关系。退三进一政策为阶段性保护措施,未来或随市场变化调整,需关注政策变动对行业的影响。当前仍有待建船指标,如重庆轮船公司、三峡旅游集团等,需关注其建设进度及市场影响。