猜你想问
这份研报主要分析了什么内容?
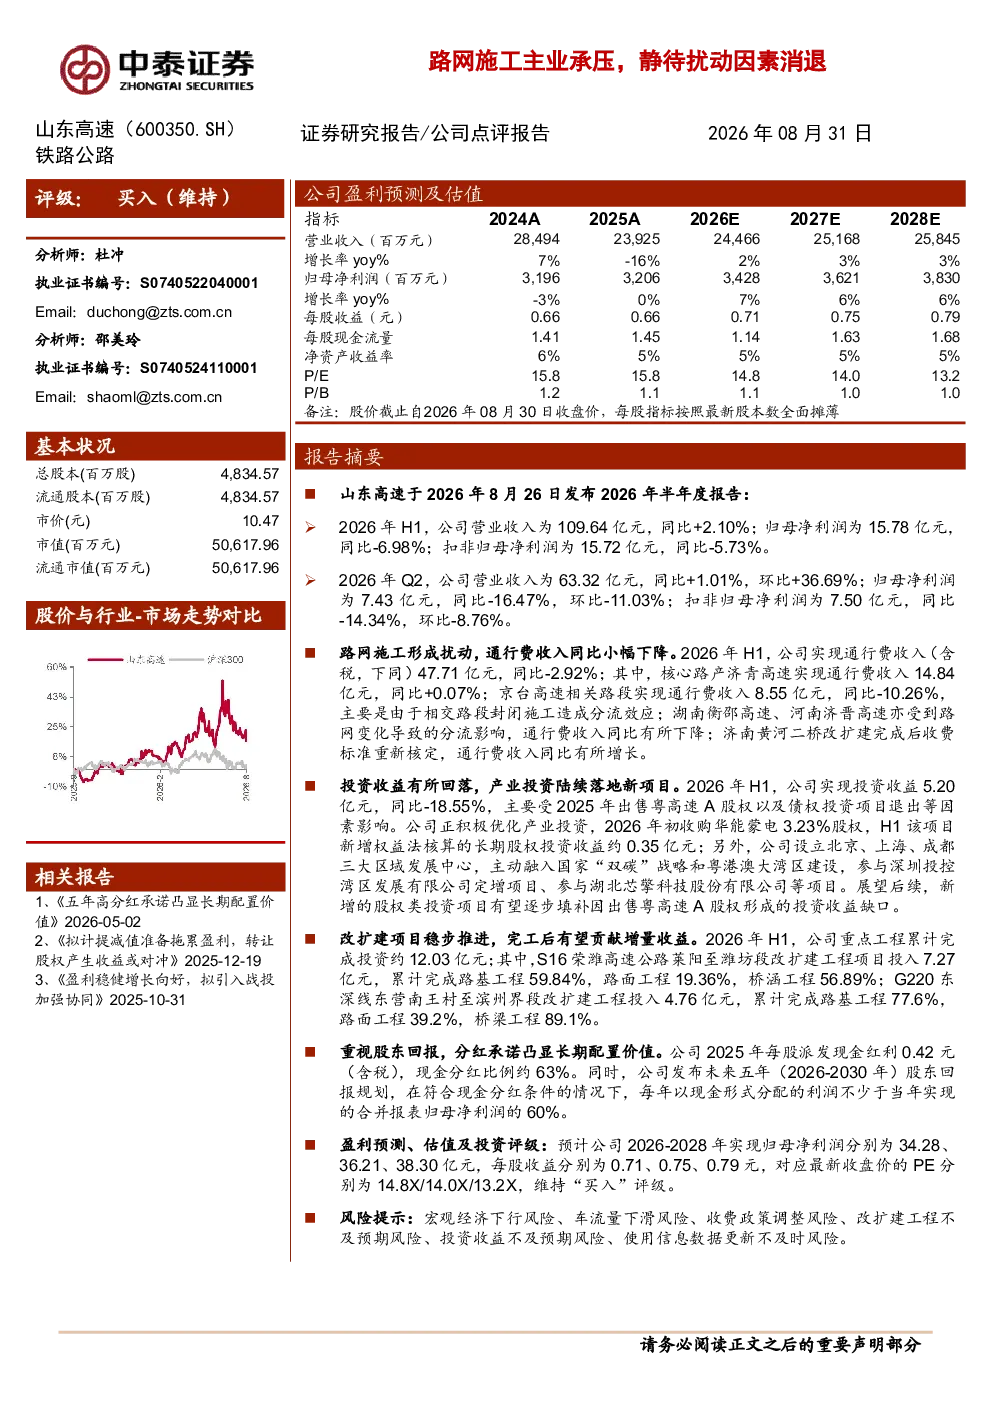
这份研报主要分析了山东高速的业绩表现、核心业务情况、项目进展与未来展望、盈利预测与投资评级以及相关风险提示。报告指出,公司2026年H1营业收入109.64亿元,同比+2.10%,但归母净利润15.78亿元,同比-6.98%,主要受路网施工影响。通行费收入同比-2.92%,投资收益同比-18.55%。改扩建项目稳步推进,未来有望贡献增量收益。报告维持‘买入’评级。
路网施工对山东高速的通行费收入有何影响?
路网施工对山东高速的通行费收入产生了显著影响。2026年H1,受济青高速、京台高速封闭施工分流影响,通行费收入同比-2.92%。其中,济青高速收入同比+0.07%,京台高速相关路段收入同比-10.26%。此外,济南黄河二桥改扩建后收费标准调整,收入同比有所增长。总体来看,路网施工导致部分路段收入下降,但部分路段因收费标准调整收入有所提升。
山东高速未来的投资收益情况如何?
山东高速未来的投资收益情况呈现逐步填补缺口态势。2026年H1,投资收益同比-18.55%,主要受出售粤高速A股权及债权投资退出影响。不过,公司新增股权投资(如华能蒙电3.23%股权)及区域发展中心项目(深圳投控湾区发展有限公司等)有望逐步填补收益缺口。这些新增投资预计将带来稳定的投资收益,改善公司的整体收益结构。
当前山东高速的市场现状如何?
当前山东高速的市场现状表现为业绩增长承压,但项目进展稳健。2026年H1,公司营业收入同比+2.10%,但归母净利润同比-6.98%,扣非归母净利润同比-5.73%。通行费收入受路网施工影响有所下滑,投资收益也因资产处置而下降。然而,公司改扩建项目稳步推进,未来有望贡献增量收益。此外,公司现金分红比例较高,未来五年股东回报规划明确,显示公司对股东回报的重视。
研报提示了哪些主要风险?
研报提示了多项主要风险,包括宏观经济下行风险、车流量下滑风险、收费政策调整风险、改扩建工程不及预期风险、投资收益不及预期风险以及信息数据更新不及时风险。宏观经济下行可能导致车流量减少,影响通行费收入;收费政策调整可能影响公司的收入稳定性;改扩建工程若不及预期,则可能无法按计划贡献增量收益;投资收益若不及预期,将影响公司的整体盈利能力;信息数据更新不及时可能导致分析结果偏差。这些风险需引起投资者关注。