猜你想问
这份研报主要讲了什么内容?
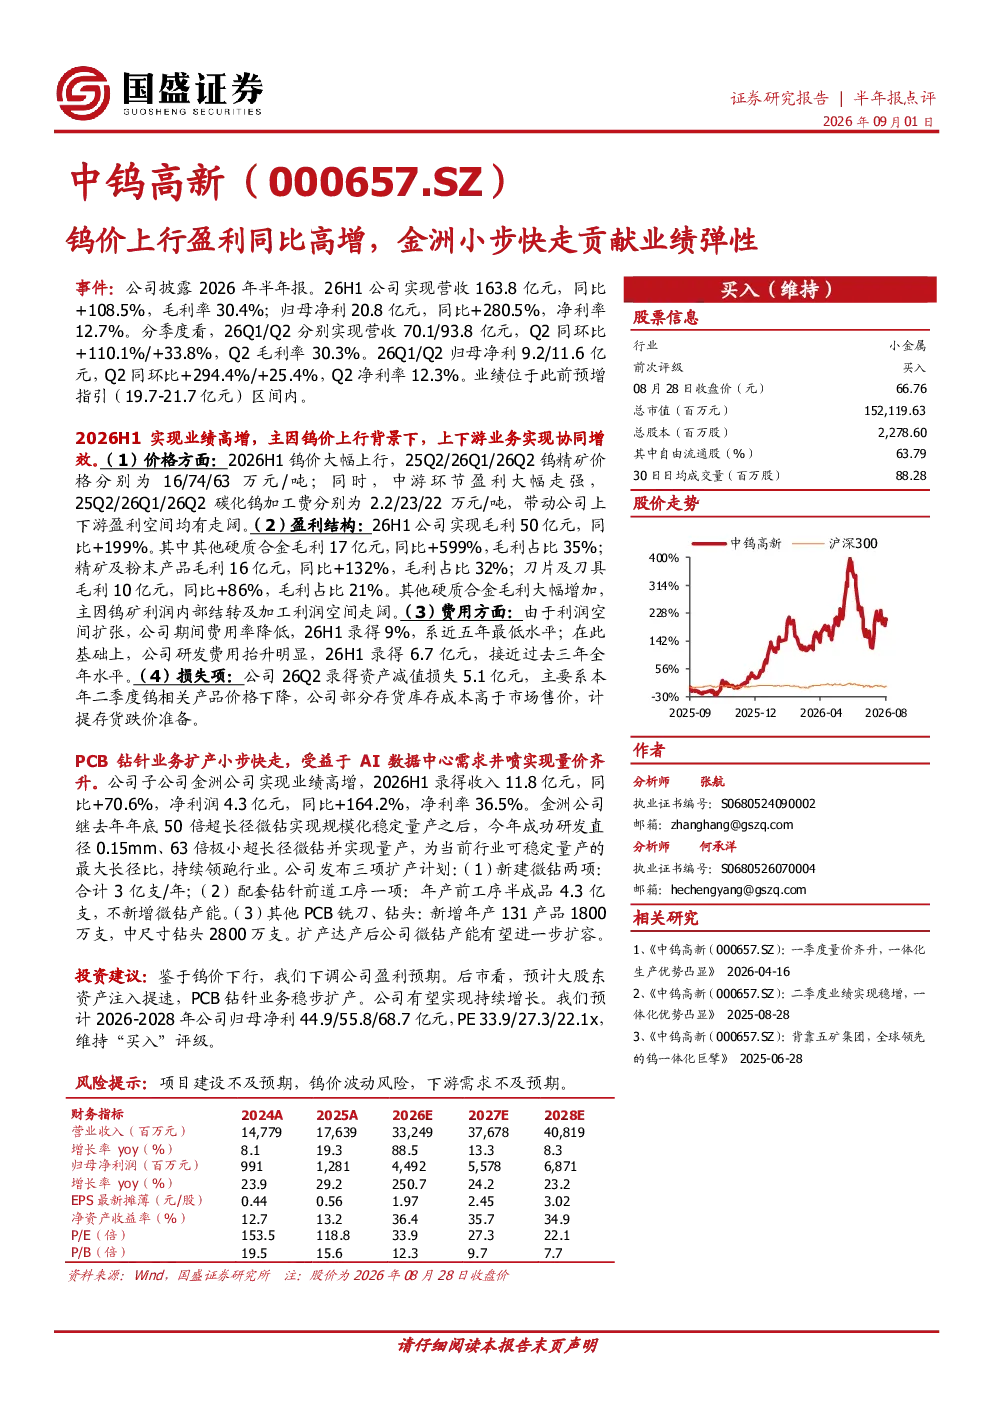
本报告分析了2026年上半年公司业绩高增的原因,主要得益于钨价大幅上行推动上下游业务协同增效。报告详细展示了公司营收、净利润等关键业绩数据,以及钨价上涨对钨精矿和碳化钨加工费的影响,同时分析了公司各业务板块的盈利结构变化。此外,报告还重点介绍了子公司金洲公司的业绩表现和扩产计划,以及公司未来的投资建议和潜在风险。
有色金属行业未来发展趋势如何?
报告指出,2026年上半年钨价大幅上行,带动公司上下游盈利空间走阔,这反映了有色金属行业受原材料价格波动影响较大,但同时也存在盈利机会。公司通过业务协同和产品创新,成功提升了盈利能力,这为行业提供了可借鉴的经验。未来,行业的发展趋势可能仍与原材料价格、下游需求以及技术创新密切相关。
报告中重点分析了哪些方面?
报告重点分析了钨价上涨对有色金属企业的影响,以及公司如何通过业务协同和产品创新提升盈利能力。具体包括业绩表现、钨价影响、盈利结构、费用与损失、金洲公司业绩等多个方面。报告还详细介绍了公司未来的投资建议和潜在风险,为投资者提供了全面的分析视角。
当前市场对有色金属行业的判断是什么?
从报告中可以看出,当前市场对有色金属行业的判断是,原材料价格波动对行业影响显著,但企业通过业务协同和产品创新能够有效应对。公司2026年上半年的业绩高增,证明了行业在特定条件下具备较强的盈利能力。未来,市场可能仍需关注原材料价格走势、下游需求变化以及行业竞争格局等因素。
研报中提到了哪些风险提示?
报告提示了项目建设不及预期、钨价波动风险、下游需求不及预期等潜在风险。这些风险可能对公司业绩产生不利影响。例如,项目建设不及预期可能导致产能扩张计划受阻,钨价波动风险可能影响公司盈利稳定性,下游需求不及预期则可能减少公司产品的市场需求。投资者需密切关注这些风险因素。
你可能感兴趣
公司信息更新报告:Q2业绩同环比高增,看好旺季弹性与盈利中枢上行
基础化工开源证券2026-08-28
中钨高新2026年半年报点评:钨价上行显著抬升利润中枢,金洲积极扩产扩能抢抓AI机遇
国联民生证券2026-08-26
2025年半年报点评:钨价上涨增厚矿端利润,AI需求释放金洲公司快速增长
民生证券2025-08-30
公司信息更新报告:Q1业绩同环比高增,看好炼化龙头盈利弹性与远期成长性
基础化工开源证券2024-04-24
远东股份2026年上半年信息更新:利润同比高增,AI全光互连贡献弹性
开源证券2026-08-25
利润同比高增AI全光互连贡献弹性
未知机构2026-08-26
北方国际Q2业绩超预期高增63%,煤价上行有望进一步贡献盈利弹性
国盛证券2026-08-25
8月乘用车销量同比高增,金九银十开启第二波景气上行
交运设备信达证券2022-09-13
2024年一季报点评:Q1净利同比高增,新项目投产有望贡献业绩
基础化工东吴证券2024-04-22
资源开发贡献增量,2024业绩预告同比高增
有色金属华安证券2025-01-23