猜你想问
这份报告的核心内容是什么?
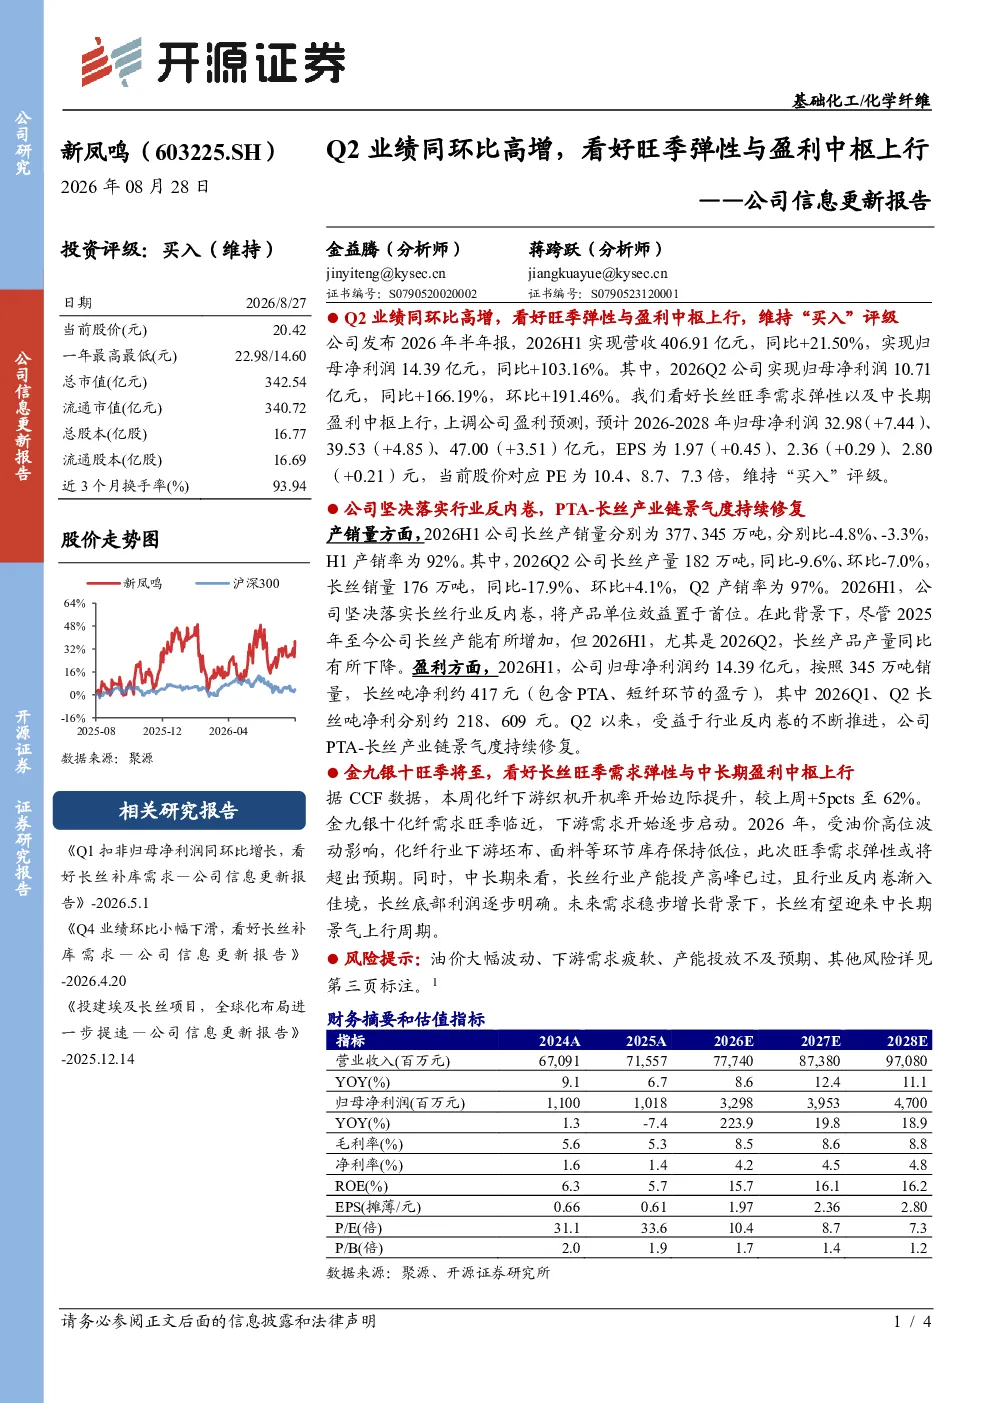
该报告显示新凤鸣2026年半年业绩同环比显著增长,主要得益于公司坚决落实行业反内卷策略,推动PTA-长丝产业链景气度持续修复。报告指出长丝旺季需求存在弹性,且中长期盈利中枢有望上行。具体数据上,2026H1营收达406.91亿元,同比增21.50%;归母净利润14.39亿元,同比增103.16%。Q2单季归母净利润10.71亿元,同比激增166.19%,环比增长191.46%。长丝产销量分别为377万吨和345万吨,产销率为92%,吨净利约417元。
基础化工行业未来发展趋势如何?
基础化工行业正经历景气度修复周期,尤其PTA-长丝产业链表现突出。新凤鸣的业绩增长验证了行业反内卷策略的有效性,推动产业链整体盈利能力提升。报告预测,随着金九银十旺季的到来,化纤需求弹性可能超出预期,长丝行业将迎来中长期景气上行周期。这表明行业结构性机会正在显现,头部企业通过技术创新和成本控制,有望在行业周期中占据有利地位。
报告主要分析了哪些方向?
报告重点分析了新凤鸣的业绩增长驱动因素,包括公司战略调整对产业链的积极影响,以及长丝产品的供需关系变化。报告详细拆解了公司2026H1的财务数据,如营收、净利润、产销量及吨净利等关键指标,并上调了未来三年的盈利预测至32.98-47.00亿元。此外,报告还评估了公司当前估值水平,对应PE为10.4-7.3倍,维持“买入”评级,显示对中长期价值的认可。
当前市场对基础化工行业的判断是什么?
当前市场对基础化工行业的判断呈现分化,但整体趋于积极。新凤鸣等头部企业的业绩超预期表现,提振了行业信心,尤其是PTA-长丝产业链的景气度修复,成为市场关注焦点。报告指出,随着旺季需求预期的提升,行业库存压力有望缓解,价格弹性增强。然而,市场仍需关注油价波动、下游需求疲软及产能投放等风险因素,这些因素可能影响行业短期表现。
这份研报有哪些风险提示?
报告提示了几个潜在风险因素,包括油价大幅波动可能影响原材料成本,进而影响PTA和长丝产品的盈利能力;下游需求若出现疲软,可能抑制行业景气度;此外,若产能投放速度超预期,可能导致行业竞争加剧,利润空间受挤压。这些风险需持续关注,但报告认为,头部企业在技术、成本和渠道方面具备优势,相对更能抵御风险冲击。