猜你想问
北方国际Q2业绩增长的主要驱动因素是什么?
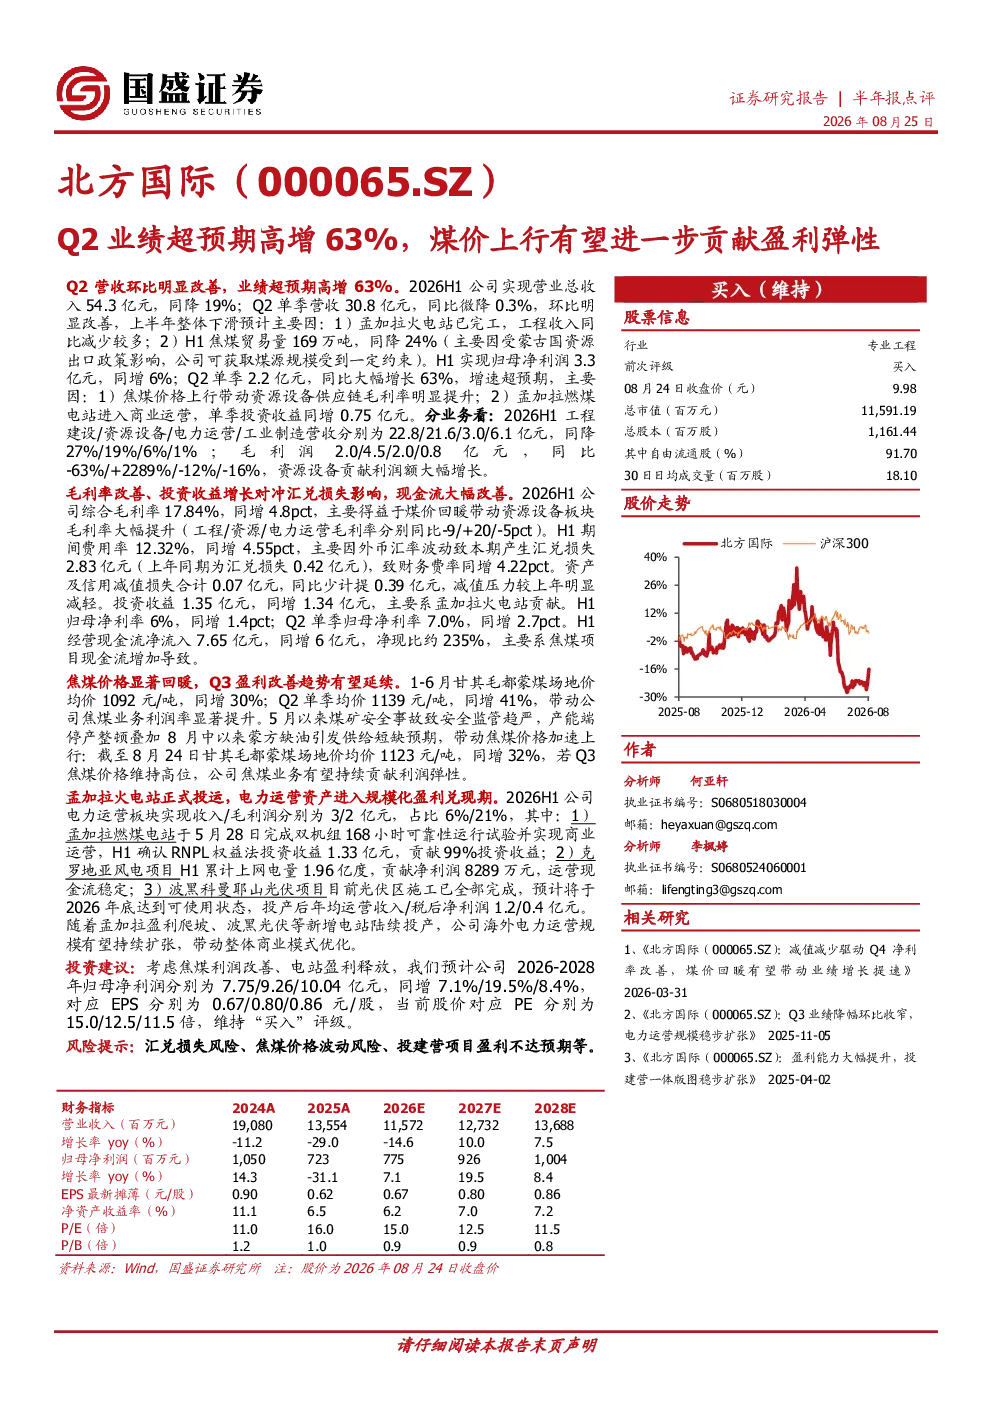
北方国际Q2业绩增长主要得益于焦煤价格上行带动资源设备供应链毛利率提升,以及孟加拉燃煤电站进入商业运营贡献投资收益。焦煤价格显著回暖,1-6月甘其毛都蒙煤场地价均价同比增30%,Q2单季均价同比增41%,带动公司焦煤业务利润率提升。孟加拉火电站正式投运,贡献了99%的投资收益,推动H1电力运营板块实现收入/毛利润分别为3/2亿元。
焦煤行业未来发展趋势如何?
焦煤行业未来发展趋势看好。5月以来煤矿安全事故致安全监管趋严,叠加蒙方缺油引发供给短缺预期,焦煤价格加速上行。若Q3焦煤价格维持高位,公司焦煤业务有望持续贡献利润弹性。甘其毛都蒙煤场地价均价同比增30%,Q2单季均价同比增41%,显示行业供需关系变化对价格形成重要影响。
报告重点分析了哪些业务板块?
报告重点分析了资源设备供应链和电力运营板块。资源设备板块毛利率提升4.8pct至17.84%,主要因焦煤价格上涨带动。电力运营板块实现收入/毛利润分别为3/2亿元,其中孟加拉燃煤电站贡献了99%的投资收益。此外,克罗地亚风电项目和波黑科曼耶山光伏项目也贡献了净利润8289万元和未来年均运营收入/税后净利润1.2/0.4亿元。
当前市场对北方国际的整体判断是什么?
当前市场对北方国际的整体判断积极。公司H1归母净利润同增6%,达3.3亿元,Q2单季净利润同比大幅增长63%,达2.2亿元。综合毛利率同增4.8pct至17.84%,经营现金流净流入7.65亿元,同增6亿元。随着新增电站陆续投产,公司海外电力运营规模有望持续扩张。
研报提示了哪些主要风险?
研报提示了汇兑损失风险、焦煤价格波动风险、投建营项目盈利不达预期等主要风险。期间费用率同增4.55pct至12.32%,主要因汇兑损失增加。焦煤价格波动直接影响公司焦煤业务利润率,若价格下行可能削弱盈利弹性。投建营项目如孟加拉火电站、克罗地亚风电项目等盈利是否达预期也存在不确定性。
你可能感兴趣
煤价大涨盈利高增,业绩弹性有望进一步释放
开源证券2022-05-04
重点推荐 国盛建筑何亚轩 北方国际 Q2业绩大超预期 焦煤利润改善 孟加拉火电站投运有望推动
未知机构2026-08-24
Q2业绩延续超预期高增,全年盈利有望持续放量
机械设备国盛证券2023-07-11
北方国际2023年年报点评:净利增44.3%超预期,蒙古焦煤板块业绩高增
建筑建材国泰君安证券2024-04-01
烟花 招商交运 中远海特业绩预增点评 业绩超预期 预计Q2盈利同比 95 汽车及纸浆业务或贡献
未知机构2026-07-10
长江交运 海通发展中报业绩预增简评 H1业绩超预期 Q2盈利弹性加速兑现
未知机构2026-07-08
【长江交运】海通发展中报业绩预增简评:H1业绩超预期,Q2盈利弹性加速兑现
未知机构2026-07-08
Q2实现弹性高增,业绩表现超预期
食品饮料华安证券2023-08-28
26Q1扣非归母净利高增46%,预计Q2进一步释放盈利弹性
国泰海通证券2026-05-01
Q2业绩超预期,未来盈利有望进一步增加
国泰君安证券2021-08-10