猜你想问
呈和科技2026年半年报核心内容是什么?
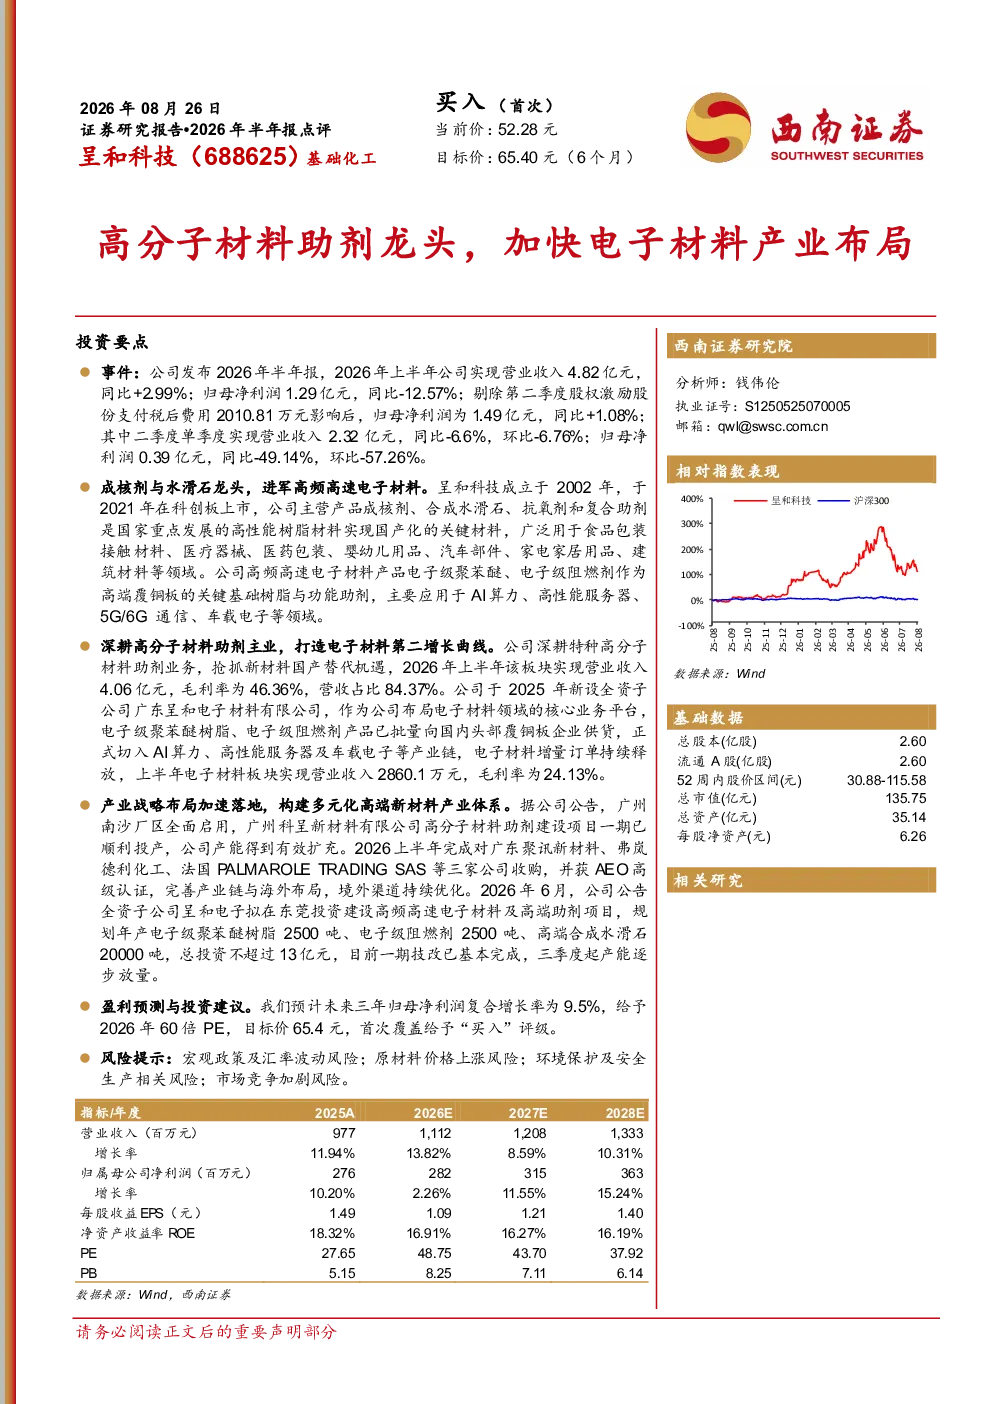
呈和科技2026年半年报显示,公司作为成核剂与合成水滑石龙头企业,正积极进军高频高速电子材料市场。公司深耕特种高分子材料助剂业务,电子材料板块已成为重要增长点。上半年实现营业收入4.82亿元,同比增长2.99%,但归母净利润同比下降12.57%。公司通过产业战略布局加速落地,构建多元化高端新材料产业体系,正由传统树脂助剂龙头向AI算力驱动的高频高速电子材料平台公司升级。
高分子材料助剂行业发展趋势如何?
高分子材料助剂行业正经历国产替代和技术升级的关键时期。随着5G、AI算力、新能源汽车等高端应用场景需求增长,对高性能特种助剂的需求日益提升。成核剂、合成水滑石等关键材料国产化进程加速,推动行业向高端化、精细化方向发展。企业通过技术创新和产业链整合,提升产品性能和附加值,抢占市场先机成为行业竞争焦点。
研报重点分析了呈和科技的哪些方面?
研报重点分析了呈和科技在电子材料领域的战略布局和产能扩张。公司通过启用广州南沙厂区、投产高分子材料助剂项目、收购产业链上下游企业等举措,完善产业链布局。同时,全资子公司呈和电子拟投资建设高频高速电子材料项目,规划年产电子级聚苯醚树脂、电子级阻燃剂及高端合成水滑石,总投资不超过13亿元。这些举措旨在推动公司向高端电子材料平台转型。
当前高分子材料助剂市场现状如何?
当前高分子材料助剂市场呈现高端化、国产化趋势明显。传统助剂市场竞争激烈,而电子材料等高端应用领域对特种助剂的需求快速增长,国产替代空间广阔。头部企业通过技术创新和产能扩张,提升市场份额。同时,原材料价格波动、环保政策收紧等因素对行业带来挑战,企业需加强成本控制和风险管理。
研报提示了哪些投资风险?
研报提示的主要风险包括:宏观政策及汇率波动可能影响公司出口业务;原材料价格持续上涨可能压缩利润空间;环保及安全生产合规要求提高带来运营压力;市场竞争加剧可能影响产品定价能力。这些风险需关注,但具体投资决策需结合公司实际经营情况和行业动态综合判断。