猜你想问
福斯特2026年半年报核心内容是什么?
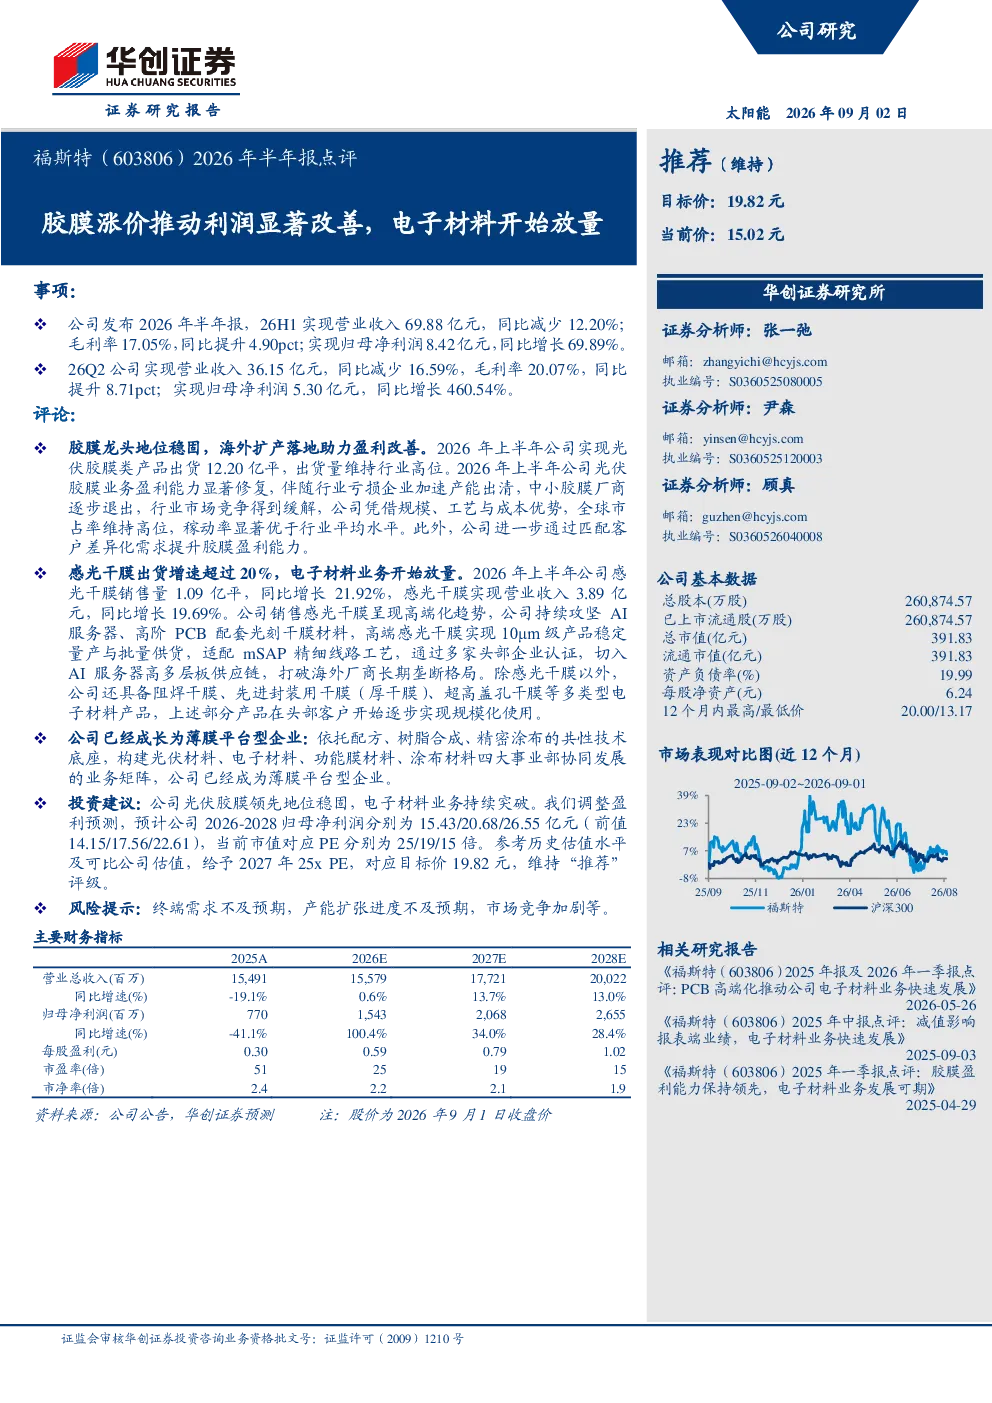
福斯特2026年上半年业绩显著改善,主要得益于胶膜价格上涨和电子材料业务放量。公司在光伏胶膜领域保持龙头地位,通过海外扩产和差异化需求匹配提升盈利能力。电子材料业务开始放量,感光干膜出货增速超过20%,并切入AI服务器高多层板供应链。
光伏胶膜赛道发展趋势如何?
光伏胶膜行业发展趋势显示,龙头企业通过海外扩产和产品差异化提升盈利能力成为关键策略。福斯特在光伏胶膜领域保持行业高位出货量,全球市占率领先,稼动率优于行业平均水平。电子材料方面,感光干膜实现高端化趋势,适配mSAP精细线路工艺,打破海外厂商垄断,阻焊干膜、先进封装用干膜等多类型产品逐步实现规模化使用。
福斯特报告重点分析了哪些业务方向?
福斯特报告重点分析了光伏胶膜和电子材料两大业务方向。光伏胶膜方面,公司出货量维持行业高位,盈利能力显著修复,全球市占率领先,稼动率优于行业平均水平。电子材料方面,感光干膜出货增速超过20%,并切入AI服务器高多层板供应链,同时阻焊干膜、先进封装用干膜等多类型产品逐步实现规模化使用,推动公司向薄膜平台型企业转型。
当前光伏胶膜市场现状如何?
当前光伏胶膜市场现状显示,行业龙头企业通过技术创新和产能扩张提升市场份额和盈利能力。福斯特在光伏胶膜领域保持行业高位出货量,全球市占率领先,稼动率优于行业平均水平。电子材料市场方面,高端感光干膜需求增长迅速,打破海外厂商垄断,推动国产替代进程,同时阻焊干膜、先进封装用干膜等多类型产品逐步实现规模化使用,市场前景广阔。
福斯特报告提示了哪些风险?
福斯特报告提示了终端需求不及预期、产能扩张进度不及预期、市场竞争加剧等风险。终端需求方面,光伏和电子材料行业受宏观经济波动影响较大,需求不及预期可能导致业绩下滑。产能扩张方面,公司计划海外扩产和产品线延伸,若进度不及预期可能影响市场份额和盈利能力。市场竞争方面,光伏胶膜和电子材料行业竞争激烈,若公司无法持续提升产品竞争力和市场份额,可能面临盈利能力下降风险。