猜你想问
这份报告的核心内容是什么?
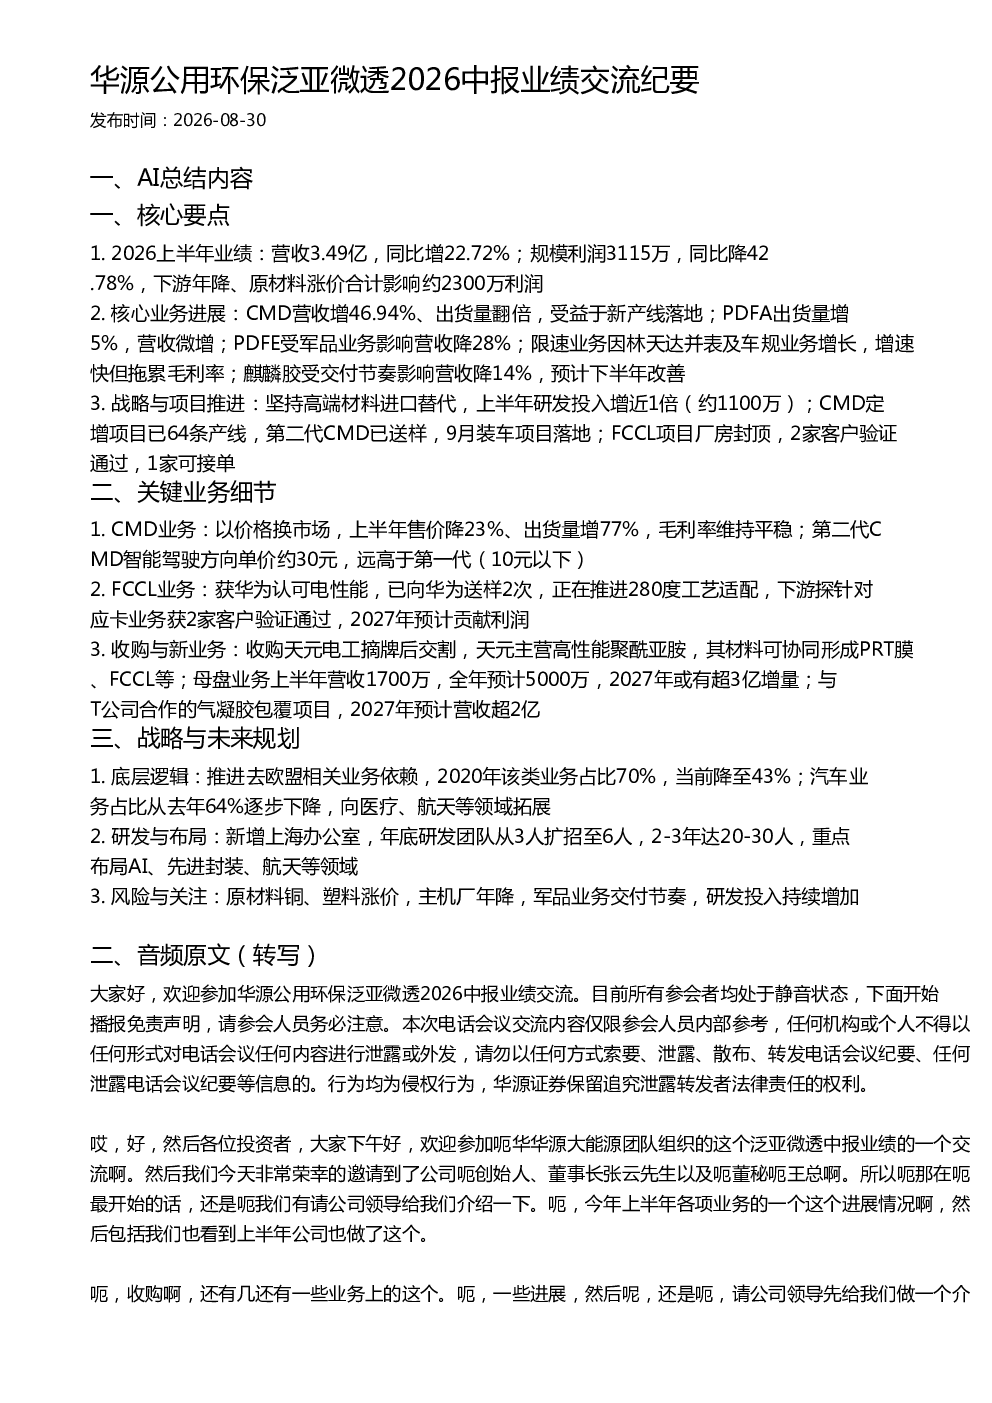
报告显示2026上半年公司营收3.49亿同比增长22.72%但规模利润3115万同比降42.78%主要受下游年降和原材料涨价影响约2300万利润CMD业务营收增46.94%出货量翻倍受益新产线落地FCCL项目厂房封顶2家客户验证通过1家可接单研发投入增近1倍约1100万
高端材料进口替代赛道发展趋势如何?
公司坚持高端材料进口替代战略上半年研发投入增近1倍约1100万CMD定增项目已64条产线第二代CMD已送样预计明年贡献利润FCCL获华为认可电性能正在推进280度工艺适配收购天元电工主营高性能聚酰亚胺未来有望对标科思达
报告重点分析了哪些业务方向?
报告重点分析了CMD业务以价格换市场策略取得成果第二代CMD智能驾驶方向单价约30元远高于第一代FCCL业务获华为认可电性能正在推进280度工艺适配收购天元电工主营高性能聚酰亚胺未来有望对标科思达
当前市场现状如何?
公司2026上半年营收3.49亿同比增长22.72%规模利润3115万同比降42.78%主要受下游年降和原材料涨价影响约2300万利润CMD业务营收增46.94%出货量翻倍受益新产线落地PDFA出货量增5%营收微增PDFE受军品业务影响营收降28%限速业务增速快但拖累毛利率麒麟胶受交付节奏影响营收降14%预计下半年改善
报告提示了哪些风险?
报告提示原材料铜塑料涨价主机厂年降军品业务交付节奏风险同时研发投入持续增加年底研发团队将扩招至6人2-3年达20-30人重点布局AI先进封装航天等领域
你可能感兴趣
华源公用电新 泛亚微透天缘电工意向收购事项交流
未知机构2026-07-19
泛亚微透:2026年半年度报告
财报2026-08-29
华源公用环保永兴股份2026年半年度业绩交流
未知机构2026-09-03
泛亚微透机构调研纪要
轻工制造发现报告2024-09-13
泛亚微透机构调研纪要
轻工制造发现报告2026-07-26
泛亚微透机构调研纪要
轻工制造发现报告2025-03-06
泛亚微透机构调研纪要
轻工制造发现报告2025-02-11
泛亚微透机构调研纪要
轻工制造发现报告2024-03-01
【东北化工】“泛亚微透”:气凝胶订单充分,低成本快速占领市场,业绩拐点确立r
未知机构2023-01-04
泛亚微透2026.7.22投资者沟通会暨业绩会议纪要
未知机构2026-07-22