猜你想问
锡业股份2026年半年报核心内容是什么?
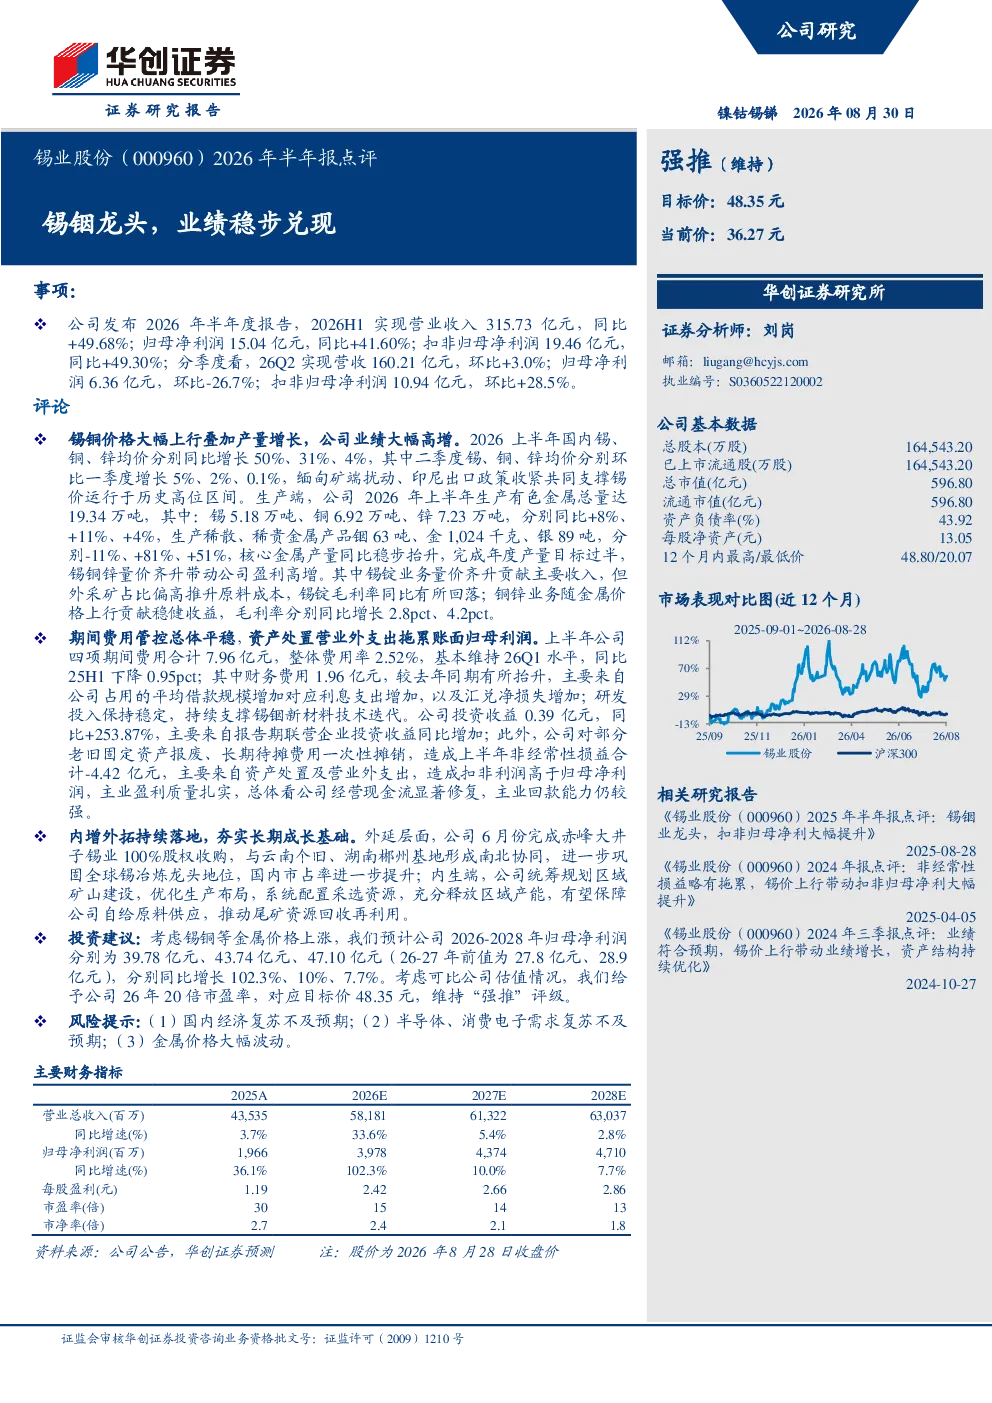
锡业股份2026年半年报显示公司业绩大幅高增,主要得益于锡、铜、锌价格上行及产量增长。上半年实现营业收入315.73亿元,同比增长49.68%;归母净利润15.04亿元,同比增长41.60%;扣非归母净利润19.46亿元,同比增长49.30%。分季度看,26Q2营收160.21亿元,环比增长3.0%;归母净利润6.36亿元,环比下降26.7%;扣非归母净利润10.94亿元,环比增长28.5%。
锡业股份所在赛道行业发展趋势如何?
2026年上半年,国内锡、铜、锌均价分别同比增长50%、31%、4%,其中二季度锡、铜、锌均价分别环比增长5%、2%、0.1%。缅甸矿端扰动、印尼出口政策收紧支撑锡价运行于历史高位区间。锡业股份作为全球锡冶炼龙头,受益于行业景气度提升,产量稳步增长,上半年生产有色金属总量达19.34万吨,锡、铜、锌产量分别同比增长8%、11%、4%。
锡业股份半年报重点分析了哪些方向?
报告重点分析了锡铜价格上行对业绩的驱动作用,以及公司产量增长带来的业绩提升。锡锭业务量价齐升贡献主要收入,但外采矿占比偏高推升原料成本,锡锭毛利率同比有所回落。铜锌业务随金属价格上行贡献稳健收益,毛利率分别同比增长2.8pct、4.2pct。此外,报告还分析了公司费用与利润情况,经营现金流显著修复,以及长期发展策略,包括外延并购和内生增长措施。
当前锡业股份市场现状如何?
锡业股份2026年上半年业绩表现亮眼,营收和净利润均实现大幅增长,主要得益于金属价格上涨和产量提升。公司经营现金流显著修复,主业回款能力较强。但需关注财务费用有所抬升,主要来自借款规模增加及汇兑净损失增加。从行业角度看,锡、铜、锌价格处于历史高位区间,但市场存在不确定性,需关注价格波动风险。
锡业股份研报有哪些风险提示?
报告提示了三方面风险:一是国内经济复苏不及预期,可能影响下游需求;二是半导体、消费电子需求复苏不及预期,对铜、锌需求构成压力;三是金属价格大幅波动,锡、铜、锌价格波动将直接影响公司业绩。此外,公司外采矿占比偏高推升原料成本,需关注成本控制风险。