猜你想问
锡业股份2026年半年度业绩说明会主要讨论了哪些内容?
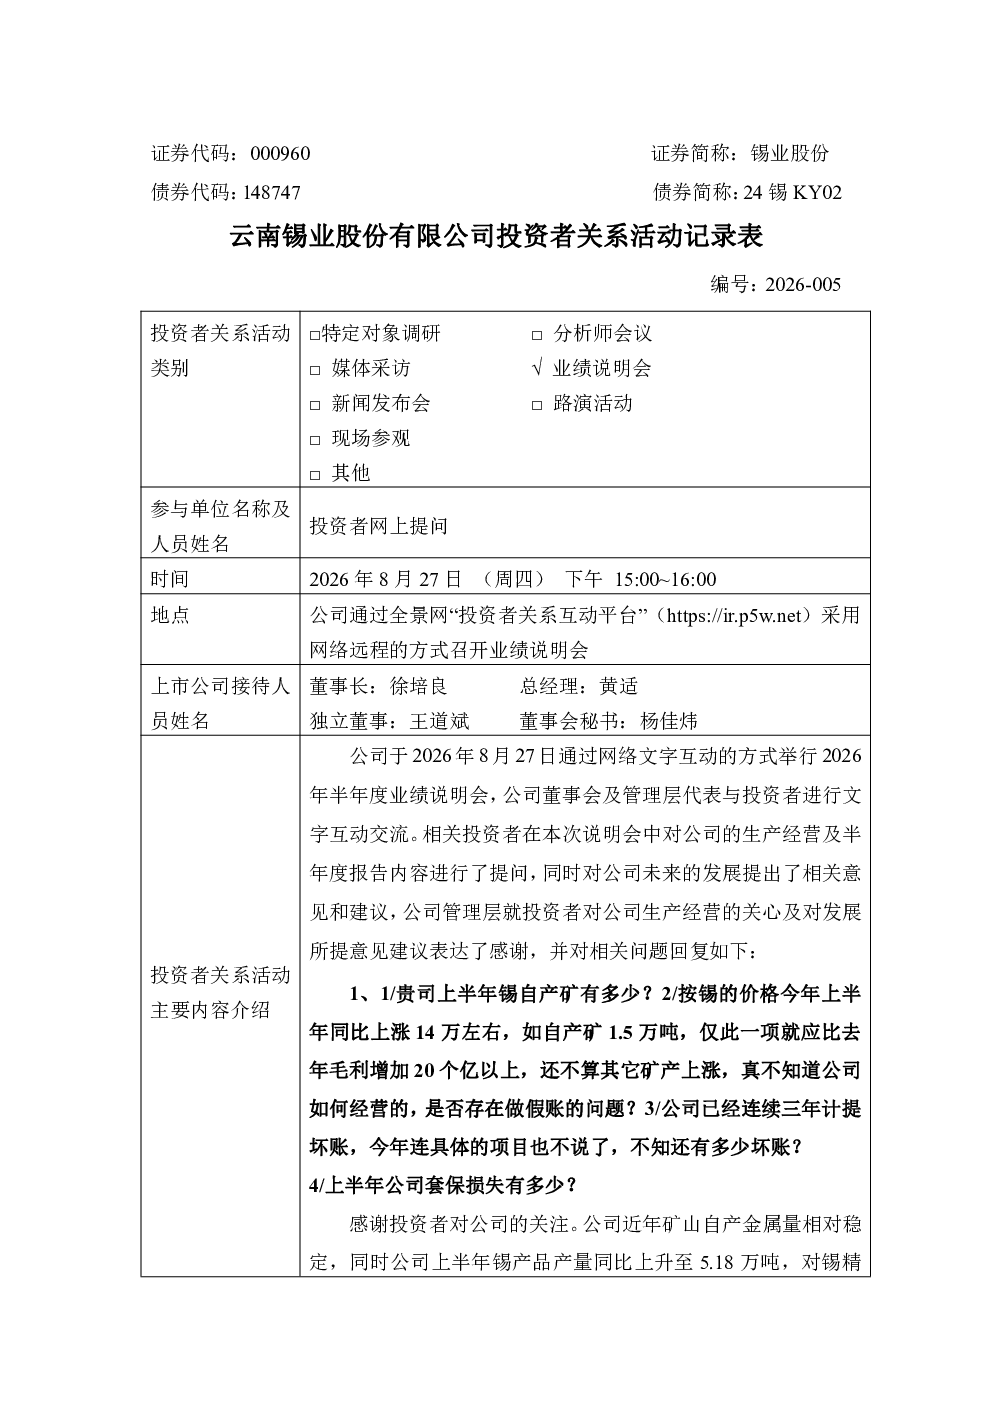
锡业股份2026年半年度业绩说明会主要围绕生产经营、财务数据、利润成本、财务资本运作、未来规划等方面展开。会议披露了上半年锡产品产量同比上升至5.18万吨,锡精矿自给率受影响,锡价上涨14万元/吨但自产锡毛利未显著提升,连续三年计提坏账但未披露具体项目及金额,增加短期借款用于偿还永续债及增强现金储备,聚焦资源内找外拓降本增效,高纯铟业务进展未详细披露,未明确回应雲錫新材料注入计划,坏账计提依据准则执行但未披露未计提金额。
锡业股份所在赛道的发展趋势如何?
锡业股份所在赛道为有色金属行业,当前锡价上涨但受矿山成本上升、金属价值结构变化及套期保值跨期时间差等因素影响,自产锡毛利未显著提升。未来发展趋势需关注资源利用效率提升、技术创新降本增效、高附加值产品如高纯铟业务拓展,以及行业竞争格局变化。公司聚焦“内找外拓”策略,提升现有及新增资源储备,符合行业资源整合趋势。
锡业股份报告重点分析了哪些方向?
锡业股份报告重点分析了生产经营与财务数据、利润与成本、财务与资本运作、未来规划与业务拓展。生产经营方面关注锡产品产量、锡精矿自给率及锡价波动影响;利润成本方面分析毛利未随价格同步提升的原因,包括矿山成本上升及成本分摊变化;财务资本运作方面披露短期借款用途及永续债偿还计划;未来规划方面聚焦资源利用、技术创新降本增效及高纯铟业务拓展。
当前锡业股份的市场现状如何?
当前锡业股份市场现状表现为锡价上涨但自产锡毛利未显著提升,主要受矿山成本上升、金属价值结构变化及套期保值跨期时间差等因素影响。公司上半年锡产品产量同比上升,但锡精矿自给率受影响。财务方面,增加短期借款用于偿还永续债及增强现金储备,连续三年计提坏账但未披露具体项目及金额。市场需关注锡价波动对成本和利润的影响,以及公司资源利用和降本增效的成效。
锡业股份研报存在哪些风险提示?
锡业股份研报存在的主要风险提示包括:锡价波动风险,当前锡价上涨但自产锡毛利未显著提升,未来价格波动可能影响盈利能力;成本上升风险,矿山成本上升及成本分摊变化导致毛利未增加;坏账计提风险,连续三年计提坏账但未披露具体项目及未计提金额,未来坏账规模可能扩大;资源储备风险,锡精矿自给率受影响,需关注资源利用和新增资源储备的成效;政策风险,行业政策变化可能影响生产经营和盈利水平。