猜你想问
敏实集团2026年中报核心内容有哪些?
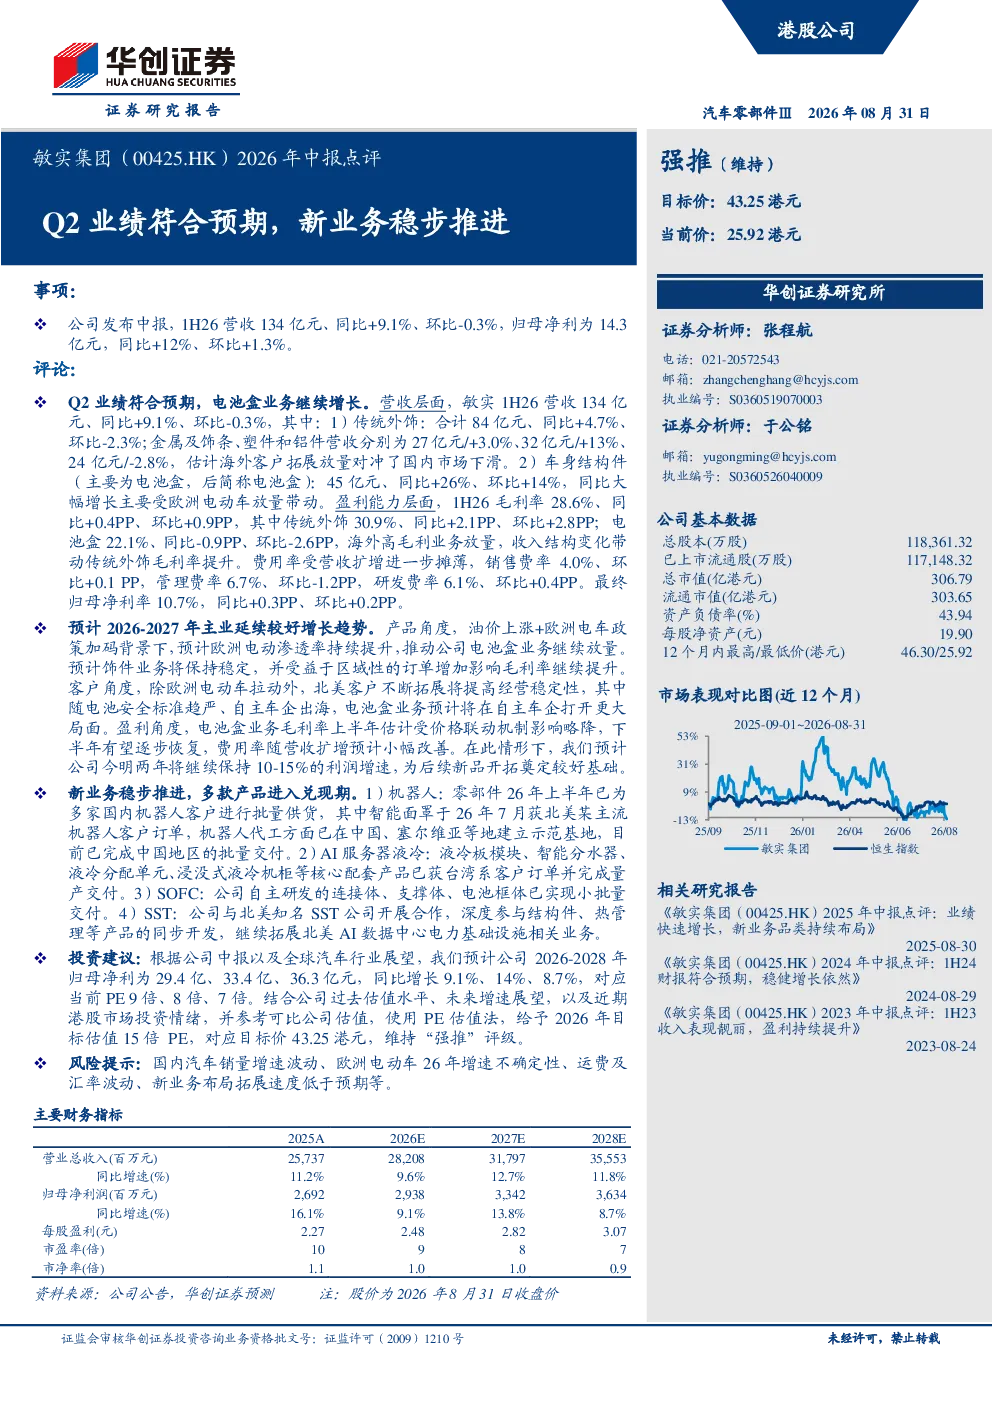
敏实集团2026年中报显示,公司上半年营收134亿元,同比增长9.1%,环比下降0.3%。传统外饰业务营收84亿元,同比增长4.7%,环比下降2.3%,其中金属及饰条、塑件、铝件业务表现各异。电池盒业务表现亮眼,营收45亿元,同比增长26%,环比增长14%。毛利率方面,公司整体毛利率为28.6%,同比提升0.4个百分点,环比提升0.9个百分点。归母净利率为10.7%,同比提升0.3个百分点,环比提升0.2个百分点。
汽车行业电动化趋势对敏实集团有何影响?
汽车行业电动化趋势对敏实集团的影响显著。随着欧洲电动车渗透率提升,公司电池盒业务迎来放量增长,成为主要增长动力。传统外饰业务保持稳定,毛利率有望提升。北美客户的拓展提高了经营稳定性,电池盒业务在自主车企出海中打开更大局面。未来,欧洲电动车市场增速的不确定性、国内汽车销量增速波动等因素可能对公司业绩产生影响。
敏实集团新业务进展如何?
敏实集团新业务进展顺利。机器人业务实现零部件批量供货,智能面罩获得北美订单,代工基地完成交付。AI服务器液冷业务核心产品获台湾系客户订单并量产。SOFC业务连接体、支撑体、电池框体实现小批量交付。SST业务与北美SST公司合作开发结构件、热管理等产品,拓展北美AI数据中心业务。这些新业务有望成为公司未来增长的新引擎。
当前敏实集团的市场表现如何?
当前敏实集团市场表现稳健。公司Q2业绩符合预期,传统外饰业务保持稳定增长,电池盒业务成为主要增长动力。盈利能力提升,毛利率和净利率均有所改善。公司积极拓展北美市场,提高经营稳定性。新业务布局逐步推进,未来增长潜力较大。但需关注国内汽车销量增速波动、欧洲电动车市场增速不确定性等风险因素。
敏实集团2026年中报存在哪些风险提示?
敏实集团2026年中报提示了几个风险因素。首先,国内汽车销量增速波动可能影响公司传统外饰业务表现。其次,欧洲电动车市场增速不确定性可能影响公司电池盒业务增长。此外,运费及汇率波动可能影响公司盈利能力。最后,新业务布局拓展速度低于预期可能影响公司长期发展。这些风险因素需引起投资者关注。