猜你想问
蓝思科技2026年半年报核心内容有哪些?
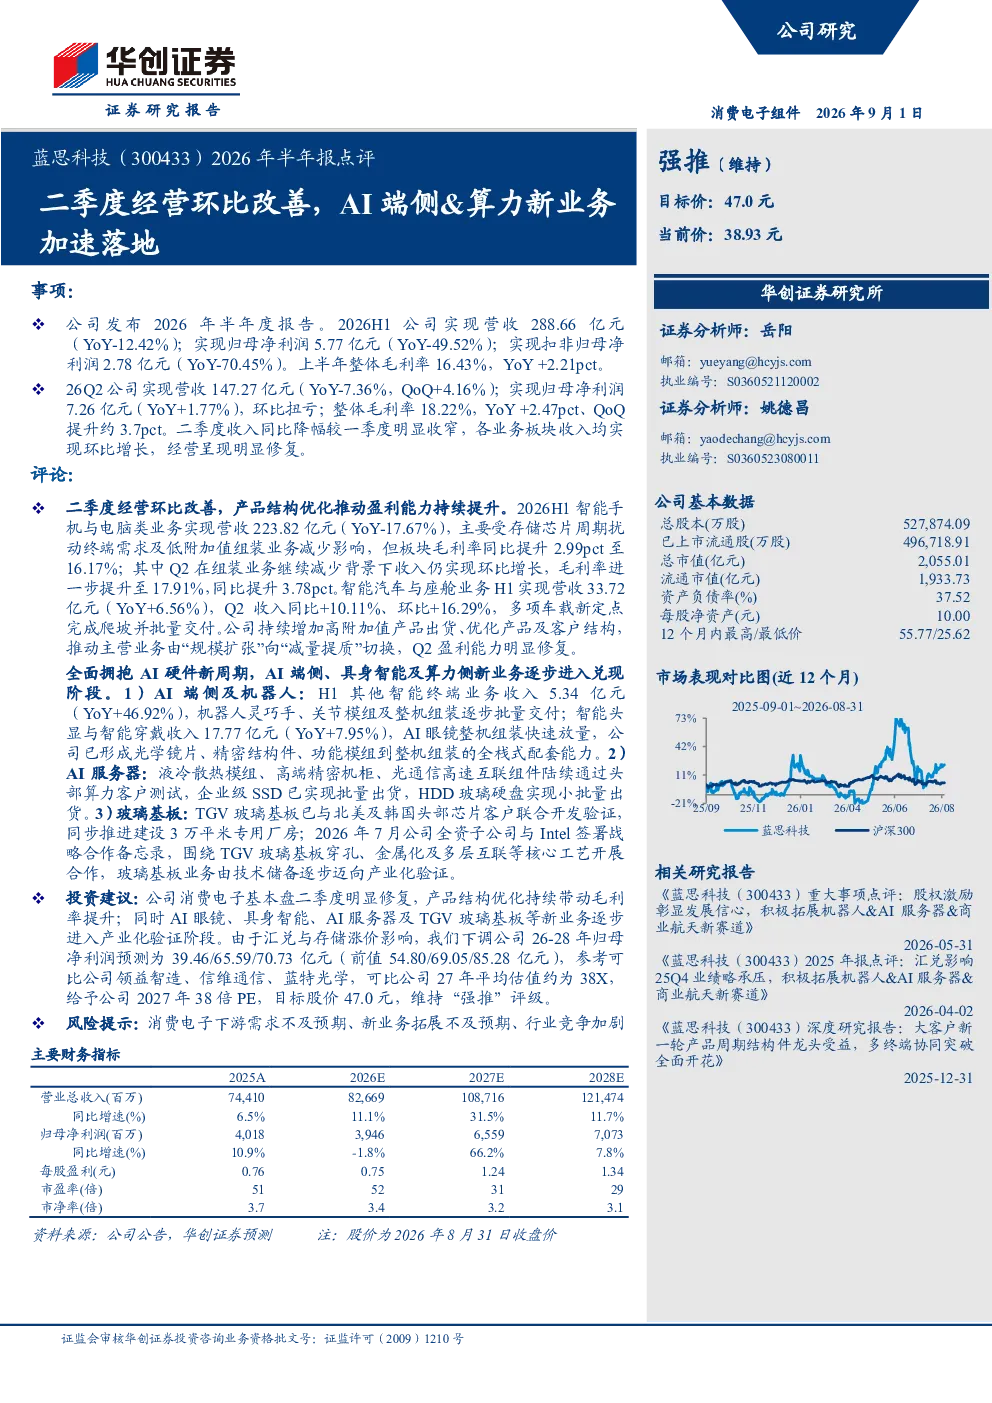
蓝思科技2026年半年报显示,公司二季度经营环比改善,各业务板块收入均实现环比增长,毛利率提升。报告强调产品结构优化,公司持续增加高附加值产品出货,推动主营业务由“规模扩张”向“减量提质”切换。AI端侧、具身智能及算力侧新业务逐步进入兑现阶段,包括AI眼镜、具身智能、AI服务器及TGV玻璃基板等,这些新业务正加速落地,成为公司未来增长的重要驱动力。
AI赛道发展趋势如何?
AI赛道正经历快速发展,AI端侧、具身智能及算力侧新业务逐步进入产业化验证阶段。蓝思科技等企业正积极布局AI眼镜、AI服务器等前沿产品,液冷散热模组、高端精密机柜等关键技术陆续通过头部算力客户测试,企业级SSD已实现批量出货。AI与精密制造、智能终端的融合将推动行业向更高附加值方向发展,未来市场潜力巨大。
报告重点分析了哪些方向?
报告重点分析了蓝思科技经营改善情况及AI新业务落地进展。经营方面,二季度公司实现环比扭亏,各业务板块收入增长,毛利率显著提升。AI业务方面,公司正加速AI眼镜、具身智能、AI服务器及TGV玻璃基板等产品的产业化进程,已与北美及韩国头部芯片客户联合开发验证,并与Intel签署战略合作备忘录,显示出公司在AI领域的积极布局和进展。
当前市场现状如何判断?
当前市场现状显示,蓝思科技消费电子业务基本盘二季度明显修复,产品结构优化持续带动毛利率提升。同时,AI新业务逐步进入产业化验证阶段,成为公司未来增长的重要驱动力。行业层面,AI与精密制造、智能终端的融合趋势明显,市场对高附加值产品和智能化解决方案的需求持续增长,为相关企业带来发展机遇。
研报提示哪些风险?
研报提示的主要风险包括消费电子下游需求不及预期、新业务拓展不及预期以及行业竞争加剧。消费电子市场存在周期性波动,若下游需求疲软可能影响公司业绩。新业务拓展面临技术、市场等多重挑战,若进展不及预期将影响未来增长。此外,行业竞争加剧也可能对公司的市场份额和盈利能力带来压力。