猜你想问
三友化工2026年半年报主要说了什么?
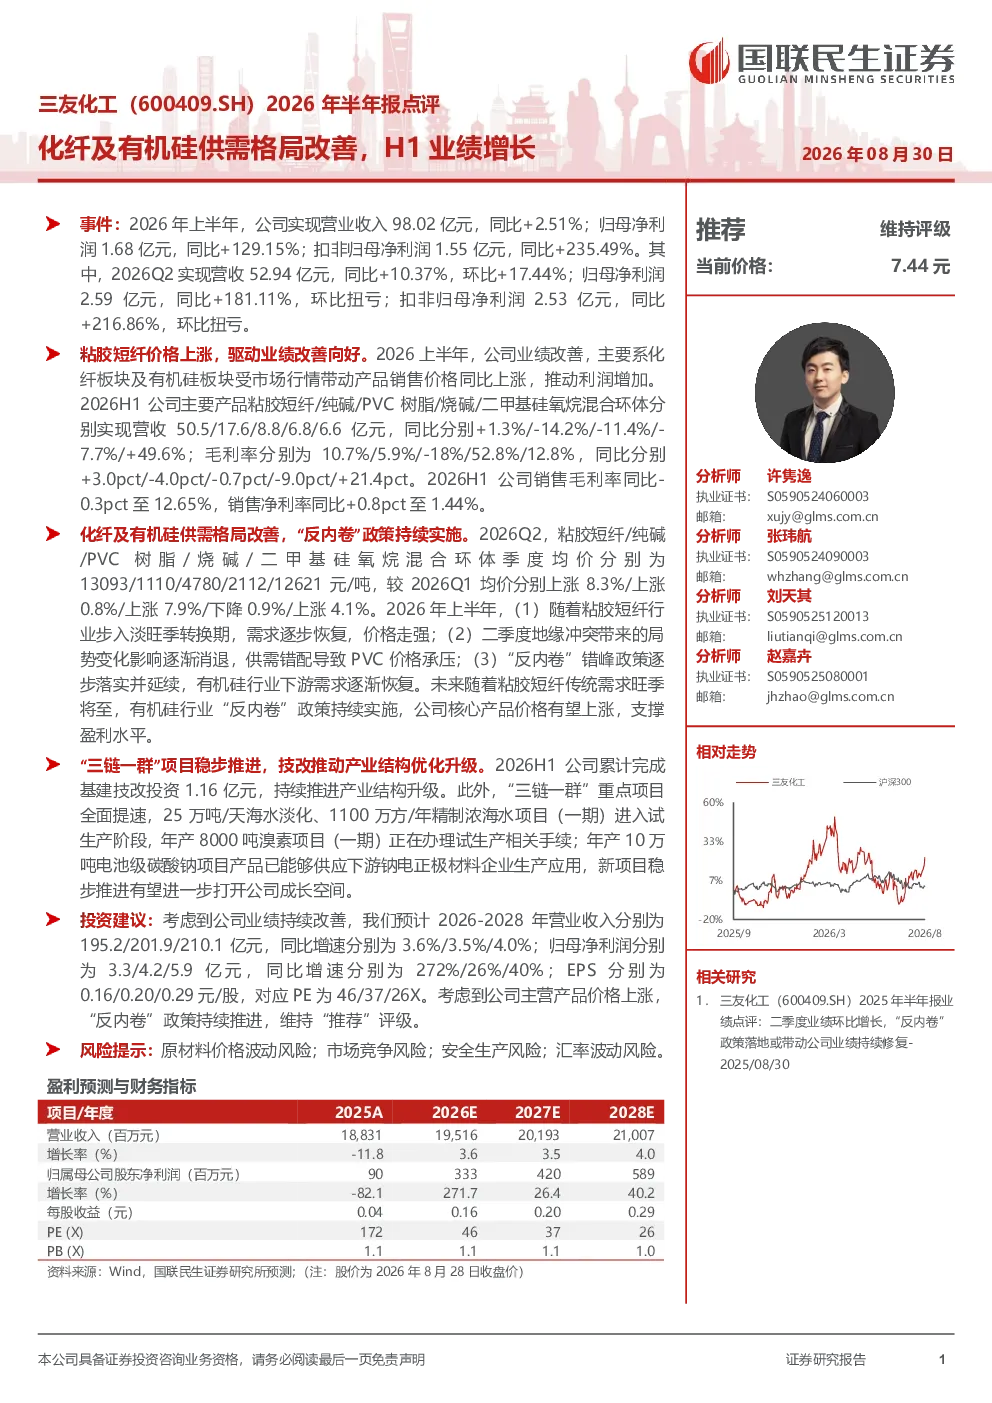
三友化工2026年半年报显示公司业绩显著改善,归母净利润同比大幅增长129.15%。主要得益于化纤及有机硅板块产品销售价格上涨,推动利润增加。具体表现为:2026年上半年营业收入98.02亿元(同比+2.51%),归母净利润1.68亿元(同比+129.15%),扣非归母净利润1.55亿元(同比+235.49%)。Q2营收52.94亿元(同比+10.37%,环比+17.44%),归母净利润2.59亿元(同比+181.11%,环比扭亏),扣非归母净利润2.53亿元(同比+216.86%,环比扭亏)。主要产品中,粘胶短纤/纯碱/PVC树脂/烧碱/二甲基硅氧烷混合环体H1营收同比分别+1.3%/-14.2%/-11.4%/-7.7%/+49.6%,毛利率同比分别+3.0pct/-4.0pct/-0.7pct/-9.0pct/+21.4pct。整体销售毛利率12.65%(同比-0.3pct),销售净利率1.44%(同比+0.8pct)。
化纤及有机硅行业2026年的供需格局有何变化?
2026年化纤及有机硅行业供需格局有所改善。Q2主要产品季度均价较Q1分别上涨8.3%/上涨0.8%/上涨7.9%/下降0.9%/上涨4.1%。具体来看:(1)粘胶短纤需求逐步恢复,价格走强;(2)PVC价格受地缘冲突影响承压;(3)有机硅“反内卷”政策延续,下游需求恢复。未来核心产品价格有望上涨,支撑行业盈利。公司持续推进产业结构升级,如“三链一群”项目提速,海水淡化、精制浓海水项目进入试生产,溴素项目办理试生产手续,电池级碳酸钠已供应下游企业,新项目有望打开成长空间。
三友化工报告中哪些产品表现突出?
三友化工报告中,有机硅产品表现突出,H1营收同比+49.6%,毛利率同比+21.4pct,主要得益于“反内卷”政策延续和下游需求恢复。粘胶短纤需求逐步恢复,价格走强,营收同比+1.3%,毛利率同比+3.0pct。纯碱、PVC树脂、烧碱产品受市场波动影响,营收同比分别下降14.2%、11.4%、7.7%,毛利率同比分别下降4.0pct、0.7pct、9.0pct。公司整体销售毛利率12.65%(同比-0.3pct),销售净利率1.44%(同比+0.8pct)。
当前市场对三友化工的判断如何?
当前市场对三友化工的判断是业绩显著改善,公司2026年上半年归母净利润同比大幅增长129.15%,展现出较强的经营韧性。主要产品价格上涨推动利润增加,尤其是有机硅板块表现亮眼。公司持续推进产业结构升级,“三链一群”项目提速,海水淡化、精制浓海水项目进入试生产,新项目有望打开成长空间。未来核心产品价格有望上涨,支撑盈利。但需关注原材料价格波动、市场竞争、安全生产、汇率波动等风险因素。
三友化工研报中提示了哪些风险?
三友化工研报中提示了以下风险:(1)原材料价格波动:主要原材料价格变动可能影响公司成本控制和盈利能力;(2)市场竞争:化纤及有机硅行业竞争激烈,价格战可能压缩利润空间;(3)安全生产:化工行业存在安全生产风险,可能影响生产经营;(4)汇率波动:汇率变动可能影响公司外币业务结算。这些风险需持续关注,但研报未涉及投资建议或涨跌判断。