猜你想问
广州酒家2026年H1业绩核心内容是什么?
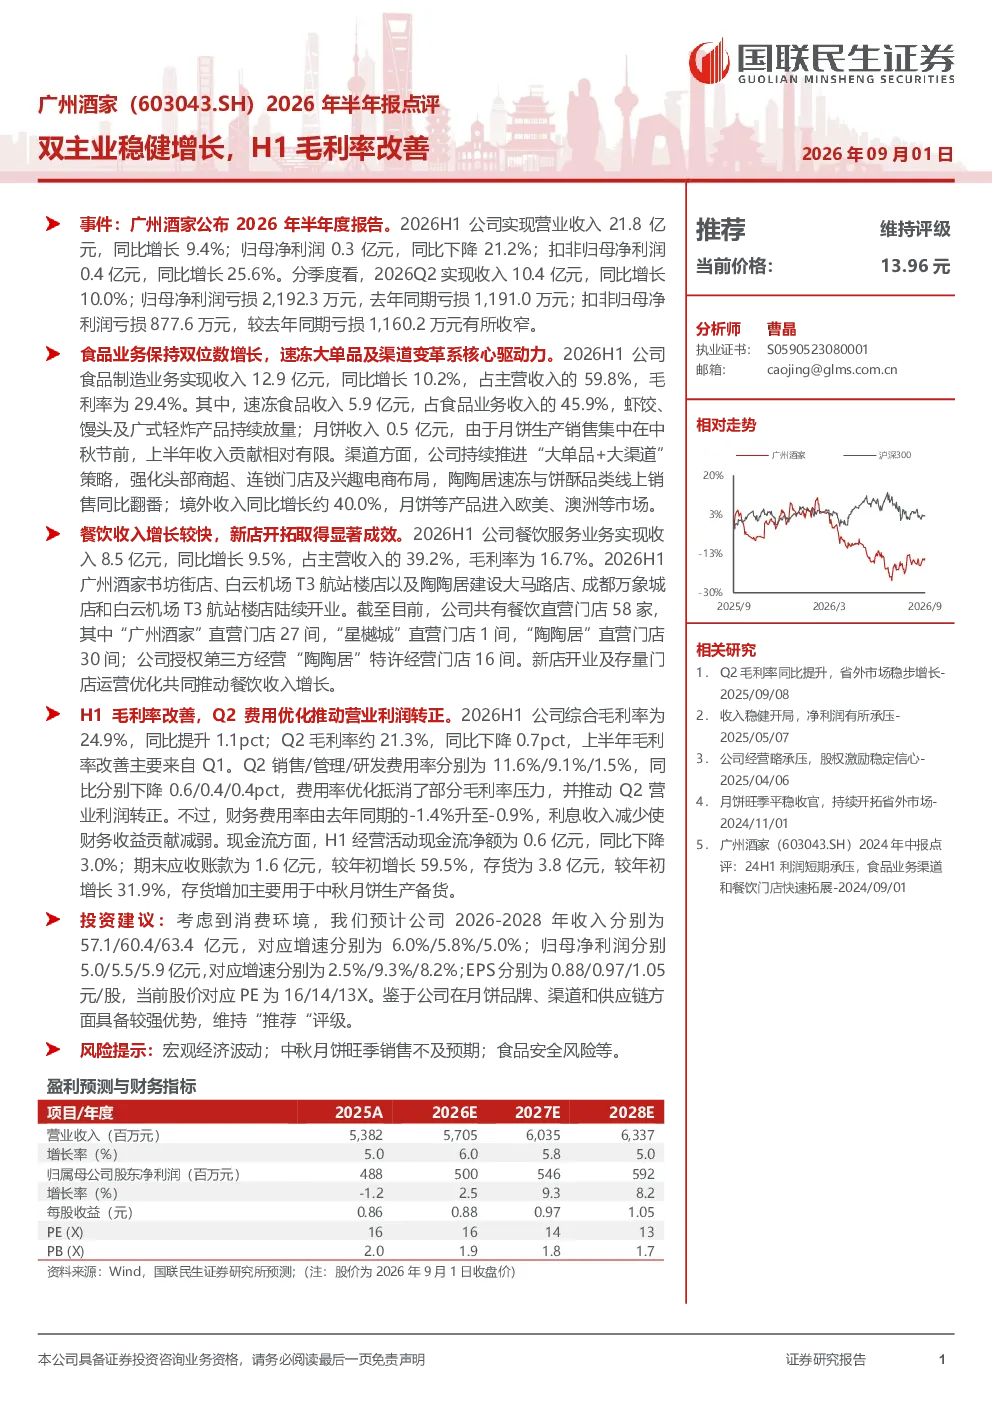
广州酒家2026年H1业绩表现稳健,食品业务和餐饮业务均实现双位数增长。食品业务收入12.9亿元,同比增长10.2%,其中速冻食品收入5.9亿元,虾饺、馒头及广式轻炸产品持续放量。餐饮业务收入8.5亿元,同比增长9.5%,新店开业及存量门店运营优化推动收入增长。H1综合毛利率为24.9%,同比提升1.1pct,主要来自Q1的改善。线上销售同比翻番,境外收入同比增长约40.0%
食品饮料行业2026年发展趋势如何?
食品饮料行业2026年发展趋势显示,食品业务和餐饮业务均呈现双位数增长,反映市场需求稳定。速冻食品、虾饺、馒头等细分品类持续放量,显示出消费者对便捷化、品质化产品的偏好。线上渠道占比提升明显,线上销售同比翻番,境外收入增长约40.0%,表明品牌出海和数字化转型成为行业重要方向。毛利率改善也反映出行业竞争格局优化,头部企业通过渠道和供应链整合提升盈利能力
研报重点分析了广州酒家的哪些方面?
研报重点分析了广州酒家的双主业增长情况,食品业务和餐饮业务均实现双位数增长,其中食品业务收入12.9亿元,同比增长10.2%,餐饮业务收入8.5亿元,同比增长9.5%。报告还关注了毛利率改善,H1综合毛利率提升至24.9%,主要来自Q1的改善。此外,报告分析了公司渠道策略,如“大单品+大渠道”策略,以及线上销售和境外收入的增长情况。新店开业和存量门店运营优化也作为餐饮业务增长的重要驱动力被提及
当前食品饮料市场现状如何?
当前食品饮料市场现状显示,市场需求稳定,食品业务和餐饮业务均实现双位数增长,反映消费者对食品饮料的需求持续旺盛。速冻食品、虾饺、馒头等细分品类表现突出,显示出消费者对便捷化、品质化产品的偏好。线上渠道占比提升明显,线上销售同比翻番,境外收入增长约40.0%,表明品牌出海和数字化转型成为市场重要趋势。毛利率改善也反映出行业竞争格局优化,头部企业通过渠道和供应链整合提升盈利能力
研报提示了哪些风险?
研报提示了宏观经济波动、中秋月饼旺季销售不及预期、食品安全风险等主要风险。宏观经济波动可能影响消费者购买力,进而影响公司业绩。中秋月饼旺季销售不及预期可能导致食品业务收入增长不及预期。食品安全风险则可能对公司品牌形象和业绩造成负面影响。此外,财务费用率上升导致财务收益贡献减弱,也可能对公司盈利能力产生一定压力