猜你想问
江丰电子2026年半年报的主要财务数据有哪些?
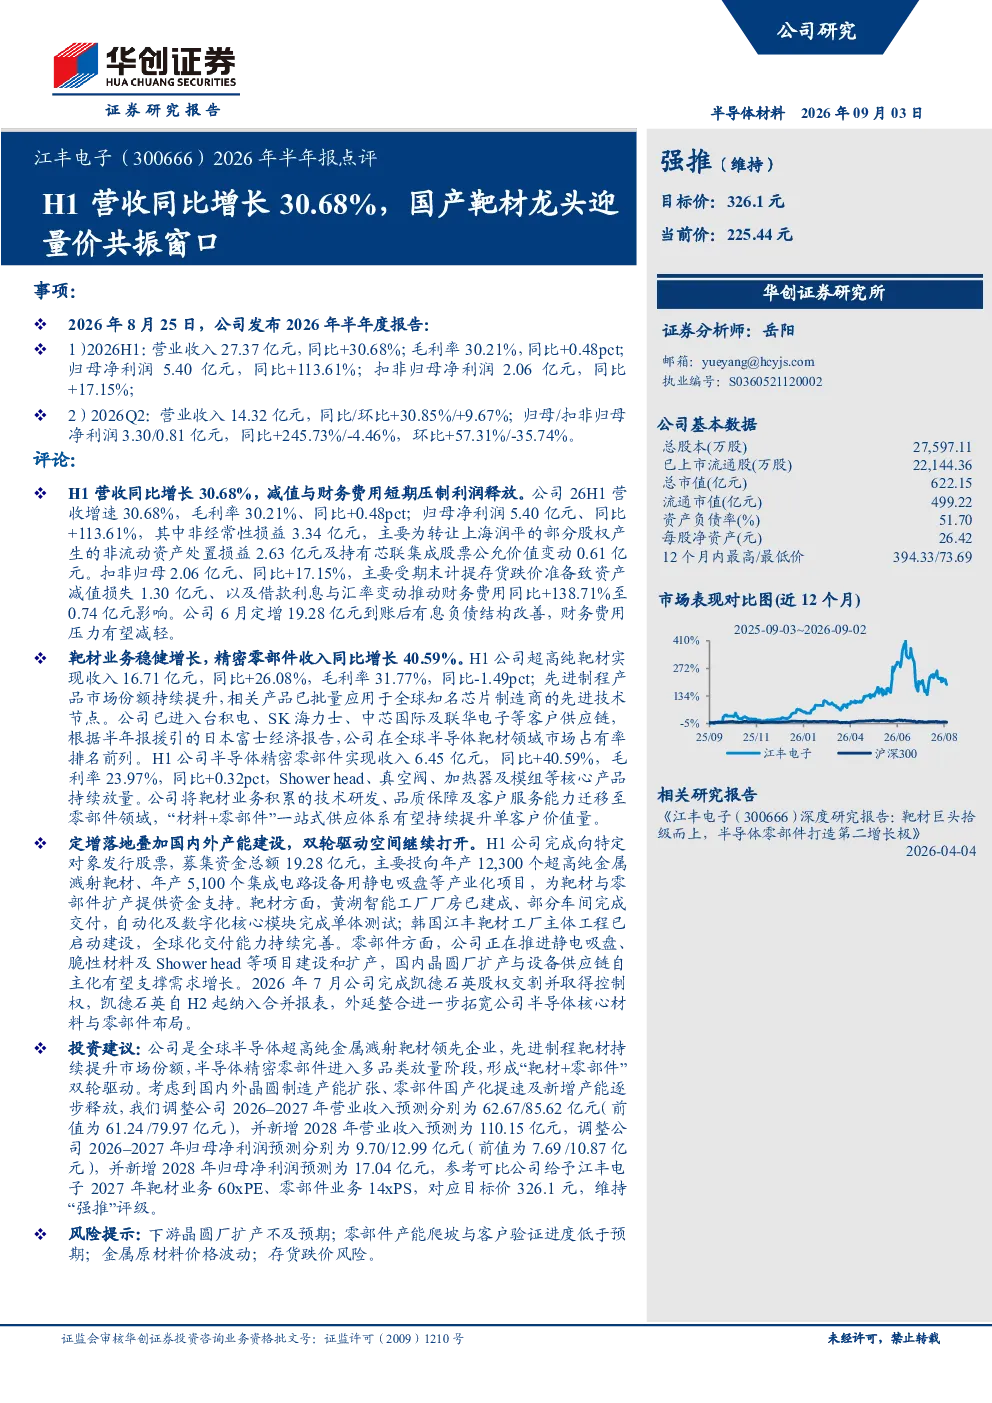
江丰电子2026年半年报显示,公司营收同比增长30.68%,达到27.37亿元,归母净利润同比增长113.61%,达到5.40亿元。毛利率为30.21%,同比提升0.48个百分点。Q2营收同比增长30.85%,环比增长9.67%,归母净利润同比增长245.73%,环比增长57.31%。扣非归母净利润同比增长17.15%,达到2.06亿元。
江丰电子在靶材和精密零部件业务方面的表现如何?
靶材业务方面,超高纯靶材收入同比增长26.08%,达到16.71亿元,毛利率为31.77%,同比降低1.49个百分点。公司先进制程产品市场份额持续提升,已批量应用于全球知名芯片制造商的先进技术节点,并进入台积电、SK海力士、中芯国际及联华电子等客户供应链。精密零部件业务方面,收入同比增长40.59%,达到6.45亿元,毛利率为23.97%,同比提升0.32个百分点。Shower head、真空阀、加热器及模组等核心产品持续放量。
江丰电子未来的发展战略和布局有哪些?
公司完成19.28亿元定增,主要用于靶材与零部件扩产项目。靶材方面,黄湖智能工厂已建成部分车间,韩国工厂主体工程已启动建设。零部件方面,公司推进静电吸盘、脆性材料及Shower head等项目扩产。2026年7月完成凯德石英股权交割,拓宽半导体材料与零部件布局。
当前半导体靶材和精密零部件市场的现状如何?
江丰电子作为国产靶材龙头,其先进制程产品已批量应用于全球知名芯片制造商的先进技术节点,并进入台积电、SK海力士、中芯国际及联华电子等客户供应链,显示出国内半导体材料企业在高端市场的竞争力持续提升。精密零部件业务方面,Shower head、真空阀等核心产品持续放量,反映了下游半导体设备制造需求的旺盛。
江丰电子面临的主要风险有哪些?
主要风险包括下游晶圆厂扩产不及预期、零部件产能爬坡与客户验证进度低于预期、金属原材料价格波动、存货跌价风险等。这些风险可能影响公司的营收和利润表现,需要密切关注市场变化和公司应对措施。