猜你想问
鹏辉能源2026年半年报核心内容有哪些?
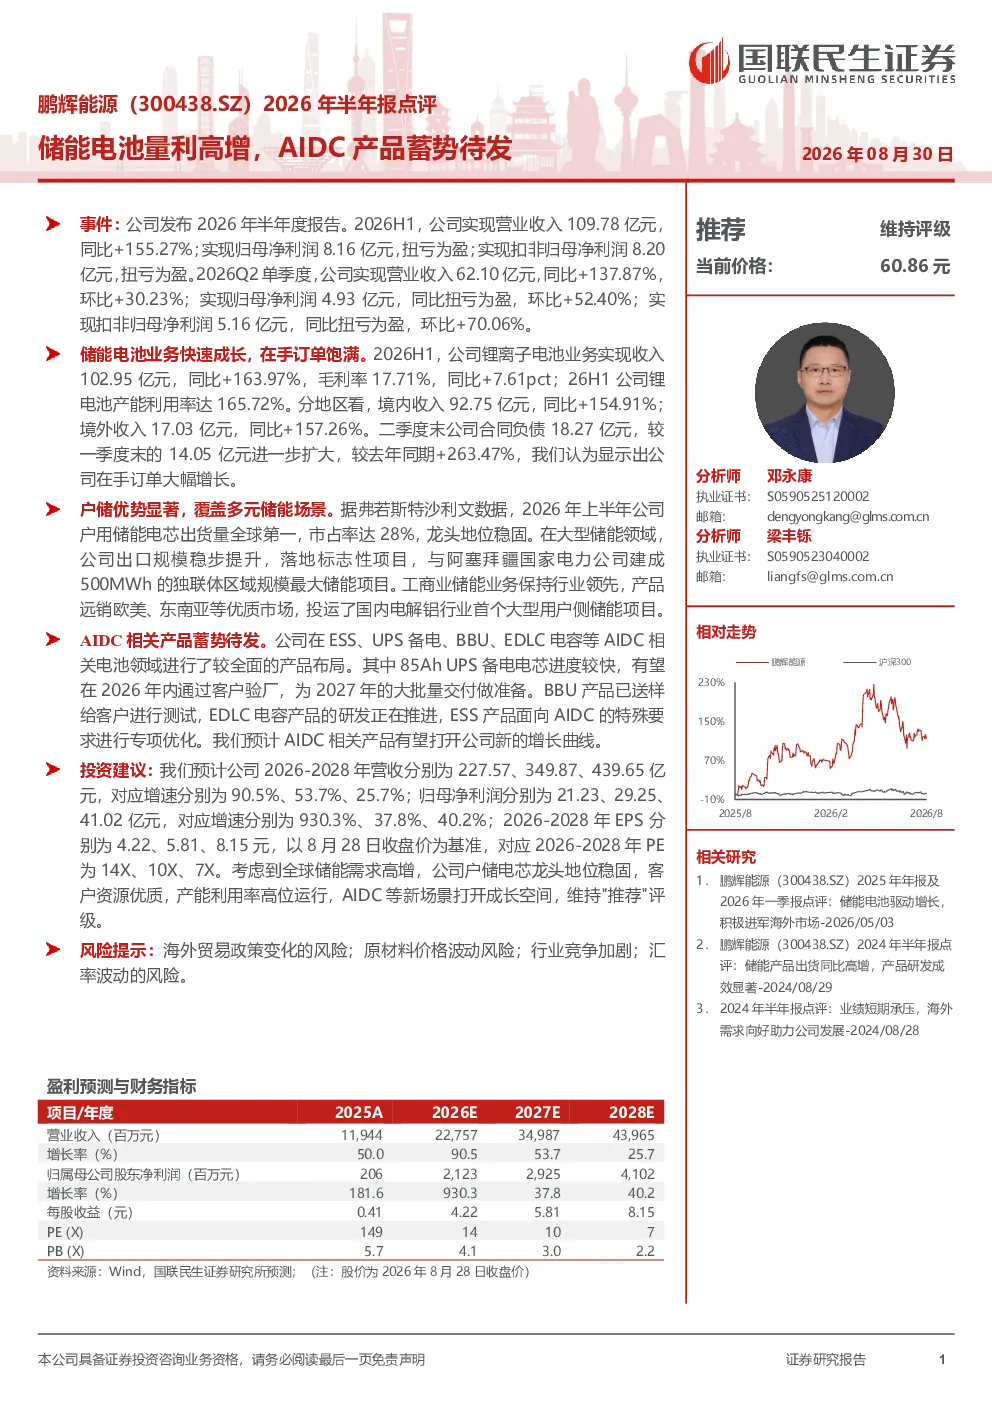
鹏辉能源2026年半年度报告显示,公司业绩实现高增长并扭亏为盈。2026H1营业收入109.78亿元,同比+155.27%;归母净利润8.16亿元,扣非归母净利润8.20亿元。储能电池业务收入102.95亿元,同比+163.97%,毛利率17.71%。二季度末合同负债18.27亿元,显示在手订单大幅增长。户用储能电芯出货量全球第一,市占率28%。工商业储能保持领先,投运国内电解铝行业首个大型用户侧储能项目。AIDC产品布局较全面,85Ah UPS备电电芯有望年内通过客户验厂。
储能行业发展趋势如何?
储能行业正经历快速发展,全球需求高增推动市场扩张。户用储能领域竞争激烈,头部企业市占率提升。大型储能项目稳步落地,工商业储能应用场景不断拓展。技术方面,储能电池能量密度、循环寿命、安全性持续优化,成本下降推动应用普及。AIDC场景(备电、UPS、BBU等)成为新的增长点,多技术路线并存。政策支持力度加大,为行业提供良好发展环境。
鹏辉能源报告重点分析了哪些方向?
鹏辉能源报告重点分析了储能电池业务的快速成长,特别是锂离子电池收入同比+163.97%,毛利率提升7.61pct。公司户用储能全球领先,大型储能项目稳步推进。AIDC产品布局全面,包括ESS、UPS备电、BBU、EDLC电容等,85Ah UPS备电电芯有望年内通过客户验厂。报告还关注了公司产能利用率高位运行及客户资源优势。
当前储能市场现状如何判断?
当前储能市场呈现供需两旺态势,全球需求高增带动行业快速发展。市场竞争加剧,但头部企业凭借技术、规模、客户资源优势保持领先。户用储能市场渗透率提升,大型储能项目成为重要增长引擎。工商业储能应用场景不断丰富,多技术路线并存。AIDC场景成为新的市场机会,但技术成熟度和商业模式仍需探索。行业整体处于快速发展期,未来增长潜力巨大。
鹏辉能源研报提示哪些风险?
鹏辉能源研报提示的主要风险包括:海外贸易政策变化可能影响出口业务;原材料价格波动可能影响成本控制;行业竞争加剧可能压缩利润空间;汇率波动可能影响财务表现。此外,技术路线快速迭代可能带来挑战,新进入者也可能加剧市场竞争。公司需关注政策变化、成本控制、技术创新及市场竞争等多方面因素。