猜你想问
2026年半年报主要财务数据表现如何?
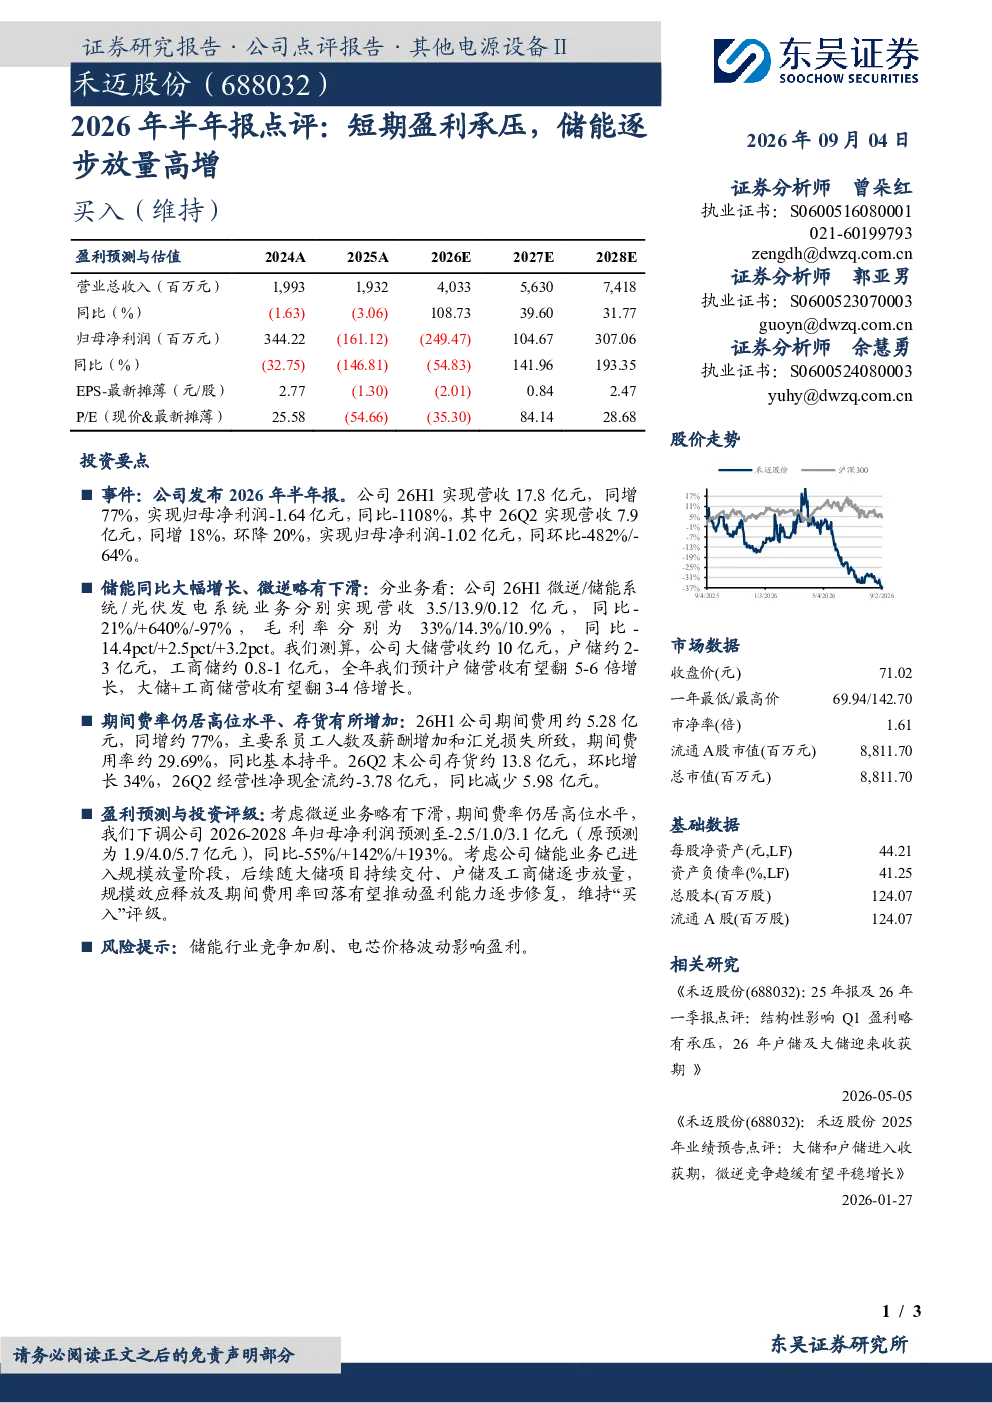
公司2026年半年报实现营收17.8亿元,同比增长77%,但归母净利润为-1.64亿元,同比大幅下降1108%。其中,26Q2营收7.9亿元,同比增长18%,但环比下降20%,归母净利润为-1.02亿元,同比环比分别下降482%和64%。营收增长主要来自储能系统业务,但盈利能力显著承压。
储能业务发展情况及未来趋势?
储能系统营收13.9亿元,同比增长640%,毛利率提升2.5个百分点至14.3%。公司大储营收约10亿元,户储约2-3亿元,工商储约0.8-1亿元。预计全年户储营收将增长5-6倍,大储+工商储营收将增长3-4倍。储能业务进入规模放量阶段,未来随大储项目持续交付和户储及工商储逐步放量,规模效应释放将推动盈利逐步修复。
报告对业务分部的重点分析有哪些?
微逆业务营收3.5亿元,同比下降21%;储能系统营收13.9亿元,同比增长640%;光伏发电系统营收0.12亿元,同比下降97%。储能系统成为主要增长引擎,毛利率提升至14.3%。公司储能业务分大储、户储、工商储,预计全年户储营收将增长5-6倍,大储+工商储营收将增长3-4倍。
报告反映的市场现状及行业判断?
公司短期盈利承压主要由于微逆业务下滑和期间费用率高位。储能行业进入规模放量阶段,竞争加剧,电芯价格波动可能影响盈利。但公司储能业务增长迅速,预计随规模效应释放和期间费用率回落,盈利将逐步修复。目前公司储能业务占比持续提升,行业发展趋势向好。
研报中提示的主要风险有哪些?
研报提示的主要风险包括储能行业竞争加剧,可能导致市场份额下降和盈利能力下滑。此外,电芯价格波动可能影响储能系统的成本控制和盈利水平。公司需关注市场竞争态势和原材料价格变化,以维持稳健经营。
你可能感兴趣
海达尔2026年半年报点评:家电滑轨承压致盈利下滑,26H2服务器滑轨有望放量高增
东吴证券2026-08-26
2026年半年报点评业绩短期承压,钢壳电池逐步放量
国泰海通证券2026-09-09
灵鸽科技2026半年报点评:26H1盈利短期承压,26H2项目集中交付放量有望持续高增
机械设备东吴证券2026-08-25
2026年半年报点评主业短期承压,新业务加速放量,盈利回升可期
国联民生证券2026-08-24
伟创电气(688698)2026年半年报点评:新业务高增,盈利能力阶段性承压
国金证券2026-08-25
2026年半年报点评存量项目短期承压,轻资产高增与内容升级蓄力成长
国联民生证券2026-08-25
2026年半年报点评:26Q2业绩短期承压,全年有望实现高增
建筑建材东吴证券2026-08-31
2025年报及26一季度业绩点评:汇兑及关税影响Q1盈利,26年储能逐步放量高增
东吴证券2026-04-14
2021年半年报点评:营业收入维持高增,盈利能力短期承压
家用电器华创证券2021-09-01
2021年半年报点评:汽零业务高增亮眼,盈利能力短期承压
家用电器华创证券2021-08-12