猜你想问
这份研报主要讲了什么内容?
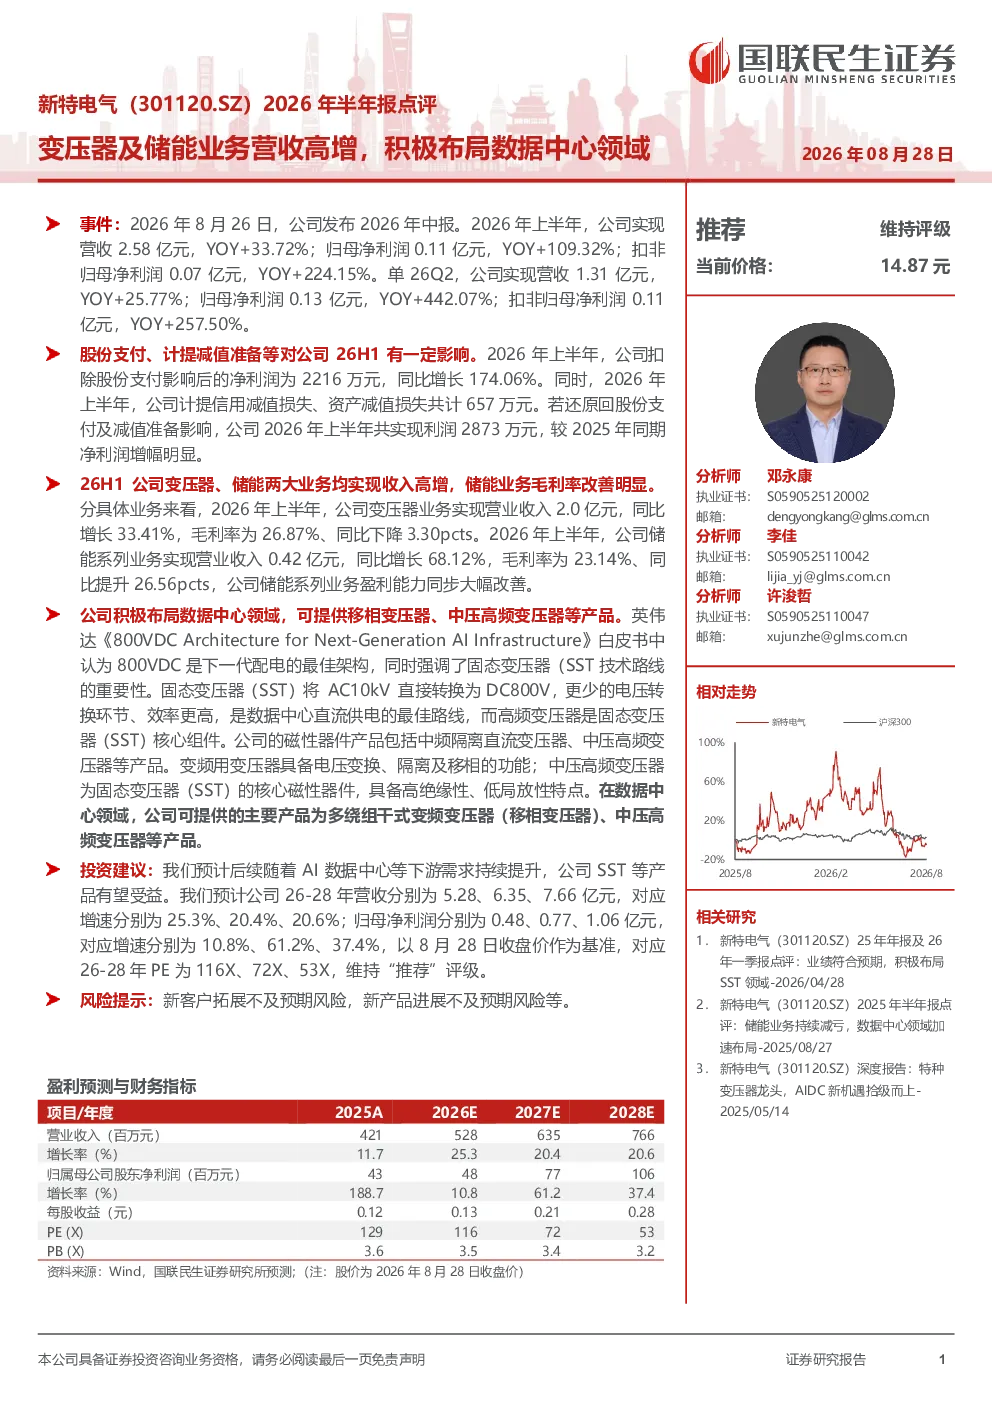
这份研报主要点评了新特电气2026年上半年的业绩表现。公司营收2.58亿元,同比增长33.72%;归母净利润0.11亿元,同比增长109.32%。其中,变压器业务营收2.0亿元,同比增长33.41%,毛利率26.87%;储能业务营收0.42亿元,同比增长68.12%,毛利率提升26.56pcts。公司积极布局数据中心领域,可提供移相变压器、中压高频变压器等产品,受益于AI数据中心需求提升。预计公司26-28年营收分别为5.28、6.35、7.66亿元,增速分别为25.3%、20.4%、20.6%;归母净利润分别为0.48、0.77、1.06亿元,增速分别为10.8%、61.2%、37.4%,维持“推荐”评级。
变压器和储能业务的市场发展趋势如何?
变压器和储能业务的市场发展趋势向好。随着能源结构转型和新能源发展,变压器需求持续增长,特别是智能电网和特高压输电工程。储能业务受益于全球碳中和目标和可再生能源装机量提升,市场需求旺盛。AI数据中心建设带动高频变压器需求,预计未来几年行业将保持高增长态势。公司积极布局数据中心领域,有望抓住市场机遇。
研报重点分析了哪些方面?
研报重点分析了新特电气2026年上半年的业绩表现,特别是变压器和储能业务的营收增长情况。报告详细披露了各业务板块的营收、利润及毛利率数据,并指出公司积极布局数据中心领域,可提供移相变压器、中压高频变压器等产品,受益于AI数据中心需求提升。此外,报告还预测了公司未来三年的营收和净利润增长情况,维持“推荐”评级。
当前市场对变压器和储能业务的现状如何?
当前市场对变压器和储能业务的需求旺盛。变压器市场受益于电网升级和新能源装机量提升,需求持续增长。储能业务随着全球碳中和目标的推进,市场渗透率不断提高,应用场景不断拓展。AI数据中心建设带动高频变压器需求,进一步推动行业增长。公司积极布局数据中心领域,有望受益于这一趋势。
研报中提到了哪些风险提示?
研报中提到的风险提示主要包括市场竞争加剧、原材料价格波动以及政策变化等。变压器和储能行业竞争激烈,公司需要持续提升产品竞争力。原材料价格波动可能影响公司盈利能力。政策变化可能影响行业发展趋势。投资者需关注这些风险因素。