猜你想问
这份研报主要分析了哪些板块?
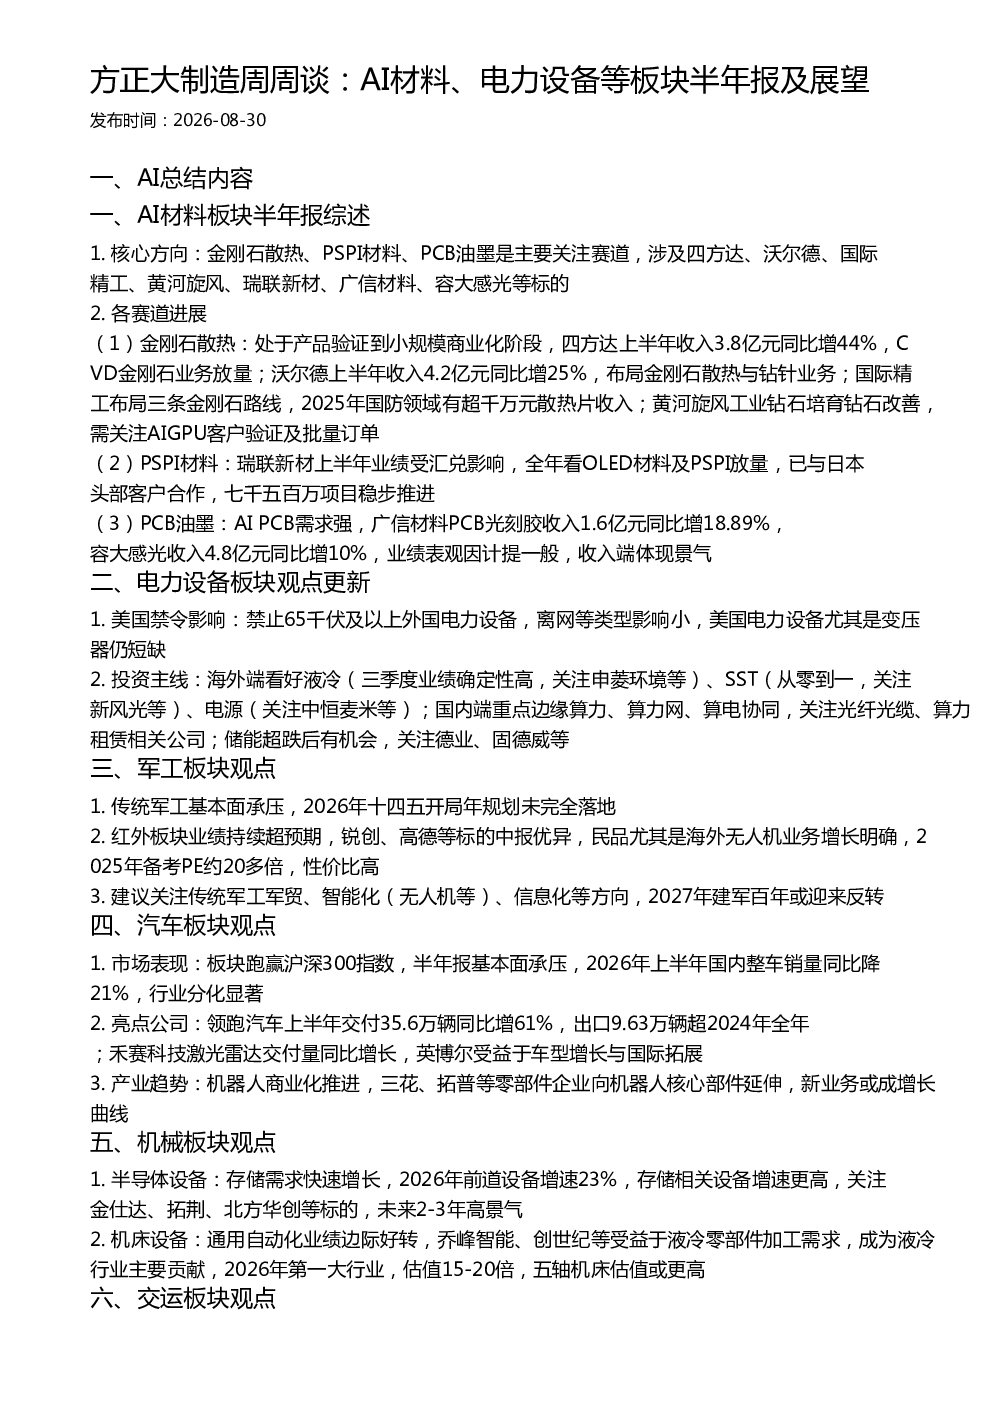
这份研报主要分析了AI材料、电力设备、军工、汽车、机械和交运等板块的半年报情况及未来展望。AI材料板块关注金刚石散热、PSPI材料和PCB油墨等赛道;电力设备板块分析了美国禁令影响及海外液冷、SST、电源和国内边缘算力、算力网、算电协同等投资主线;军工板块关注传统军工基本面、红外板块业绩及智能化、无人机等方向;汽车板块分析了行业基本面、亮点公司及机器人产业链趋势;机械板块关注半导体设备和机床设备等;交运板块分析了航运中报及油运、干散货、集运等子板块展望。
AI材料板块有哪些值得关注的赛道和公司?
AI材料板块主要关注金刚石散热、PSPI材料和PCB油墨等赛道。金刚石散热方面,四方达、沃尔德、国际精工和黄河旋风等公司处于产品验证到小规模商业化阶段,部分公司利润端明显增长;PSPI材料方面,瑞联新材与日本头部客户合作,项目稳步推进;PCB油墨方面,广信材料和容大感光等公司收入端体现景气。这些公司在AI材料带来的升级趋势中展现出不同的发展路径和放量预期。
电力设备板块的主要投资方向有哪些?
电力设备板块的主要投资方向包括海外端的液冷、SST和电源,国内端的边缘算力、算力网和算电协同,以及储能领域。海外端,申菱环境、新风光和中恒麦米等公司值得关注;国内端,光纤光缆和算力租赁相关公司具有关注价值;储能方面,德业和固德威等公司超跌后存在机会。这些方向分别对应电力设备板块的不同增长逻辑和产业趋势。
当前汽车板块的市场表现如何?
当前汽车板块跑赢沪深300指数,但半年报显示基本面承压,2026年上半年国内整车销量同比降21%,行业分化显著。板块亮点包括领跑汽车在交付和出口端的增长,以及禾赛科技和英博尔等公司在激光雷达和车型拓展方面的表现。产业趋势上,机器人商业化推进,三花和拓普等零部件企业向机器人核心部件延伸,成为部分汽车零部件企业新的成长曲线。这些变化反映了汽车板块内部的结构性机会和挑战。
研报提示了哪些风险需要注意?
研报提示的风险主要集中在几个方面:AI材料板块部分公司商业化进程存在不确定性,PSPI材料市场拓展可能面临挑战;电力设备板块受国际政治经济环境变化影响较大,国内算力需求增长存在波动;军工板块传统军工基本面承压,十四五规划落地存在不确定性;汽车板块整体销量下滑压力持续,行业竞争加剧;机械板块半导体设备市场依赖存储需求波动,机床设备估值较高。这些风险因素可能影响相关板块和公司的中长期发展表现。