猜你想问
这份研报的核心内容是什么?
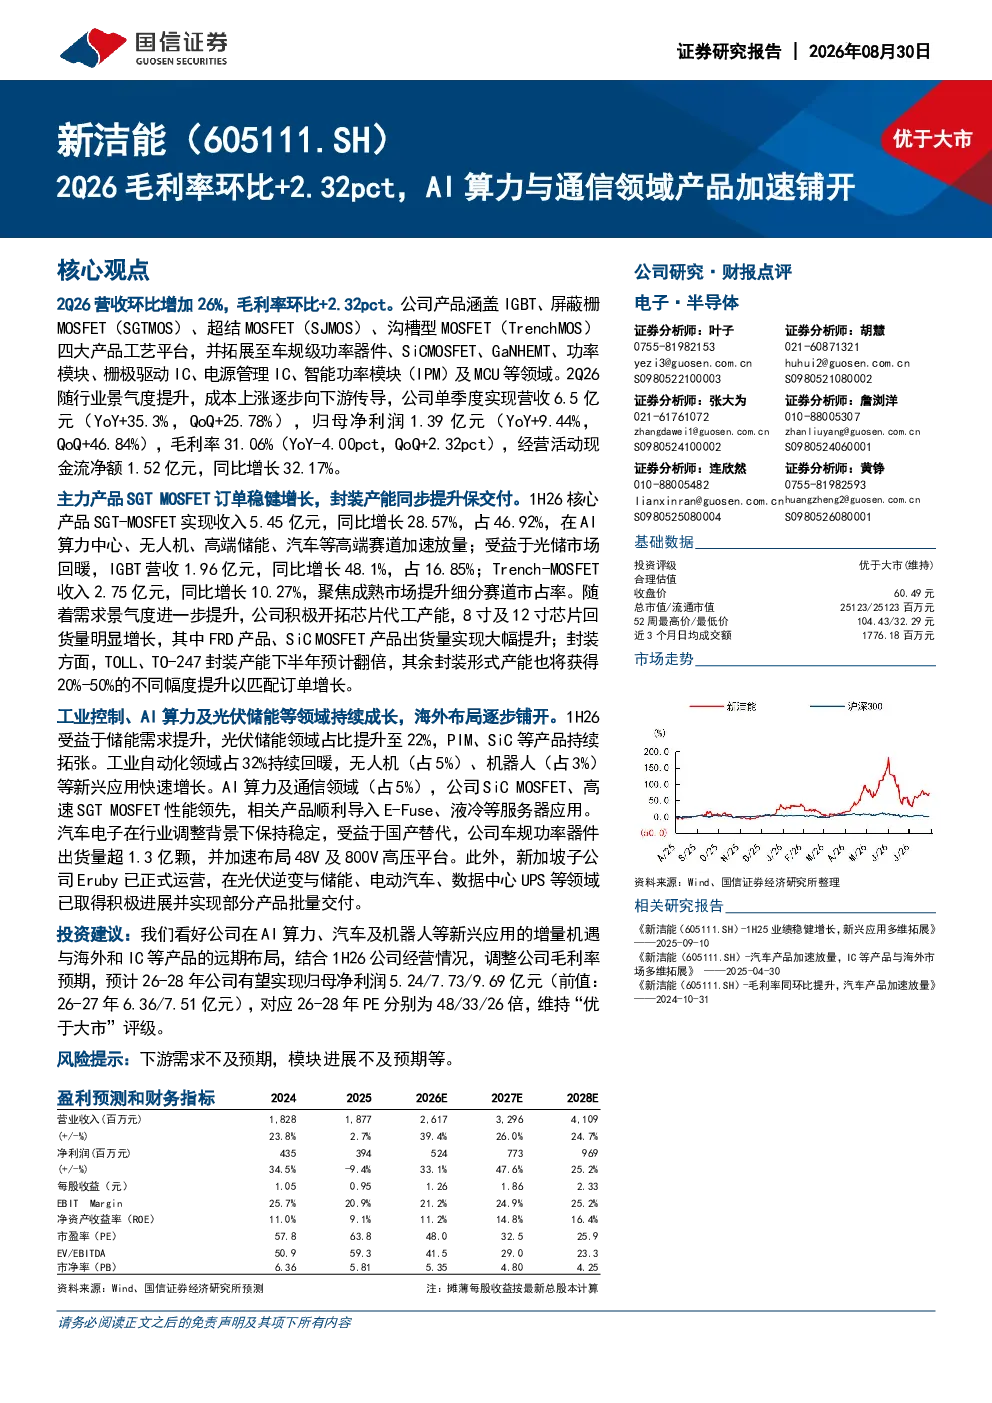
这份研报指出,新洁能在2Q26实现了营收环比增长26%,毛利率环比提升2.32个百分点至31.06%。核心产品SGT-MOSFET订单稳健增长,封装产能同步提升以保交付。1H26核心产品SGT-MOSFET实现收入5.45亿元,同比增长28.57%,占营收46.92%,在AI算力中心、无人机、高端储能、汽车等高端赛道加速放量;IGBT营收1.96亿元,同比增长48.1%,占16.85%,受益于光储市场回暖;Trench-MOSFET收入2.75亿元,同比增长10.27%,聚焦成熟市场提升细分赛道市占率。公司积极开拓芯片代工产能,8寸及12寸芯片回货量明显增长,FRD产品、SiCMOSFET产品出货量大幅提升;封装方面,TOLL、TO-247封装产能下半年预计翻倍,其余封装形式产能也将获得20%-50%的不同幅度提升。工业控制、AI算力及光伏储能等领域持续成长,海外布局逐步铺开。1H26光伏储能领域占比提升至22%,PIM、SiC等产品持续拓张;工业自动化领域占32%持续回暖,无人机、机器人等新兴应用快速增长;AI算力及通信领域占5%,SiCMOSFET、高速SGTMOSFET性能领先,相关产品顺利导入E-Fuse、液冷等服务器应用;汽车电子在行业调整背景下保持稳定,车规功率器件出货量超1.3亿颗,并加速布局48V及800V高压平台。
AI算力与通信领域的产品发展趋势如何?
AI算力与通信领域的产品发展趋势显示,新洁能的SiCMOSFET、高速SGTMOSFET性能领先,相关产品顺利导入E-Fuse、液冷等服务器应用。公司在AI算力及通信领域的产品占比为5%,但该领域正加速放量。随着AI算力中心的快速发展,对高性能功率器件的需求持续增长,新洁能的产品在性能上具有优势,能够满足高端服务器应用的需求。同时,通信领域对功率器件的需求也在稳步提升,新洁能的产品正逐步进入相关市场。公司积极布局该领域,预计未来将获得更多市场份额。此外,公司还在积极开拓芯片代工产能,8寸及12寸芯片回货量明显增长,FRD产品、SiCMOSFET产品出货量大幅提升,进一步增强了公司在该领域的竞争力。
报告重点分析了哪些方向?
报告重点分析了新洁能在多个领域的经营情况和发展趋势。首先,报告详细分析了公司在AI算力中心、无人机、高端储能、汽车等高端赛道的产品放量情况,特别是核心产品SGT-MOSFET的订单增长和产能提升。其次,报告关注了公司在IGBT、Trench-MOSFET等产品的市场表现,指出IGBT营收同比增长48.1%,受益于光储市场回暖;Trench-MOSFET聚焦成熟市场提升细分赛道市占率。此外,报告还重点分析了公司在芯片代工、封装产能方面的布局,指出8寸及12寸芯片回货量明显增长,FRD产品、SiCMOSFET产品出货量大幅提升;TOLL、TO-247封装产能下半年预计翻倍。最后,报告分析了公司在工业控制、光伏储能、工业自动化、汽车电子等领域的市场表现,指出这些领域持续成长,海外布局逐步铺开。
当前市场对功率器件的需求现状如何?
当前市场对功率器件的需求现状显示,新洁能的产品在多个领域都获得了显著的增长。在AI算力中心、无人机、高端储能、汽车等高端赛道,公司核心产品SGT-MOSFET的订单稳健增长,收入同比增长28.57%。IGBT营收同比增长48.1%,受益于光储市场回暖。Trench-MOSFET收入同比增长10.27%,聚焦成熟市场提升细分赛道市占率。此外,公司在芯片代工、封装产能方面的布局也取得了显著成效,8寸及12寸芯片回货量明显增长,FRD产品、SiCMOSFET产品出货量大幅提升。在工业控制、光伏储能、工业自动化、汽车电子等领域,公司也实现了持续成长,海外布局逐步铺开。这些数据表明,市场对功率器件的需求旺盛,新洁能的产品在这些领域都获得了良好的市场表现。
研报提到了哪些风险提示?
研报提到了以下风险提示:首先,下游需求不及预期可能对公司业绩造成影响。功率器件行业受下游应用市场需求的影响较大,如果市场需求出现波动或下降,可能会对公司产品的销售造成压力。其次,模块进展不及预期也是一个风险因素。公司正在积极开拓芯片代工产能和封装产能,如果这些进展不及预期,可能会影响公司的生产效率和产品竞争力。此外,公司还在积极布局海外市场,如果海外市场的发展不及预期,也可能会对公司业绩造成影响。这些风险因素需要公司密切关注和管理,以确保公司的稳健经营和发展。