猜你想问
中兴通讯2Q26营收增长主要得益于哪些业务?
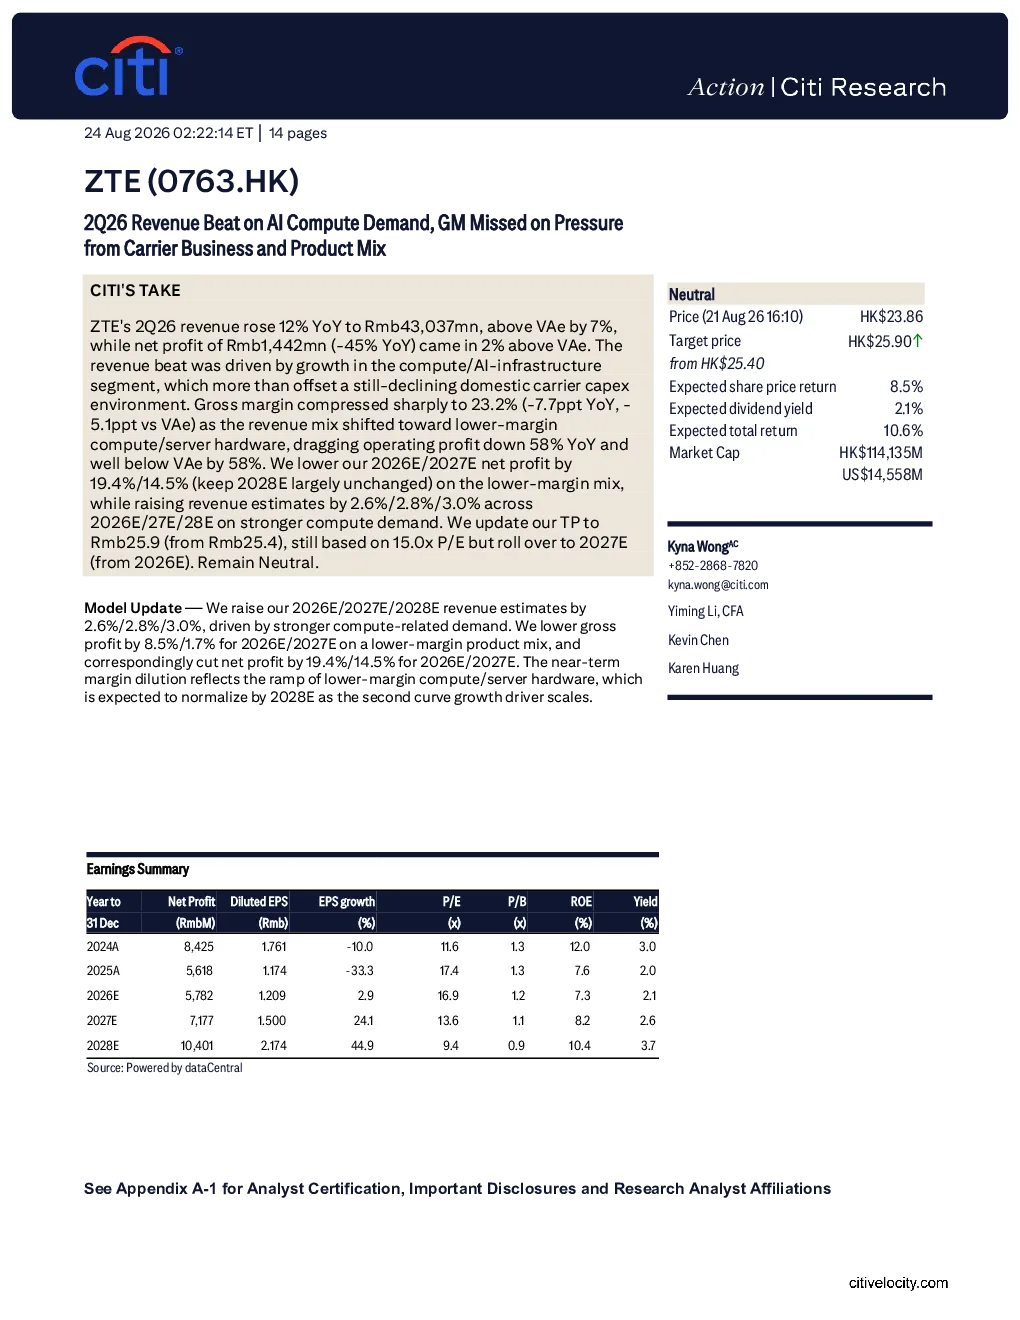
中兴通讯2026年第二季度收入同比增长12%,主要得益于计算/AI基础设施业务的增长。该业务收入同比增长55%,占总收入的35.1%,成为公司核心增长动力。计算/AI基础设施业务的增长抵消了国内电信运营商资本支出环境下降带来的压力,使整体收入超出市场预期。
AI算力赛道未来发展趋势如何?
AI算力赛道未来预计将持续增长。随着人工智能技术的广泛应用,对算力的需求将持续提升。中兴通讯的核心增长动力来自计算/AI基础设施业务,预计未来几年将持续受益于这一趋势。同时,国际业务收入同比增长33.1%,消费业务收入同比增长8.1%,也显示出多元化发展的潜力。
报告重点分析了中兴通讯的哪些方面?
报告重点分析了中兴通讯的收入结构、毛利率变化以及净利润情况。2026年第二季度,中兴通讯收入43,037亿元人民币,同比增长12%,但毛利率大幅压缩,净利润同比下降58%。这主要由于收入结构向低利润的计算/服务器硬件转移。报告还分析了国内电信运营商资本支出下降对中兴通讯的业绩造成压力,以及毛利率和净利润率恢复的时间预期。
当前市场对通信设备行业的现状如何判断?
当前市场对通信设备行业的现状判断显示,AI算力需求持续提升,为行业带来增长机遇。但同时,国内电信运营商资本支出环境下降对行业造成压力。中兴通讯作为行业重要参与者,其业绩受到这些市场因素影响。国际业务和消费业务的增长也为行业带来多元化发展空间,但整体仍需关注资本支出变化带来的挑战。
中兴通讯面临哪些风险提示?
中兴通讯面临的主要风险提示包括国内电信运营商资本支出下降带来的业绩压力。报告指出,这一压力短期内难以缓解,可能导致公司业绩波动。此外,收入结构向低利润产品转移,也使得毛利率和净利润率受到持续影响,预计到2028年才会恢复正常。这些因素都可能对公司未来业绩造成不确定性。
你可能感兴趣
中兴通讯 算力业务支撑营收稳固提升 结构变动盈
未知机构2026-08-23
【点金互动易】硅光模块+AI算力板卡,这家公司自研1.6T硅光模块即将量产并切入北美头部CSP供应链,AI加速卡业务营收增长超200pct,深度布局AIDC产业链高-20260413
未知机构2026-04-13
西部数据(WDC)FY26Q1业绩点评及业绩说明会纪要:AI驱动近线需求强劲,FY26Q1营收与毛利率双双超指引
电子设备华创证券2025-11-01
初步2Q26业绩超预期,数据中心交换机需求强劲上调2026-28年营收及净利润预测
汇丰前海证券2026-07-08
SAIHEAT:算能运营商引领数据中心变革,把握AI算力需求“超加速”
盈立证券2025-03-26
2Q26毛利率环比+2.32pct,AI算力与通信领域产品加速铺开
国信证券2026-08-28
点评:中报符合预期,电信运营商业务为营收主力,5G与AI领域布局落地
信息技术东兴证券2019-08-16
受益AI算力需求营收利润高速增长
信息技术国联证券2024-08-27