猜你想问
这份研报的核心内容是什么?
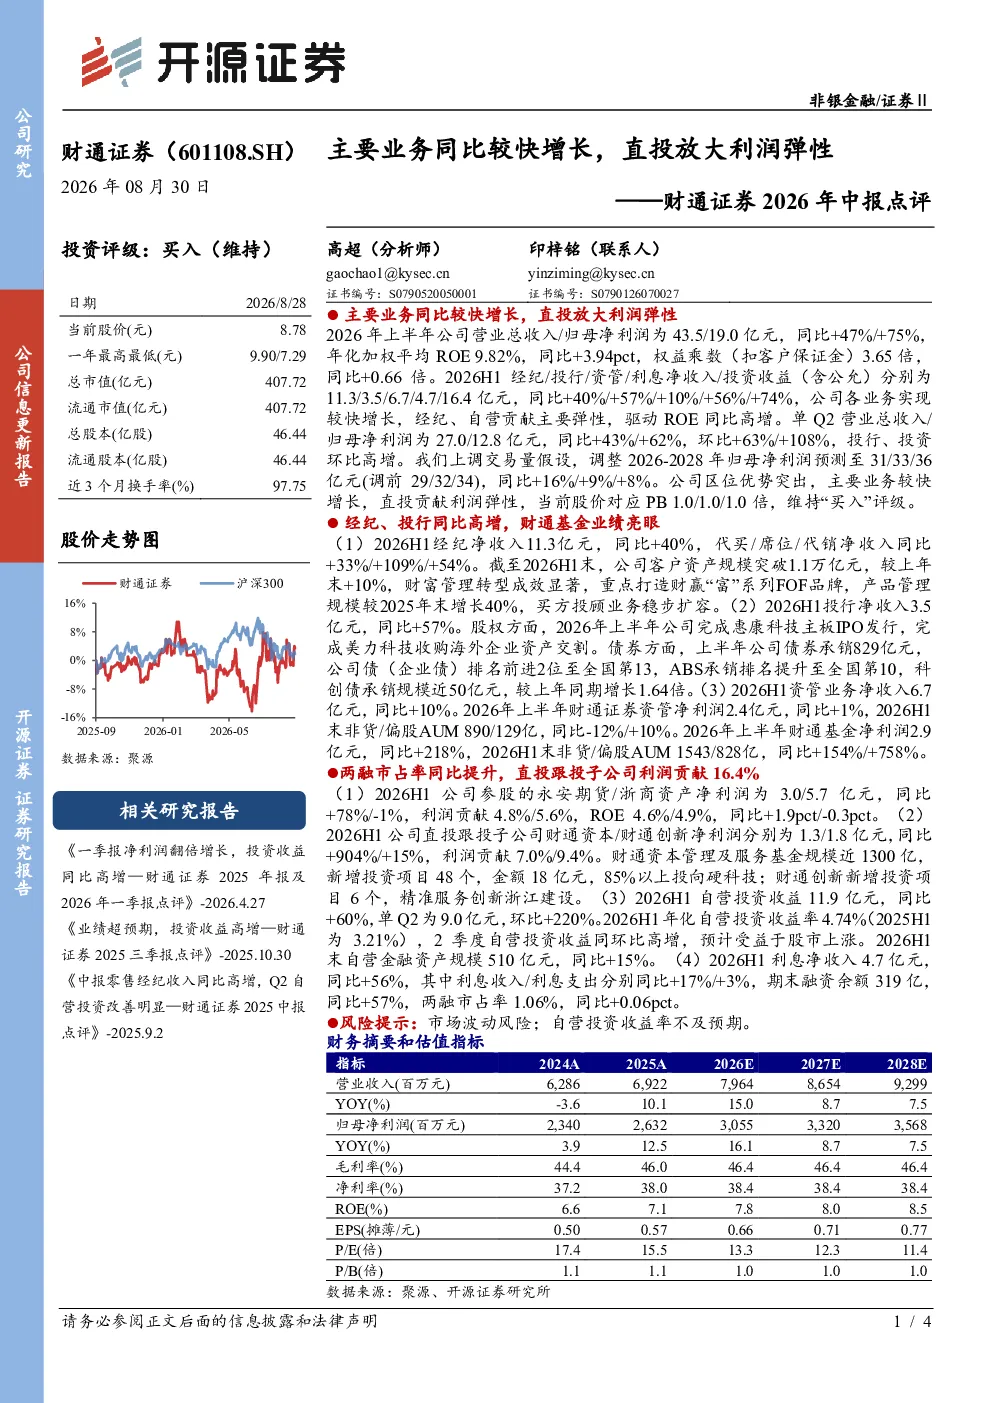
这份研报的核心内容是点评2026年中报,指出公司主要业务实现较快增长,营业总收入和归母净利润同比增长47%和75%,年化加权平均ROE达9.82%。各业务板块均实现增长,其中经纪和自营贡献主要弹性,驱动ROE高增。单Q2业绩环比大幅提升,投行和投资业务表现突出。
金融行业的发展趋势如何?
金融行业的发展趋势体现在业务板块的稳健增长和转型。经纪业务净收入同比+40%,财富管理转型成效显著,FOF产品和买方投顾业务稳步扩容。投行业务净收入同比+57%,债券承销规模扩大,科创债承销增长显著。资管业务中,财通基金净利润同比+218%,非货AUM增长154%。这些数据表明金融行业在业务创新和结构优化方面持续进步。
研报重点分析了哪些方向?
研报重点分析了公司各业务板块的表现和直投贡献。经纪业务方面,净收入同比+40%,客户资产规模突破1.1万亿元。投行业务方面,净收入同比+57%,完成IPO和海外资产收购。资管业务方面,财通基金净利润同比+218%。特别关注的是直投业务,财通资本和财通创新净利润同比分别增长904%和+15%,贡献了显著的利润弹性。
当前市场现状如何?
当前市场现状表现为公司业务增长稳健,各板块均实现较快增长。营业总收入和归母净利润同比增长47%和75%,ROE同比提升3.94个百分点。自营投资收益同比+60%,Q2环比增长220%。两融业务利息净收入同比+56%,融资余额同比+57%。这些数据反映出公司在市场中的竞争力和业务发展态势良好。
研报提到了哪些风险提示?
研报提到了市场波动风险和自营投资收益率不及预期的风险。市场波动可能影响公司业绩表现,特别是自营投资收益受股市影响较大。此外,自营投资收益率若不及预期,也可能对利润产生不利影响。这些风险提示提醒投资者关注市场环境和投资策略的稳定性。
你可能感兴趣
国泰海通2026年中报预告点评:业绩超预期,全业务线高增+科创直投跟投放大弹性
金融开源证券2026-07-03
上市券商中报前瞻:预计中报全业务线增长,科创直投跟投放大弹性
金融开源证券2026-07-08
国泰海通2026年中报点评:科创直投跟投弹性显著,全业务线协同效应体现
金融开源证券2026-08-19
2026年中报点评:Q2收入延续较快增长,降本增效释放利润弹性
食品饮料西南证券2026-08-23
中炬高新600872:2026年中报点评 Q2收入延续较快增长,降本增效释放利润弹性
西南证券2026-08-23
2026年中报点评:大财富管理稳定ROE,国际、直投跟投贡献弹性
金融开源证券2026-08-30
2026年中报点评:上半年核心利润同比增长亮眼,期待N业务放量
轻工制造国信证券2026-09-01
中国太平(00966.HK)2026年中报点评:投资拉动净利润同比大增,个险NBV保持较快增长
东吴证券2026-08-26
2026年中报点评:营运利润增速向好,银保驱动NBV较快增长
金融东吴证券2026-08-20
中金食饮 燕京啤酒2026年中报点评 毛利率改善显著 利润延续较快增长
未知机构2026-08-21