猜你想问
中炬高新2026年中报核心数据有哪些?
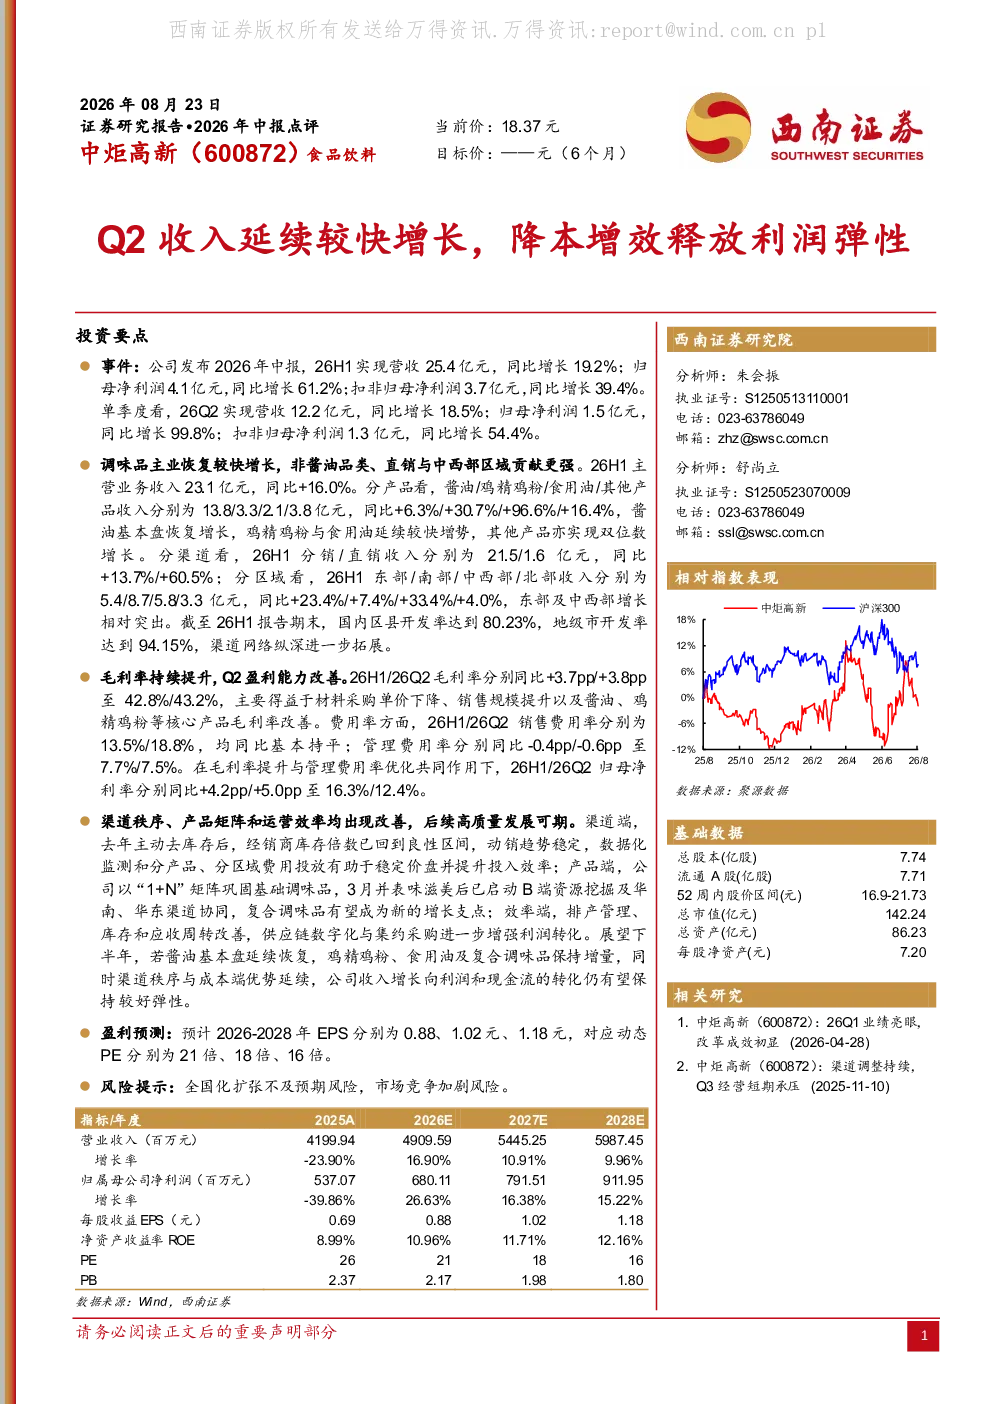
中炬高新2026年中报显示,公司26H1实现营收25.4亿元,同比增长19.2%;归母净利润4.1亿元,同比增长61.2%;扣非归母净利润3.7亿元,同比增长39.4%。单季度看,26Q2实现营收12.2亿元,同比增长18.5%;归母净利润1.5亿元,同比增长99.8%;扣非归母净利润1.3亿元,同比增长54.4%。营收和利润均呈现较快增长态势。
中炬高新调味品业务表现如何?
中炬高新调味品主业恢复较快增长,非酱油品类、直销与中西部区域贡献更强。26H1主营业务收入23.1亿元,同比+16.0%。酱油/鸡精鸡粉/食用油/其他产品收入分别为13.8/3.3/2.1/3.8亿元,同比+6.3%/+30.7%/+96.6%/+16.4%。分销/直销收入分别为21.5/1.6亿元,同比+13.7%/+60.5%;东部/南部/中西部/北部收入分别为5.4/8.7/5.8/3.3亿元,同比+23.4%/+7.4%/+33.4%/+4.0%。公司产品矩阵以“1+N”巩固基础调味品,复合调味品有望成为新的增长支点。
中炬高新降本增效效果如何?
中炬高新毛利率持续提升,26H1/26Q2毛利率分别同比+3.7pp/+3.8pp至42.8%/43.2%。费用率方面,26H1/26Q2销售费用率分别为13.5%/18.8%,均同比基本持平;管理费用率分别同比-0.4pp/-0.6pp至7.7%/7.5%。归母净利率分别同比+4.2pp/+5.0pp至16.3%/12.4%。公司通过渠道秩序优化、产品矩阵调整及运营效率提升,有效增强了利润转化。
当前调味品行业市场现状如何?
当前调味品行业市场呈现多区域、多品类均衡发展态势。传统酱油品类增长稳健,但非酱油品类如鸡精鸡粉、食用油及复合调味品增长潜力较大。直销渠道及中西部区域表现突出,显示出渠道下沉和产品创新的有效性。行业竞争激烈,但头部企业通过品牌优势、渠道控制及产品升级保持领先地位。未来市场增长将更多依赖产品差异化和服务升级。
中炬高新研报提示哪些风险?
中炬高新研报提示的主要风险包括全国化扩张不及预期风险,市场竞争加剧可能导致价格战或份额下滑。公司需平衡渠道扩张与利润率,同时关注原材料成本波动及食品安全问题。复合调味品作为新增长点,其市场接受度和盈利能力仍需持续观察。若行业竞争加剧或公司战略执行出现偏差,可能影响长期增长弹性。