猜你想问
国泰海通2026年中报主要财务数据表现如何?
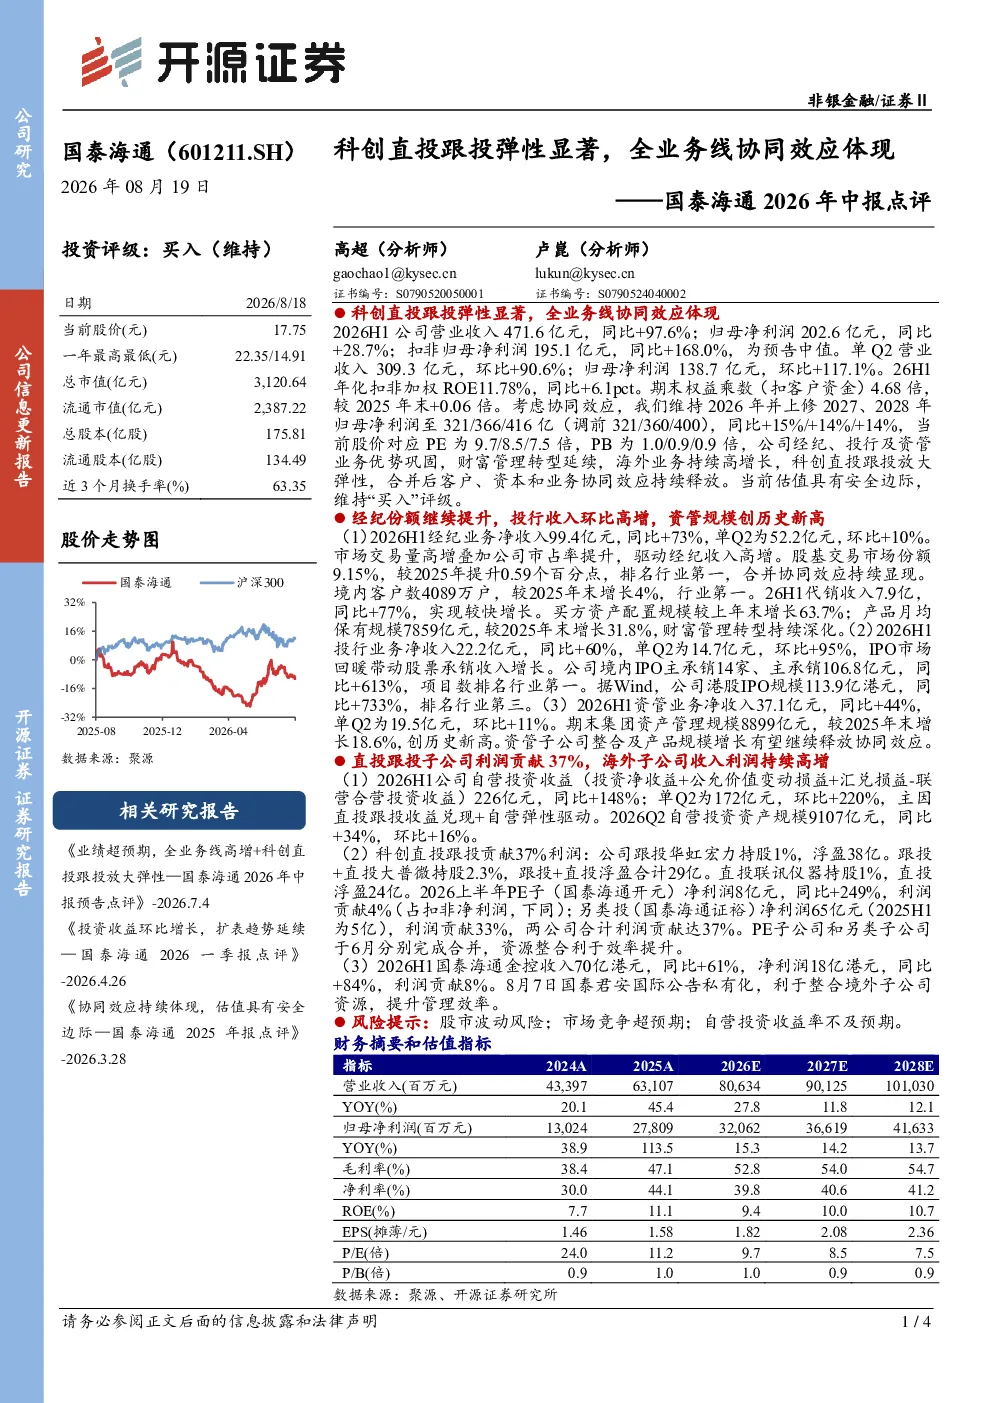
国泰海通2026年中报显示,公司营业收入471.6亿元,同比大幅增长97.6%;归母净利润202.6亿元,同比增长28.7%;扣非归母净利润195.1亿元,同比增长168.0%,超出市场预期。单季度来看,Q2营业收入309.3亿元,环比增长90.6%;归母净利润138.7亿元,环比增长117.1%。这些数据反映出公司整体业绩表现强劲,盈利能力显著提升。
报告对金融行业发展趋势有何分析?
报告指出,金融行业正经历数字化转型与业务协同深化阶段。国泰海通通过经纪、投行、资管业务的整合,实现了客户、资本和业务的协同效应,特别是在财富管理转型方面取得显著进展。境内客户数达4089万户,行业领先,买方资产配置规模增长63.7%。此外,报告强调科创直投跟投成为利润增长的重要驱动力,未来行业将更加注重科技赋能与综合服务能力。
研报重点分析了国泰海通的哪些业务板块?
研报重点分析了国泰海通的经纪业务、投行业务和资管业务。经纪业务方面,净收入99.4亿元,同比增长73%,股基交易市场份额达9.15%,行业第一。投行业务净收入22.2亿元,同比增长60%,境内IPO主承销项目数行业第一。资管业务净收入37.1亿元,同比增长44%,资产管理规模达8899亿元,创历史新高。这些板块的稳健增长体现了公司全业务线的协同效应。
当前市场环境下,国泰海通面临哪些挑战?
研报提示,国泰海通面临的主要市场风险包括股市波动风险、市场竞争超预期以及自营投资收益率不及预期。具体来看,股市波动可能影响自营投资收益,市场竞争加剧可能压缩业务利润空间,而自营投资若未能达到预期收益率,将直接影响公司整体盈利水平。这些风险需持续关注。
报告对国泰海通的风险提示有哪些?
报告明确提示了三方面风险:一是股市波动风险,市场行情变化可能影响公司自营投资收益表现;二是市场竞争超预期风险,金融行业竞争激烈可能压缩公司业务发展空间;三是自营投资收益率不及预期风险,若自营投资未能实现预期回报,将直接影响公司整体盈利能力。这些风险因素需纳入投资考量。