猜你想问
这份研报的核心内容是什么?
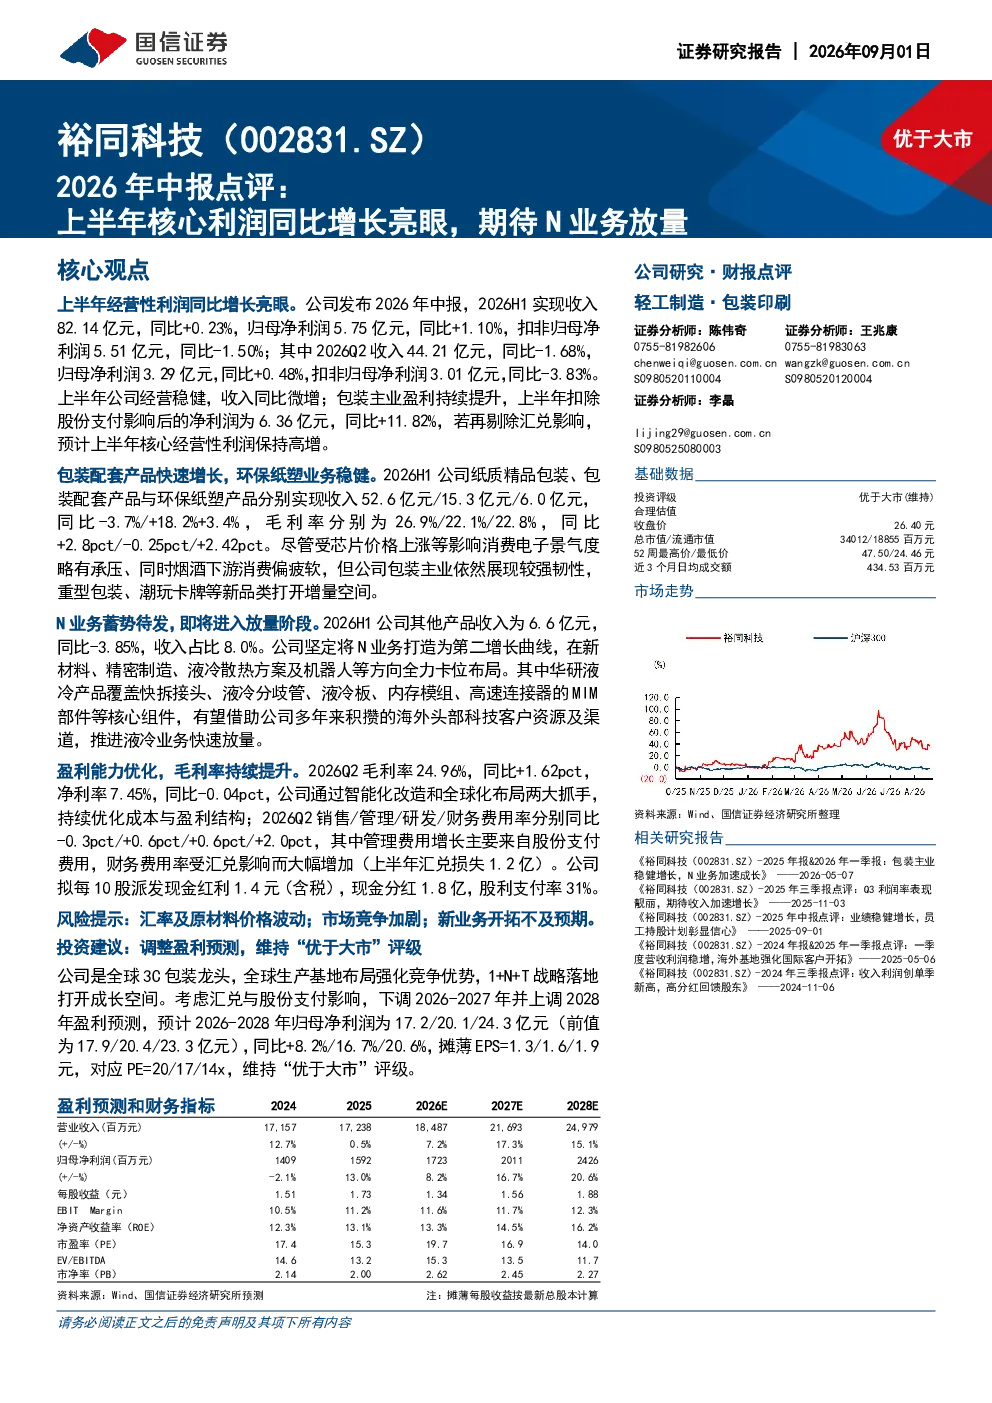
这份研报的核心内容是分析2026年上半年裕同科技的经营表现。报告指出,公司上半年经营性利润同比增长亮眼,包装主业盈利持续提升,若剔除汇兑影响,核心经营性利润保持高增。包装配套产品快速增长,环保纸塑业务稳健,重型包装、潮玩卡牌等新品类打开增量空间。N业务蓄势待发,即将进入放量阶段,华研液冷产品有望借助海外头部科技客户资源快速放量。此外,报告还提到公司通过智能化改造和全球化布局优化成本与盈利结构,毛利率持续提升。
轻工制造行业目前的发展趋势如何?
轻工制造行业目前的发展趋势主要体现在智能化、绿色化和多元化方面。智能化方面,企业通过自动化、数字化技术提升生产效率和产品质量;绿色化方面,环保纸塑等可持续材料的应用日益广泛,符合全球环保趋势;多元化方面,企业积极拓展新品类,如重型包装、潮玩卡牌等,以满足市场多样化需求。此外,全球生产基地布局的优化也增强了企业的国际竞争力。这些趋势共同推动行业向更高质量、更可持续的方向发展。
研报重点分析了哪些方向?
研报重点分析了裕同科技的经营性利润增长、包装配套产品及环保纸塑业务的增长情况、N业务的放量潜力以及公司盈利能力的优化。报告详细解读了公司上半年核心利润的增长情况,特别是剔除汇兑影响后的高增长表现。同时,报告也关注到包装配套产品的快速增长和环保纸塑业务的稳健发展,以及重型包装、潮玩卡牌等新品类带来的增量空间。此外,报告还分析了公司通过智能化改造和全球化布局优化成本与盈利结构,毛利率持续提升的情况。
根据市场现状,裕同科技处于什么位置?
根据市场现状,裕同科技是全球3C包装龙头,其全球生产基地布局强化了竞争优势。公司通过1+N+T战略的落地,进一步打开了成长空间。报告显示,公司在包装主业方面盈利持续提升,经营性利润同比增长亮眼,包装配套产品和环保纸塑业务也表现出强劲的增长势头。这些因素共同表明,裕同科技在行业内部具有领先地位,并且具备持续增长的能力。
研报提到了哪些风险提示?
研报提到了几个主要的风险提示。首先,汇率及原材料价格波动可能对公司经营产生影响,因为公司业务涉及国际贸易,汇率变动会直接影响利润。其次,市场竞争加剧也是一个潜在风险,随着行业发展,新进入者和现有竞争对手的竞争可能会加剧,从而影响公司市场份额和盈利能力。最后,新业务开拓不及预期也是一个风险点,虽然公司积极拓展N业务等新领域,但这些业务的成功与否存在不确定性,如果开拓不及预期,可能会影响公司整体业绩。