猜你想问
这份研报主要分析了哪些核心内容?
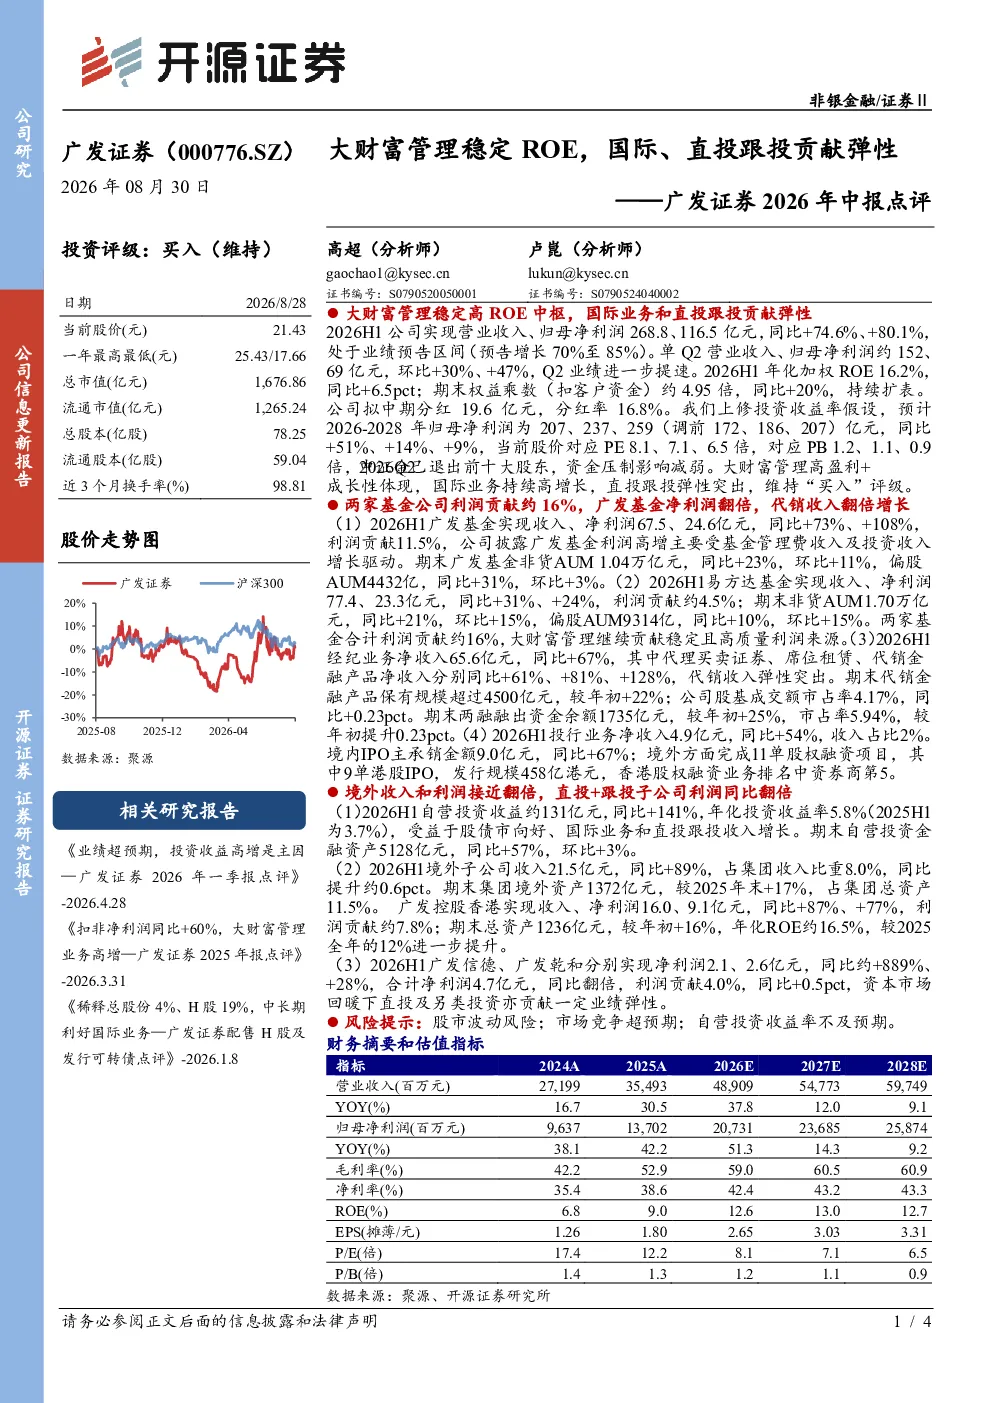
这份研报主要分析了2026年中报数据,指出公司实现营业收入、归母净利润同比大幅增长,ROE和权益乘数持续提升。大财富管理业务稳定贡献高ROE,其中广发基金和易方达基金收入、净利润均实现显著增长,合计贡献约16%。经纪业务净收入同比大幅增长,代销金融产品收入弹性突出。投行业务净收入同比增长,自营投资收益同比大幅增长。境外子公司和国际业务收入增长迅速,直投跟投子公司净利润同比翻倍。
大财富管理赛道的发展趋势如何?
大财富管理赛道呈现稳定高ROE和显著成长性的特点。广发基金和易方达基金的非货AUM和偏股AUM均实现同比增长,表明行业向高质量资产管理和权益投资转型。未来,随着居民财富增长和投资需求多元化,大财富管理业务有望持续受益于市场扩容和产品创新。同时,国际业务和直投跟投业务展现出较强弹性,为行业带来新的增长动力。
研报重点分析了哪些业务方向?
研报重点分析了大财富管理业务、经纪业务、投行业务、自营投资收益以及境外子公司和直投跟投业务。其中,大财富管理业务作为核心利润来源,其高ROE和成长性受到关注;经纪业务代销收入的弹性成为亮点;投行业务和自营投资收益均实现显著增长;境外子公司和国际业务收入增长迅速;直投跟投子公司净利润同比翻倍,显示出较强弹性。
当前市场环境下,这份报告提供了哪些判断?
报告指出公司业绩持续提速,ROE和权益乘数提升,大财富管理业务稳定贡献高ROE,国际业务和直投跟投业务展现出较强弹性。同时,报告也提示股市波动、市场竞争和自营投资收益率不及预期等风险。整体来看,公司业务结构多元,增长动力较为均衡,但需关注市场环境和行业竞争变化。
研报中提到了哪些风险提示?
研报提示的主要风险包括股市波动风险、市场竞争超预期风险以及自营投资收益率不及预期风险。股市波动可能影响公司自营投资收益和客户投资情绪;市场竞争加剧可能压缩利润空间;自营投资收益率不及预期则可能影响公司整体业绩表现。这些风险需引起关注,并纳入投资决策考量中。