猜你想问
这份研报主要讲了什么内容?
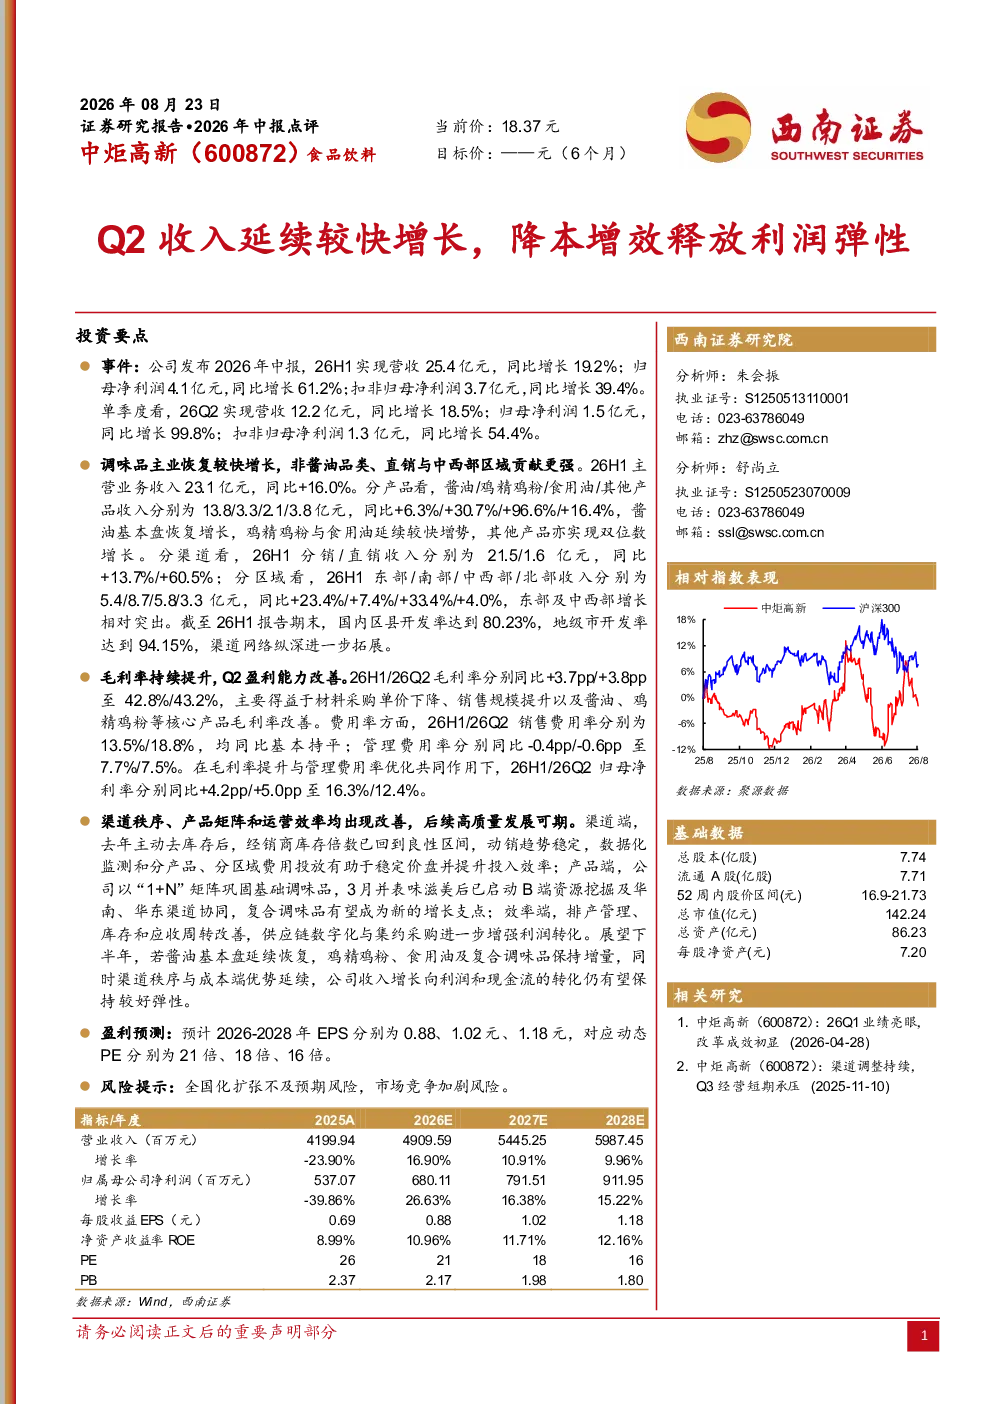
这份研报主要点评了2026年中报,核心内容是Q2收入延续较快增长,降本增效释放利润弹性。报告详细分析了中炬高新26H1主营业务收入同比增长16.0%,达到23.1亿元,其中酱油、鸡精鸡粉、食用油和其他产品收入分别同比增长6.3%、30.7%、96.6%和16.4%。报告还从分渠道、分区域角度进行了深入分析,指出分销和直销收入分别同比增长13.7%和60.5%,东部、南部、中西部和北部收入分别同比增长23.4%、7.4%、33.4%和4.0%。此外,报告强调了渠道网络开发率已达到较高水平,毛利率和盈利能力得到提升,主要得益于材料采购单价下降、销售规模提升及核心产品毛利率改善。
食品饮料行业未来发展趋势如何?
食品饮料行业未来发展趋势呈现多元化发展态势。一方面,传统基础调味品如酱油等仍将保持稳定增长,但增速可能放缓。另一方面,非酱油品类如鸡精鸡粉、食用油等增长潜力较大,特别是复合调味品成为新增长支点。同时,渠道变革持续深化,直销渠道占比提升,数字化监测提升投入效率,全国区县开发率接近饱和,地级市开发率已达94.15%。此外,行业竞争加剧,企业需通过产品创新和效率提升来增强竞争力。
研报重点分析了哪些方向?
研报重点分析了中炬高新的经营情况,包括收入增长、产品结构、渠道布局、盈利能力及效率改善等方面。报告指出,调味品主业恢复较快增长,非酱油品类、直销与中西部区域贡献更强。在产品方面,以“1+N”矩阵巩固基础调味品,并表味滋美后启动B端资源挖掘及华南、华东协同,复合调味品成新增长支点。在渠道方面,经销商库存回至良性区间,动销稳定,数据化监测提升投入效率。在效率方面,排产、库存及应收周转改善,供应链数字化增强利润转化。
当前市场对食品饮料行业有何判断?
当前市场对食品饮料行业的判断是,行业整体保持增长态势,但增速分化。传统基础调味品增长放缓,非酱油品类成为新的增长动力。渠道方面,线上线下融合加速,数字化营销成为趋势,但全国化扩张面临挑战。竞争方面,行业集中度提升,龙头企业优势明显,但中小企业仍需通过差异化竞争求生存。消费者需求升级,健康、便捷、个性化成为新趋势,企业需积极应对。
研报提示了哪些风险?
研报提示了食品饮料行业面临的主要风险,包括全国化扩张不及预期和市场竞争加剧。全国化扩张面临区域市场差异、渠道冲突等问题,若扩张速度放缓可能影响收入增长。市场竞争加剧,新进入者不断涌现,价格战、同质化竞争可能压缩利润空间。此外,原材料价格波动、食品安全问题等也可能对行业造成不利影响。企业需加强风险管理,提升核心竞争力以应对挑战。