猜你想问
这份报告的核心内容是什么?
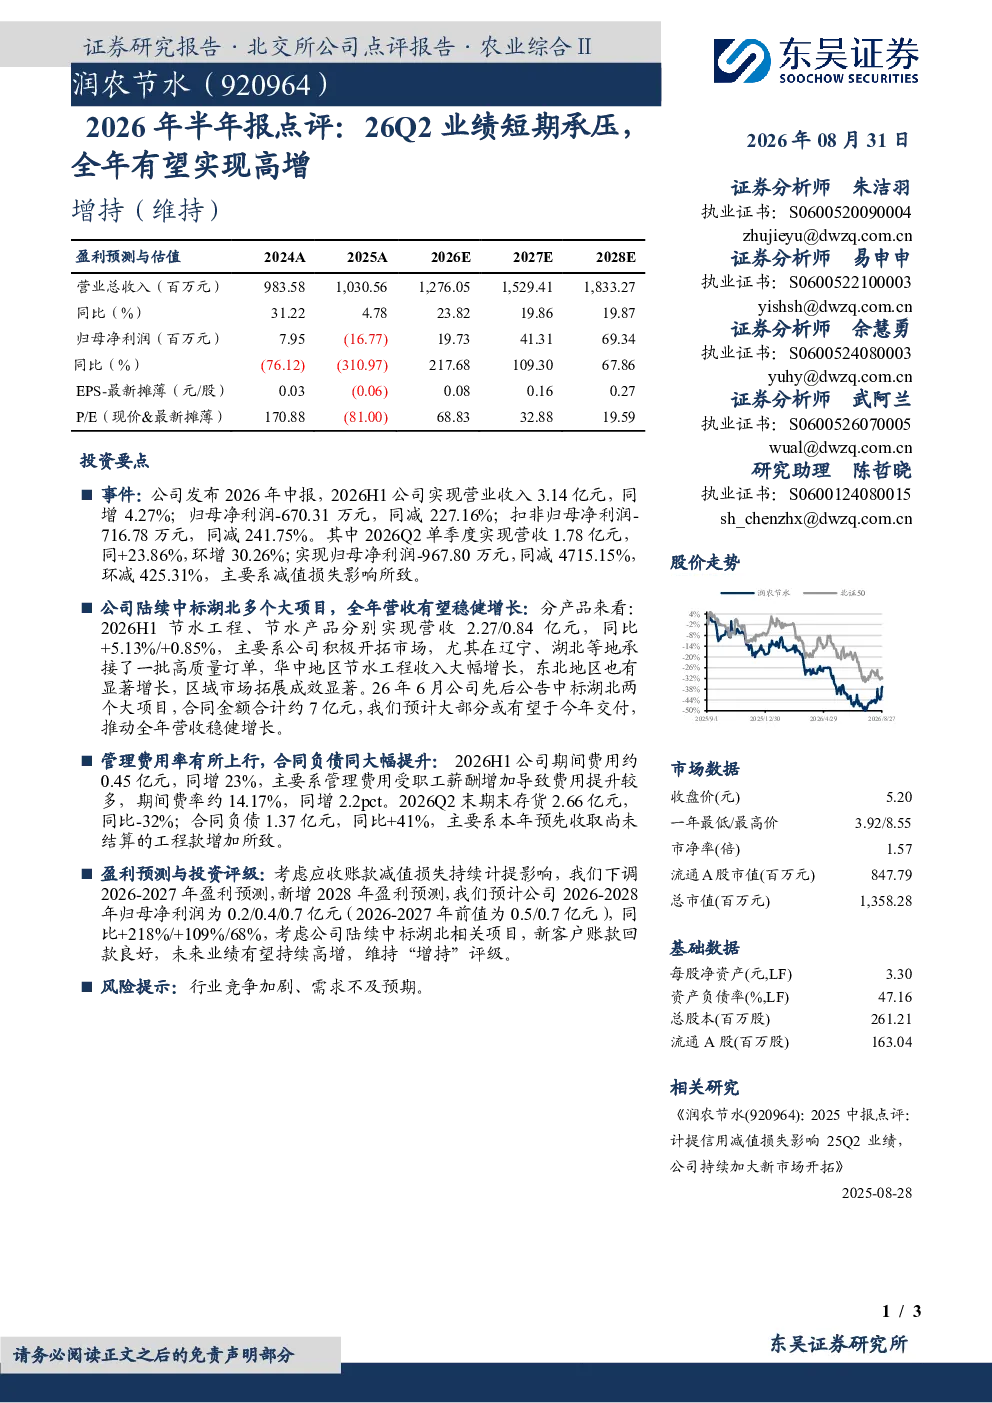
本报告分析了润农节水2026年半年报,指出公司2026H1营收3.14亿元(同增4.27%),但归母净利润-670.31万元(同减227.16%),主要受减值损失影响。Q2单季度营收1.78亿元(同增23.86%),归母净利润-967.80万元(同减4715.15%)。报告强调公司积极开拓市场,尤其在辽宁、湖北等地承接高质量订单,华中地区节水工程收入显著增长,6月中标湖北两个大项目(合计约7亿元)预计推动全年营收稳健增长。期间费用约0.45亿元(同增23%),主要因管理费用增加。期末存货2.66亿元(同比-32%),合同负债1.37亿元(同比+41%)。
建筑建材行业发展趋势如何?
建筑建材行业目前呈现多元化发展态势,节水工程作为绿色建筑的重要组成部分,市场需求持续增长。政策层面鼓励节水技术应用,推动行业向智能化、环保化转型。企业需加强技术创新和品牌建设,提升产品竞争力。同时,行业竞争加剧,企业需关注成本控制和运营效率,以应对市场变化。部分企业通过拓展海外市场或并购重组,寻求新的增长点。
报告重点分析了哪些方向?
报告重点分析了润农节水的市场拓展策略和财务状况。公司积极开拓市场,尤其在辽宁、湖北等地承接高质量订单,华中地区节水工程收入显著增长。报告详细分析了公司6月中标湖北两个大项目(合计约7亿元)的积极影响,预计将推动全年营收稳健增长。此外,报告还分析了公司财务数据,指出期间费用约0.45亿元(同增23%),主要因管理费用增加,期末存货2.66亿元(同比-32%),合同负债1.37亿元(同比+41%)。
当前市场现状如何判断?
当前建筑建材市场,节水工程领域需求旺盛,但竞争也日趋激烈。企业需关注市场需求变化,及时调整产品结构和市场策略。政策支持为行业带来发展机遇,但企业需应对成本上升、原材料价格波动等挑战。部分企业通过技术创新和品牌建设,提升市场竞争力。同时,行业整合加速,企业需关注并购重组带来的机遇和挑战。
报告有哪些风险提示?
报告提示行业竞争加剧和需求不及预期的风险。建筑建材行业竞争激烈,企业需不断提升产品竞争力和服务水平。同时,市场需求受宏观经济、政策环境等因素影响,存在不确定性。企业需加强市场调研,及时调整经营策略。此外,原材料价格波动、人工成本上升等因素,也可能对企业盈利能力产生影响。企业需关注成本控制和风险管理。