猜你想问
报告主要讲了什么内容?
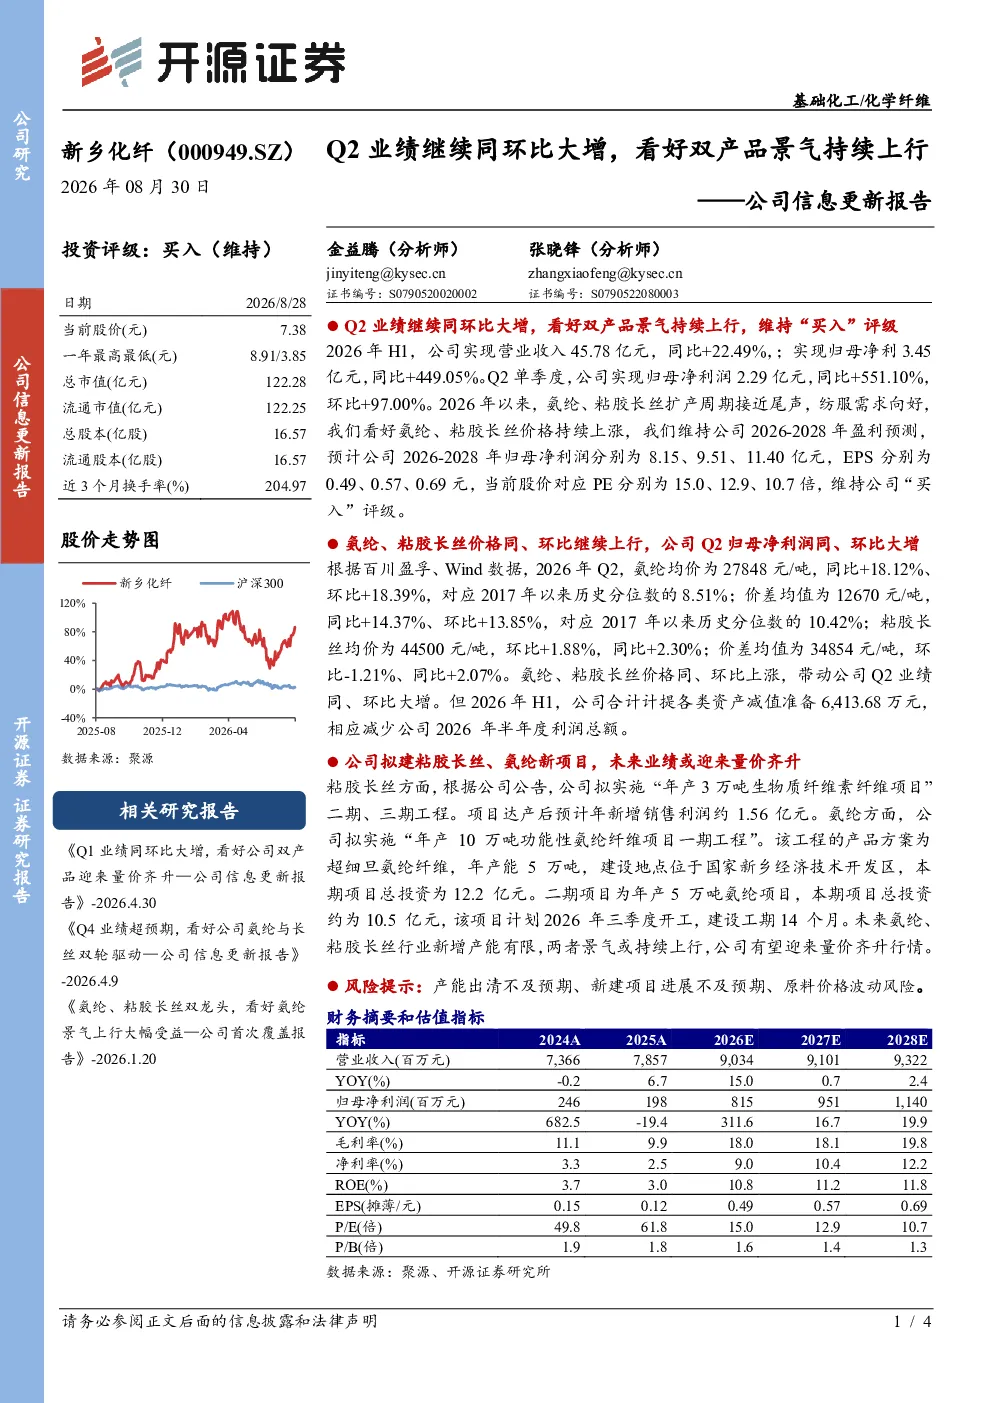
该报告主要分析了新乡化纤2026年H1的业绩表现,指出公司实现营业收入45.78亿元,同比+22.49%;归母净利润3.45亿元,同比+449.05%。Q2单季度归母净利润2.29亿元,同比+551.10%,环比+97.00%。报告强调氨纶和粘胶长丝价格同环比上涨是业绩大增的主要原因,但公司也计提了6,413.68万元的资产减值准备。此外,报告还提及公司计划扩建产能,预计未来行业新增产能有限,公司有望迎来量价齐升行情。
基础化工行业未来发展趋势如何?
报告指出,新乡化纤所在的氨纶和粘胶长丝行业,未来新增产能有限,公司计划扩建产能,有望迎来量价齐升行情。氨纶均价同比+18.12%,环比+18.39%;粘胶长丝均价同比+2.30%,环比+1.88%。这表明行业供需关系将趋于紧张,价格有望持续上行,为行业龙头企业带来增长机会。
报告重点分析了哪些方面?
报告重点分析了新乡化纤的业绩增长驱动因素,包括氨纶和粘胶长丝价格上涨带来的业绩提升。同时,报告关注公司产能扩张计划,认为未来行业新增产能有限,公司有望受益于行业供需格局变化。此外,报告还评估了公司资产减值风险,并维持了2026-2028年的盈利预测,预计归母净利润分别为8.15、9.51、11.40亿元。
当前市场对该公司或行业的现状如何判断?
从市场现状看,氨纶和粘胶长丝价格持续上涨,推动行业龙头企业业绩显著改善。新乡化纤Q2单季度归母净利润同比大幅增长551.10%,环比增长97.00%,显示出较强的盈利能力。同时,行业产能扩张有限,为龙头企业带来有利的市场环境。但需关注公司计提的资产减值准备,这可能影响短期盈利表现。
研报中提示了哪些风险?
报告提示了几个主要风险:一是产能出清不及预期,可能导致行业竞争加剧,价格承压;二是新建项目进展不及预期,可能影响公司产能扩张计划;三是原料价格波动风险,氨纶和粘胶长丝的主要原料价格波动可能直接影响公司盈利稳定性。这些风险需持续关注,可能对公司未来业绩产生不利影响。