猜你想问
这份报告的核心内容是什么?
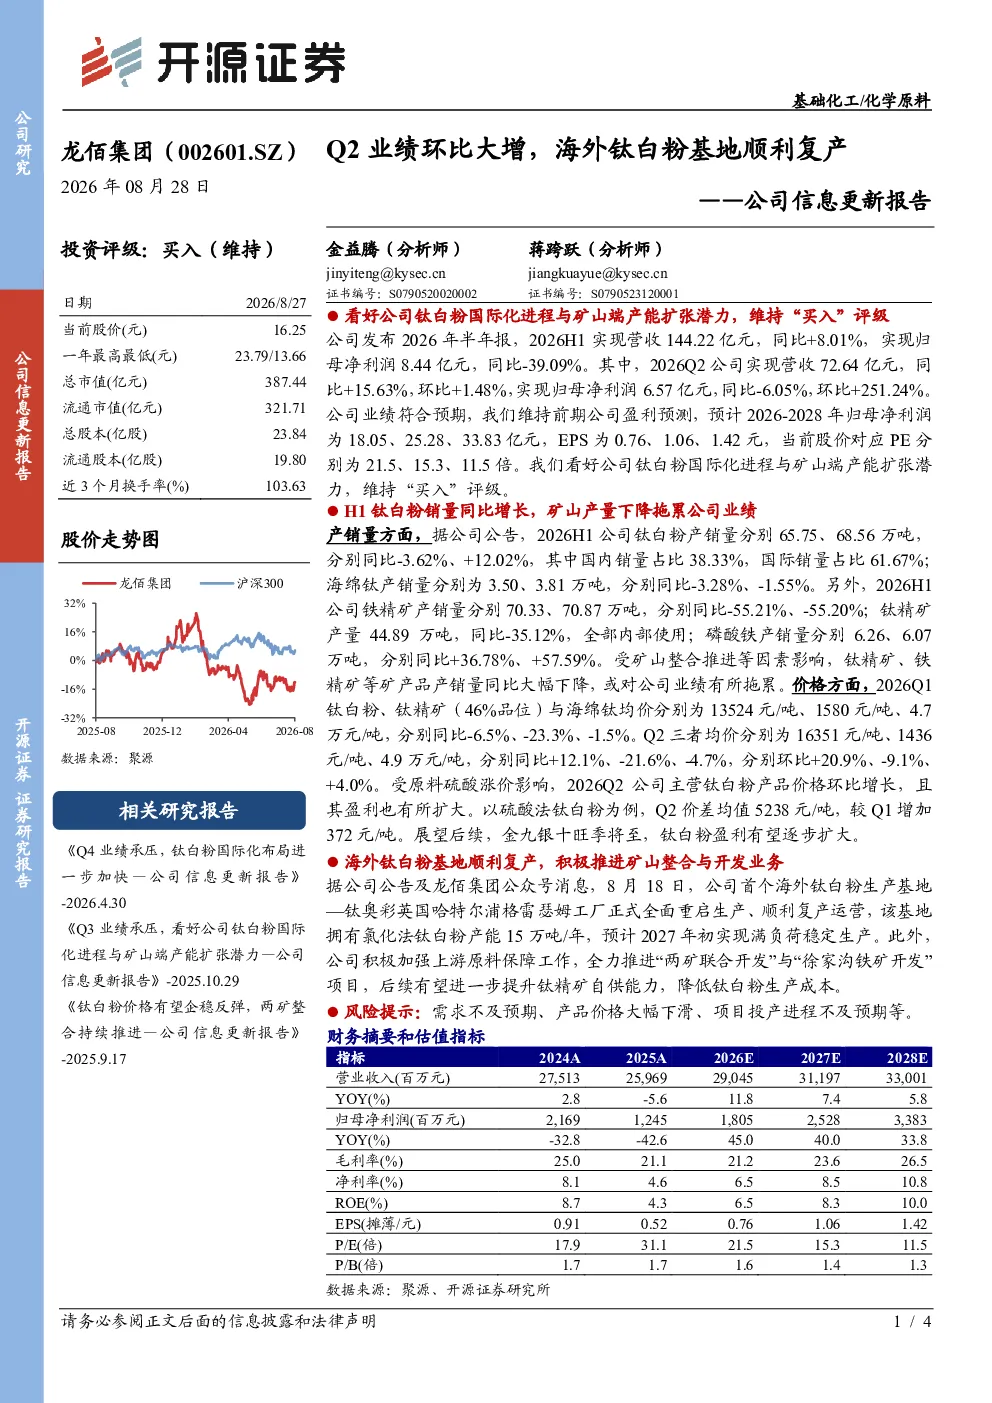
本报告主要关注龙佰集团的业绩更新,核心内容是Q2业绩环比大增,海外钛白粉基地顺利复产。报告维持“买入”评级,看好公司钛白粉国际化进程与矿山端产能扩张潜力。具体数据显示,2026H1营收144.22亿元,同比+8.01%;归母净利润8.44亿元,同比-39.09%。Q2营收72.64亿元,同比+15.63%,环比+1.48%;归母净利润6.57亿元,同比-6.05%,环比+251.24%。海外基地英国哈特尔浦格雷瑟姆工厂全面重启生产,预计2027年初满负荷生产。
基础化工行业的发展趋势如何?
基础化工行业正经历转型升级,钛资源作为关键原材料,其供需格局和价格波动对行业影响显著。龙佰集团作为钛行业龙头企业,其国际化战略和矿山开发进展是行业发展趋势的重要观察点。报告显示,公司钛白粉国际销量占比61.67%,海外基地复产将进一步提升全球市场份额。同时,矿山端产能扩张有助于降低成本、提升自供能力,但受矿山整合政策影响,铁精矿、钛精矿产销量同比大幅下降,需关注行业政策变化对资源格局的影响。
报告重点分析了哪些方向?
报告重点分析了龙佰集团的业绩表现、产销量数据、价格表现及业务进展。业绩方面,Q2净利润环比大幅增长,但同比仍承压,需关注盈利能力恢复情况。产销量数据显示,钛白粉国际销量占比提升,但受矿山整合影响,矿产品产销量下降明显。价格表现方面,Q2钛白粉均价环比上涨,盈利扩大,但需警惕价格波动风险。业务进展上,海外基地复产和矿山开发项目是未来增长关键,但项目投产进程存在不确定性。
当前市场对钛行业的现状如何判断?
当前钛行业市场呈现供需结构性变化,一方面,钛资源稀缺性提升,推动行业集中度向龙头企业集中,龙佰集团等头部企业受益于产能扩张和国际化布局。另一方面,下游需求波动和原材料价格波动对行业盈利能力造成压力,报告显示Q1钛精矿价格同比大幅下降。市场需关注宏观经济对下游需求的影响,以及矿山整合政策对资源供应的影响。同时,海外基地投产进度和矿山开发效率将直接影响企业未来竞争力。
报告提示了哪些风险?
报告提示的主要风险包括需求不及预期、产品价格大幅下滑、项目投产进程不及预期等。需求方面,钛下游应用广泛,但受宏观经济波动影响较大,需关注经济下行压力对行业需求的传导。价格方面,钛资源价格受供需关系、环保政策等多重因素影响,价格波动可能导致企业盈利能力下降。项目投产方面,海外基地和矿山开发项目涉及投资规模大、建设周期长,存在项目延期或成本超支的风险,需关注项目执行效率和资金链安全。