猜你想问
晨光股份传统业务增长情况如何?
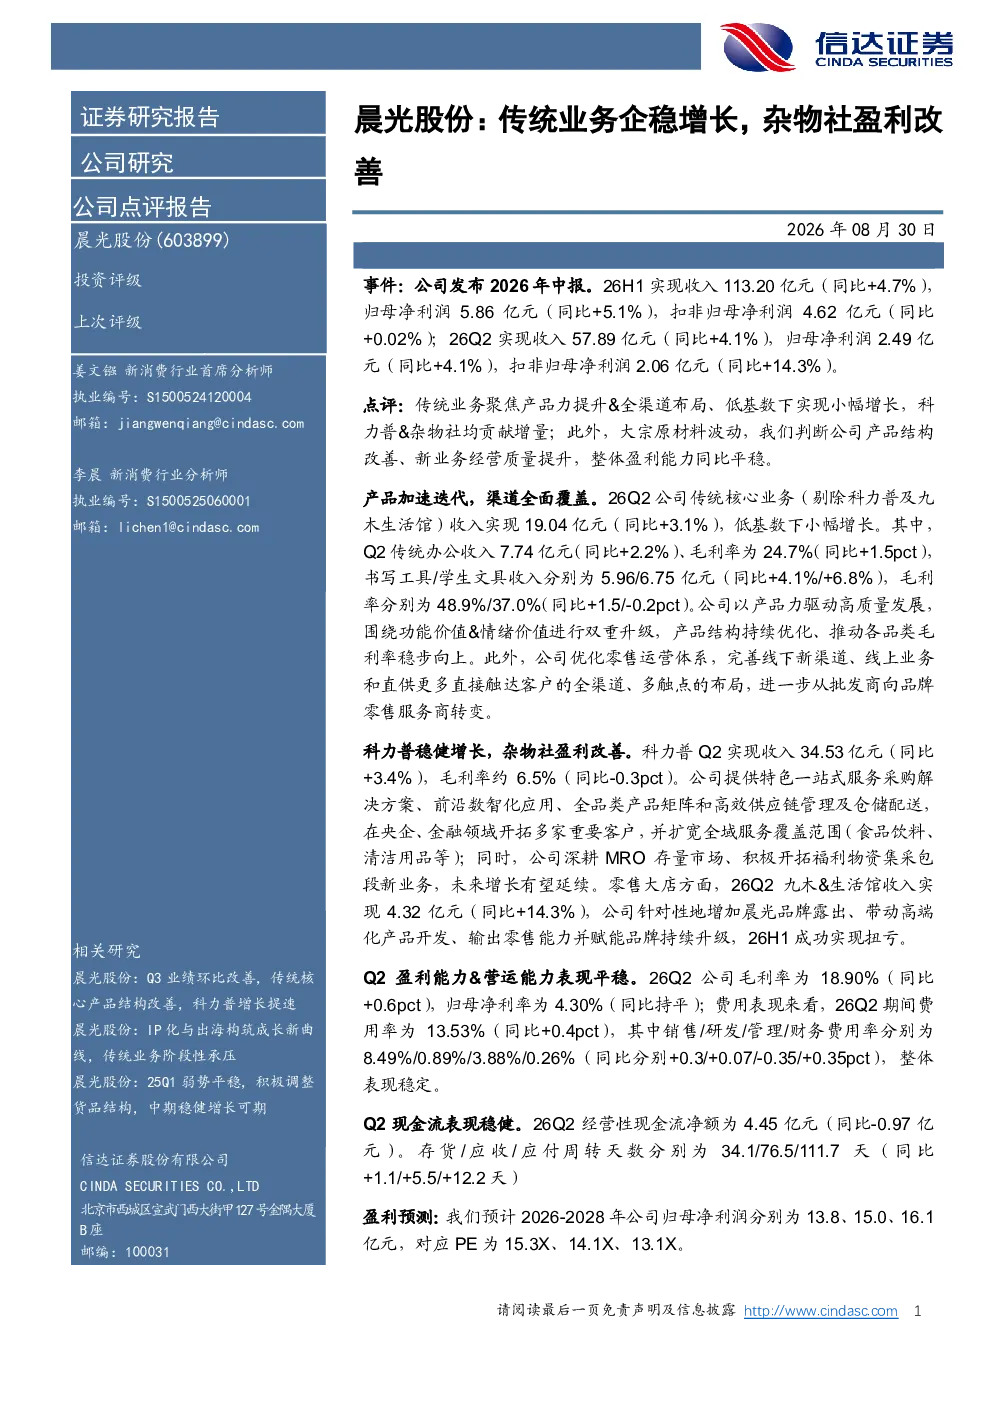
公司传统核心业务(剔除科力普和九木生活馆)26Q2收入19.04亿元,同比+3.1%,低基数下实现小幅增长。其中,办公收入7.74亿元(同比+2.2%),毛利率24.7%;书写工具/学生文具收入分别为5.96/6.75亿元(同比+4.1%/+6.8%),毛利率48.9%/37.0%。公司通过产品力驱动高质量发展,围绕功能与情绪价值双重升级,优化产品结构,推动各品类毛利率稳步提升。同时,公司完善全渠道布局,从批发商向品牌零售服务商转型。
文化传媒行业发展趋势如何?
公司通过产品力驱动高质量发展,围绕功能与情绪价值双重升级,优化产品结构,推动各品类毛利率稳步提升。同时,公司完善全渠道布局,从批发商向品牌零售服务商转型。科力普提供一站式服务采购解决方案,在央企、金融领域开拓多家重要客户,扩宽服务覆盖范围至食品饮料、清洁用品等。九木&生活馆通过增加晨光品牌露出带动高端化产品开发,26H1成功扭亏。
研报重点分析了哪些方向?
研报重点分析了公司传统核心业务(剔除科力普和九木生活馆)的增长情况,包括各子业务收入及毛利率变化。同时分析了科力普和九木&生活馆的经营表现,以及公司整体毛利率、净利率、费用率等财务指标。此外,还分析了公司产品结构改善、新业务经营质量提升对盈利能力的影响,并预测了未来三年归母净利润及PE估值。
当前市场对晨光股份的判断是什么?
公司传统核心业务实现小幅增长,毛利率稳步提升,新业务经营质量改善。科力普和九木&生活馆也展现出良好的增长势头。整体来看,公司在产品结构优化和全渠道布局方面取得进展,盈利能力保持稳定。但需关注大宗原材料波动对成本的影响,以及存货、应收、应付周转天数的延长。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济波动可能影响公司整体经营表现,新品推出不及预期可能导致市场份额下降,以及科力普客户拓展不及预期可能影响其未来增长。此外,存货、应收、应付周转天数的延长也需关注,可能增加资金占用和运营压力。