猜你想问
晨光股份2026年中报核心内容有哪些?
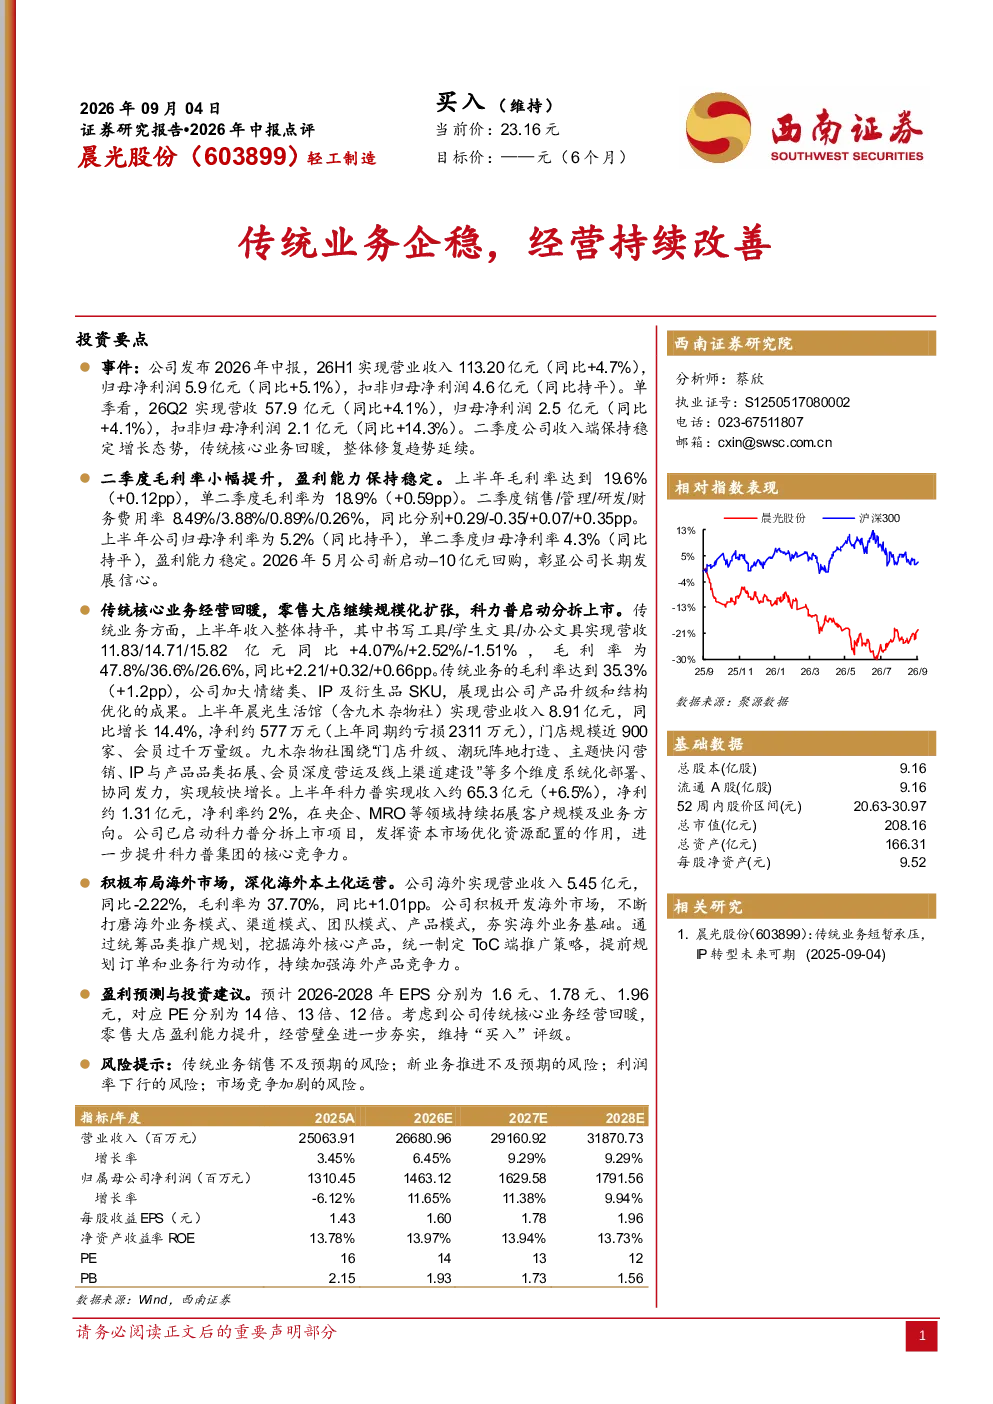
晨光股份2026年中报显示,公司26H1实现营业收入113.20亿元,同比增长4.7%;归母净利润5.9亿元,同比增长5.1%。单季来看,26Q2营收57.9亿元,同比增长4.1%;归母净利润2.5亿元,同比增长4.1%。扣非归母净利润上半年持平,Q2则同比增长14.3%,显示传统核心业务回暖。公司启动10亿元回购,彰显长期发展信心。
文化传媒行业发展趋势如何?
文化传媒行业持续受益于消费升级和数字化渗透,内容IP价值凸显,情绪类、潮玩等细分赛道增长潜力大。传统文具企业通过产品升级、IP联名、渠道优化等方式,积极拓展年轻消费群体,线上线下融合加速。晨光股份等龙头企业凭借品牌优势和渠道网络,在行业变革中展现较强竞争力,但需关注市场竞争加剧和成本压力。
研报重点分析了晨光股份哪些业务方向?
研报重点分析了晨光股份传统业务、零售大店及新业务三大板块。传统业务方面,书写工具、学生文具、办公文具收入同比+4.07%/+2.52%/-1.51%,毛利率提升1.2pp至35.3%。零售大店如晨光生活馆(含九木杂物社)营收同比增长14.4%,净利扭亏。九木杂物社通过门店升级、潮玩打造实现较快增长。科力普收入+6.5%,已启动分拆上市。海外业务营收5.45亿元,毛利率37.70%。
当前市场对晨光股份的整体判断是什么?
市场对晨光股份整体判断积极,认为公司传统核心业务经营回暖,盈利能力保持稳定,零售大店盈利能力提升,经营壁垒进一步夯实。公司通过产品结构优化、IP衍生品开发、海外市场拓展等举措,展现多元化发展潜力。未来业绩增长主要依赖传统业务修复和新业务拓展,但需关注市场竞争和成本波动风险。
研报提示了哪些投资风险?
研报提示的主要风险包括:传统业务销售不及预期、新业务推进不及预期、利润率下行压力、市场竞争加剧等。传统业务面临消费习惯变化和替代品竞争,新业务如科力普分拆上市、海外业务拓展存在不确定性。此外,原材料价格波动、汇率变动等宏观因素也可能影响公司业绩表现,需持续关注行业竞争格局和公司经营策略调整。