猜你想问
这份研报的核心内容是什么?
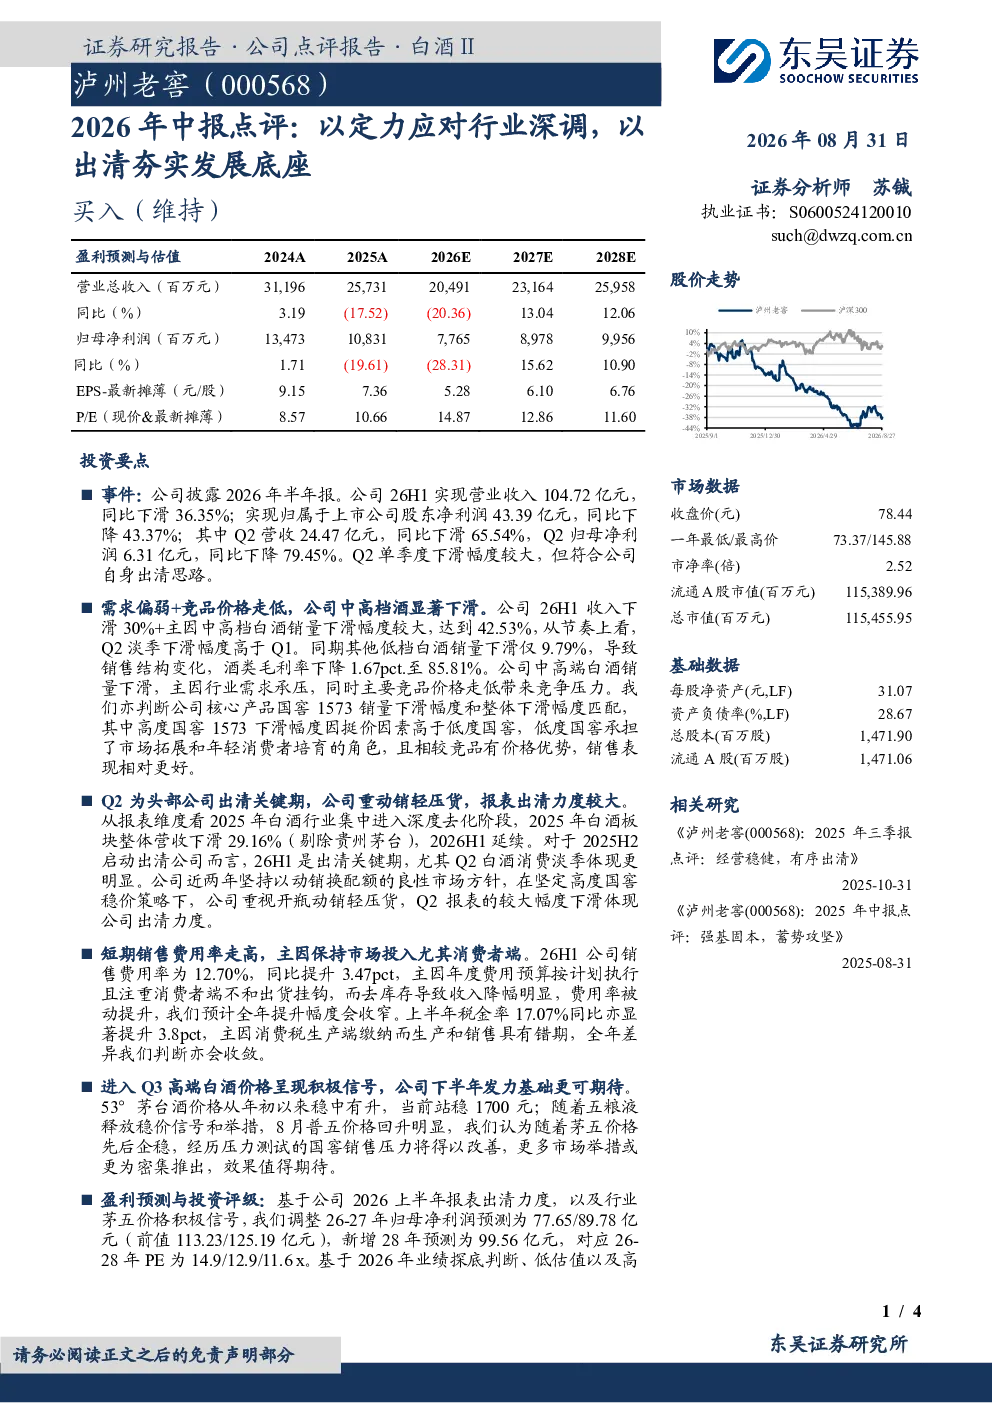
这份研报的核心内容是分析2026年中报显示行业深度调整,公司以定力应对并通过出清夯实发展底座,Q2单季度下滑符合公司出清思路。报告指出26H1营业收入104.72亿元,同比下滑36.35%;净利润43.39亿元,同比下滑43.37%。中高档白酒销量下滑42.53%,低档白酒销量下滑9.79%。酒类毛利率下降1.67pct至85.81%。26H1销售费用率12.70%,同比提升3.47pct;税金率17.07%,同比提升3.8pct。公司Q2重动销轻压货,报表出清力度较大,符合2025年白酒行业深度去化阶段。短期销售费用率走高主因保持市场投入,预计全年提升幅度收窄。Q3高端白酒价格呈现积极信号,茅五稳价或改善国窖销售压力。
食品饮料行业未来发展趋势如何?
食品饮料行业未来发展趋势呈现多元化发展态势。一方面,行业持续经历深度调整,需求承压和竞品价格走低导致中高档白酒销量下滑,但低档白酒受影响较小。另一方面,企业通过出清库存、优化产品结构等方式夯实发展底座,重动销轻压货成为普遍策略。高端白酒价格稳中有升,茅五等大单品稳价或改善整体市场环境。同时,销售费用率和税金率短期走高,但预计全年提升幅度将收窄。行业未来需关注高端酒消费恢复情况、茅五大单品价格波动及生产成本上涨等风险。
研报重点分析了哪些方向?
研报重点分析了公司应对行业深度调整的策略及效果。报告指出公司通过出清库存、优化产品结构等方式应对市场变化,Q2单季度下滑符合公司出清思路。中高档白酒销量下滑42.53%,低档白酒下滑9.79%,国窖1573高度酒下滑幅度高于低度酒。酒类毛利率下降1.67pct至85.81%,销售费用率提升3.47pct至12.70%。报告强调Q2重动销轻压货,符合行业深度去化阶段,短期销售费用率走高主因保持市场投入,预计全年提升幅度收窄。Q3高端白酒价格呈现积极信号,茅五稳价或改善国窖销售压力。
当前市场现状如何判断?
当前市场现状显示食品饮料行业处于深度调整阶段,中高档白酒销量下滑明显,企业通过出清库存、优化产品结构等方式应对市场变化。26H1营业收入104.72亿元,同比下滑36.35%;净利润43.39亿元,同比下滑43.37%。中高档白酒销量下滑42.53%,低档白酒下滑9.79%。酒类毛利率下降1.67pct至85.81%,销售费用率提升3.47pct至12.70%。Q2重动销轻压货,报表出清力度较大,符合行业深度去化阶段。短期销售费用率走高主因保持市场投入,预计全年提升幅度收窄。Q3高端白酒价格呈现积极信号,茅五稳价或改善国窖销售压力。市场整体仍需关注高端酒消费恢复情况、茅五大单品价格波动及生产成本上涨等风险。
研报提示了哪些风险?
研报提示了食品饮料行业及公司面临的主要风险。首先,高端酒消费持续难以恢复可能导致行业整体增长承压。其次,茅五等大单品价格波动可能影响市场预期和公司产品销售。此外,生产成本上涨也会挤压企业利润空间。具体到公司,中高档白酒销量下滑42.53%,低档白酒下滑9.79%,国窖1573高度酒下滑幅度高于低度酒,酒类毛利率下降1.67pct至85.81%,销售费用率提升3.47pct至12.70%。短期销售费用率走高主因保持市场投入,预计全年提升幅度收窄。Q3高端白酒价格呈现积极信号,茅五稳价或改善国窖销售压力,但整体市场仍需关注上述风险因素。