猜你想问
洋河股份2026年中报核心内容是什么?
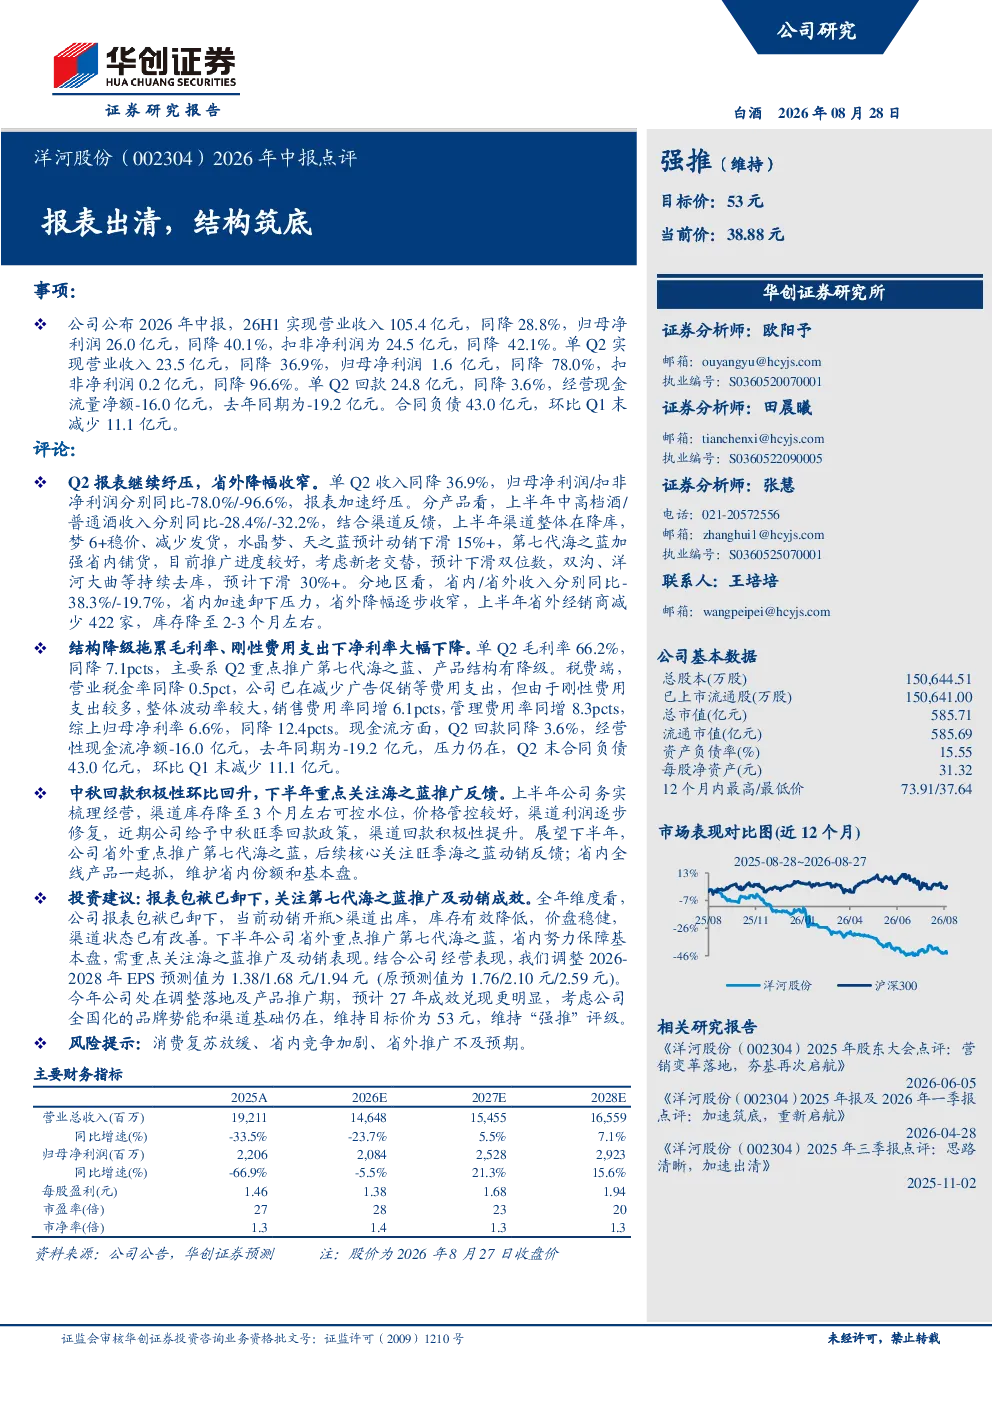
洋河股份2026年中报显示,公司加速报表出清,省外降幅收窄。上半年实现营业收入105.4亿元,同比降28.8%;归母净利润26.0亿元,同比降40.1%。单Q2收入同比降36.9%,归母净利润/扣非净利润分别同比降78.0%/-96.6%,报表加速纾压。分产品看,中高档酒/普通酒收入分别同比降28.4%/-32.2%,渠道整体降库,水晶梦、天之蓝预计动销下滑15%+,第七代海之蓝加强省内铺货,双沟、洋河大曲等持续去库,预计下滑30%+。分地区看,省内/省外收入分别同比降38.3%/-19.7%,省外经销商减少422家,库存降至2-3个月左右。结构降级拖累毛利率,刚性费用支出下净利率大幅下降。单Q2毛利率66.2%,同比降7.1pcts,主要系Q2重点推广第七代海之蓝、产品结构有降级。归母净利率6.6%,同比降12.4pcts。现金流方面,Q2回款同比降3.6%,经营性现金流净额-16.0亿元,去年同期为-19.2亿元,压力仍在,Q2末合同负债43.0亿元,环比Q1末减少11.1亿元。中秋回款积极性环比回升,下半年重点关注海之蓝推广反馈。上半年公司务实梳理经营,渠道库存降至3个月左右可控水位,价格管控较好,渠道利润逐步修复,近期公司给予中秋旺季回款政策,渠道回款积极性提升。展望下半年,公司省外重点推广第七代海之蓝,省内全线产品一起抓,维护省内份额和基本盘。
洋河股份所属赛道/行业发展趋势如何?
洋河股份所属白酒行业目前处于结构调整期,消费升级与品牌集中度提升是主要趋势。中高端酒需求持续增长,但普通酒面临去库存压力。省外市场拓展面临挑战,经销商体系需要优化。省内市场虽稳固但竞争激烈,需平衡份额与利润。行业龙头通过产品创新和渠道改革提升竞争力,但整体复苏节奏受宏观经济影响。洋河股份加速报表出清,省外市场调整,符合行业整体趋势,但需关注新产品的市场接受度和渠道反馈。
洋河股份2026年中报重点分析了哪些方向?
洋河股份2026年中报重点分析了公司报表出清进展、产品结构变化、渠道库存状态及现金流情况。报告显示,公司通过加速报表出清,省外市场降幅收窄,但省内市场仍面临较大压力。产品方面,中高档酒收入下滑幅度小于普通酒,但整体产品结构有降级趋势,第七代海之蓝推广带动省内销量,但水晶梦、天之蓝等传统产品动销下滑。渠道方面,库存降至可控水平,价格管控有效,但省外经销商数量减少,需关注渠道稳定性。现金流方面,经营性现金流仍为负,但压力有所缓解,需持续关注回款情况。
洋河股份当前市场现状如何判断?
洋河股份当前市场现状表现为报表压力已显著缓解,但经营仍面临挑战。公司通过加速报表出清,渠道库存降至3个月左右,价格体系稳定,为后续发展奠定基础。省外市场调整幅度收窄,但经销商体系仍需优化。省内市场虽稳固,但竞争激烈,需平衡份额与利润。产品结构有降级趋势,但第七代海之蓝等新产品推广带来新的增长点。现金流压力有所缓解,但经营性现金流仍为负,需关注回款和成本控制。中秋回款积极性提升,显示渠道信心有所恢复。
洋河股份研报提示了哪些风险?
洋河股份研报提示了消费复苏放缓、省内竞争加剧、省外推广不及预期等风险。消费复苏放缓可能影响白酒整体需求,尤其对中高端酒影响更大。省内市场竞争激烈,其他品牌可能加大投入,挤压洋河份额。省外市场推广面临渠道调整和消费者接受度挑战,若第七代海之蓝推广不及预期,可能影响公司业绩恢复进程。此外,经营性现金流仍为负,若回款持续不畅,可能加剧财务压力。公司需密切关注宏观经济变化和行业竞争动态,灵活调整经营策略。