猜你想问
湘财股份2026年中报核心内容是什么?
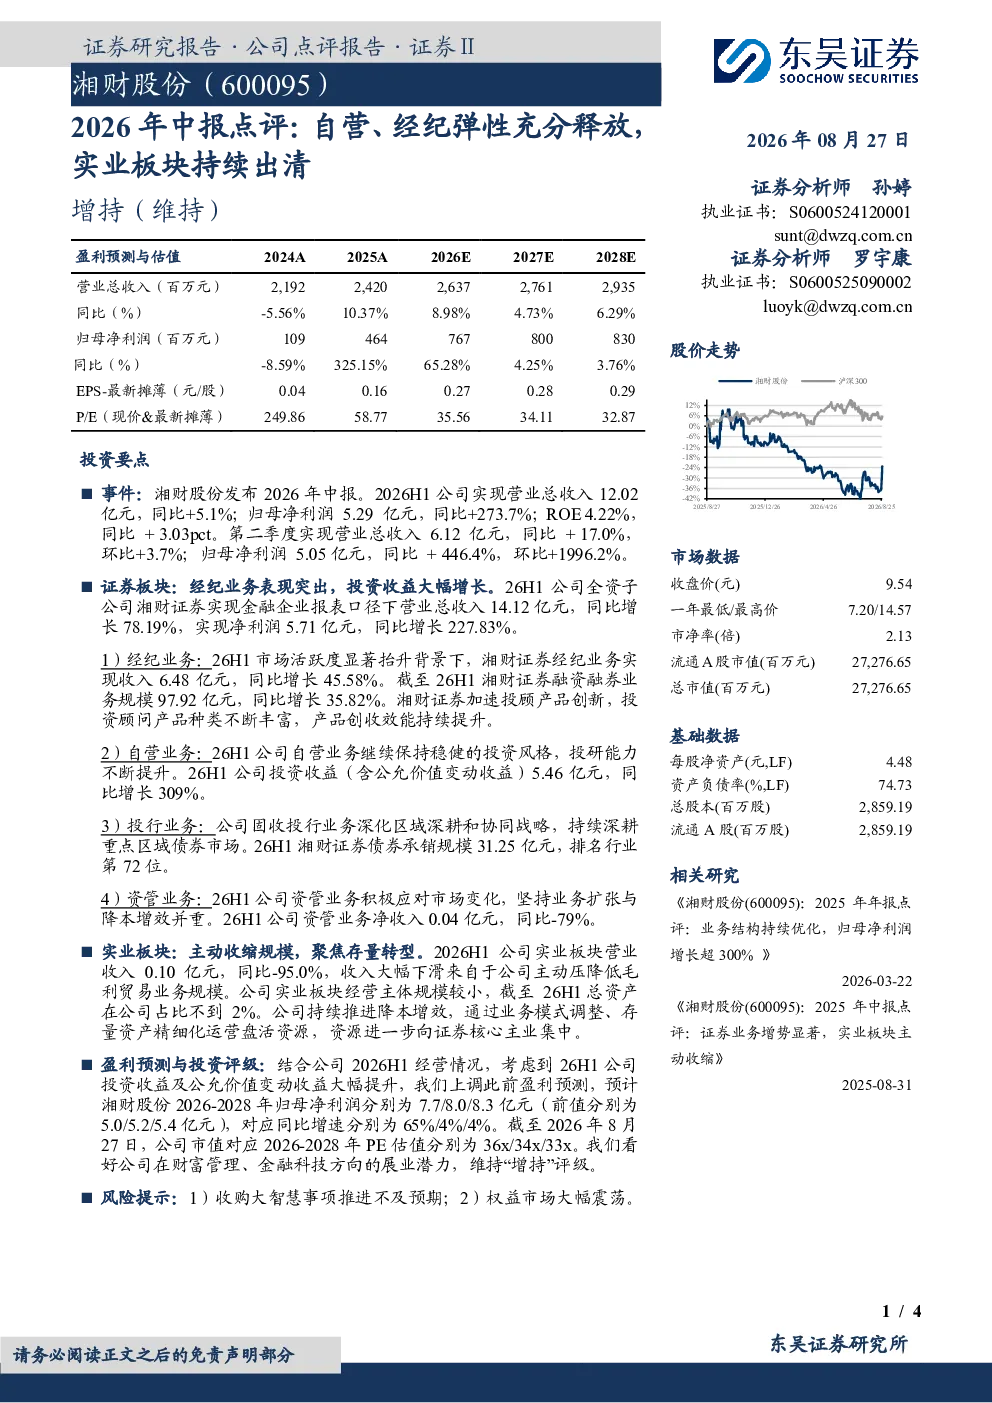
湘财股份2026年中报显示,公司整体业绩表现强劲,主要得益于证券业务板块的弹性释放和实业板块的持续出清。证券板块中,经纪业务收入同比增长45.58%,自营业务投资收益同比增长309%,投行业务债券承销规模达31.25亿元。但资管业务净收入同比减少79%。实业板块营业收入同比下滑95%,公司持续推进降本增效,资源向证券核心主业集中。
证券行业发展趋势如何?
湘财股份2026年中报反映,证券行业在市场活跃度提升背景下,经纪业务和自营业务弹性充分释放。经纪业务收入增长显著,自营业务投资能力提升。投行业务区域深耕战略显现成效。资管业务面临市场变化挑战。整体看,证券行业业务多元化发展,核心业务板块增长稳健,但需关注资管业务转型压力。
研报重点分析了湘财股份哪些方面?
研报重点分析了湘财股份证券业务板块的业绩表现,包括经纪、自营、投行业务和资管业务的具体数据及趋势。同时关注实业板块的收缩情况,指出公司主动收缩低毛利贸易业务规模,推进降本增效。此外,报告还上调了公司盈利预测,预计2026-2028年归母净利润同比增速分别为65%/4%/4%,维持“增持”评级。
当前市场对湘财股份有何判断?
湘财股份2026年中报显示,公司证券业务板块增长强劲,特别是经纪和自营业务表现突出,投行业务区域战略有效。实业板块持续出清,资源向主业集中。市场对湘财股份的判断是,公司业务结构优化成效显著,核心业务板块增长潜力较大,但需关注资管业务净收入大幅下滑及转型挑战。
研报提示了哪些风险?
研报提示的主要风险包括:收购大智慧事项推进不及预期,可能影响公司战略布局;权益市场大幅震荡,可能影响自营业务投资收益和经纪业务活跃度。此外,资管业务净收入同比大幅减少79%,反映市场变化对公司业务的影响,需关注其转型进展及效果。
你可能感兴趣
2026年中报点评:自营经纪共振向上,资管保持稳健,业绩弹性充分释放
金融东吴证券2026-08-28
2026年中报点评:财富、资管弹性充分释放,各板块均衡向好
金融东吴证券2026-08-31
2026年中报点评:经纪自营贡献核心增量,持续深化国际战略
中原证券2026-09-08
2025年年报及2026年一季报点评:自营业务显著改善推动公司持续释放业绩弹性
金融中原证券2026-05-06
2019年一季报点评:自营、经纪弹性释放,资本实力有望进一步增强
金融中泰证券2019-04-30
2023年年报及2024年一季报点评:经纪、利息表现稳定,权益自营有望释放业绩弹性
金融中原证券2024-05-09
投资银行业与经纪业行业上市券商2019年12月月度业绩点评:股债双牛释放自营弹性,IPO规模创新高
金融国泰君安证券2020-01-09
2019年中报点评:经纪业务稳健增长,自营弹性推动业绩高增
金融民生证券2019-08-30
2019年中报点评:经纪业务稳健增长,自营弹性推动业绩高增
金融民生证券2019-08-27
2026年中报点评:经纪自营共振向上,投行业务优势稳固
金融东吴证券2026-08-19