猜你想问
泸州老窖2026年中报核心内容有哪些?
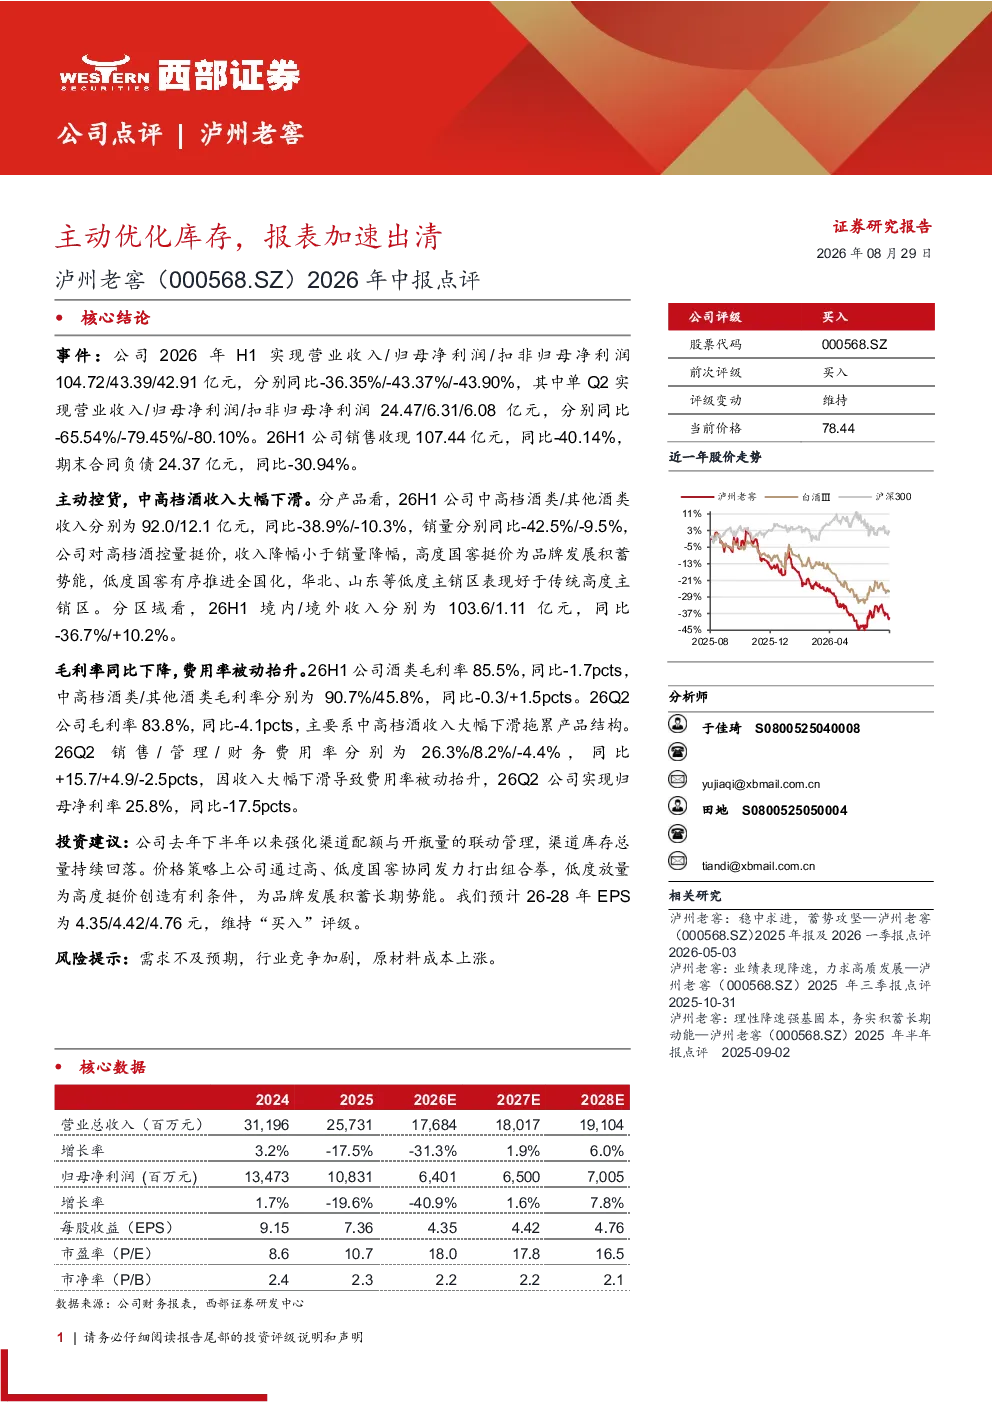
泸州老窖2026年中报显示公司主动优化库存,中高档酒收入大幅下滑至92.0亿元,同比-38.9%,但通过高、低度国窖协同发力,低度放量为高度挺价创造有利条件。报告指出毛利率同比下降1.7pcts至85.5%,费用率被动抬升,销售费用率同比+15.7pcts至26.3%。公司去年下半年强化渠道配额与开瓶量联动管理,渠道库存持续回落,为品牌发展积蓄长期势能。
白酒行业发展趋势如何?
白酒行业正经历结构性调整,中高档酒面临消费降级压力,企业加速优化库存。泸州老窖通过高、低度产品协同策略适应市场变化,低度酒放量支撑高度酒价格。行业竞争加剧,龙头企业在渠道管理和产品创新上持续发力,品牌势能积累成为长期发展的关键。境外市场表现相对稳健,国内市场需应对消费习惯变化带来的挑战。
报告重点分析了哪些方向?
报告重点分析泸州老窖主动优化库存的策略效果,特别是高、低度国窖协同发力的市场表现。中高档酒收入下滑但毛利率仅下降0.3pcts,显示产品结构优化初见成效。同时关注销售费用率上升问题,公司通过渠道配额管理控制库存,但费用端压力仍需持续关注。报告强调低度酒放量对高度酒挺价的支撑作用。
当前白酒市场现状如何判断?
当前白酒市场呈现总量收缩但结构优化的态势,中高档酒收入占比下降,企业普遍加强库存管理。泸州老窖2026H1营收同比-36.35%至104.72亿元,但销售收现同比-40.14%至107.44亿元,显示渠道健康度提升。行业竞争白热化,企业需平衡价格与放量关系,品牌力成为差异化竞争核心。境外市场表现亮眼,但国内消费仍需观察。
研报提示哪些风险?
研报提示白酒行业面临需求不及预期、竞争加剧及原材料成本上涨等风险。泸州老窖虽通过产品协同策略应对挑战,但中高档酒收入大幅下滑反映市场消费疲软。行业集中度提升背景下,中小企业生存压力增大,龙头企业需持续创新以巩固市场地位。原材料成本波动可能影响利润水平,需密切关注行业成本端变化。