猜你想问
这份研报主要分析了哪些业务板块的表现?
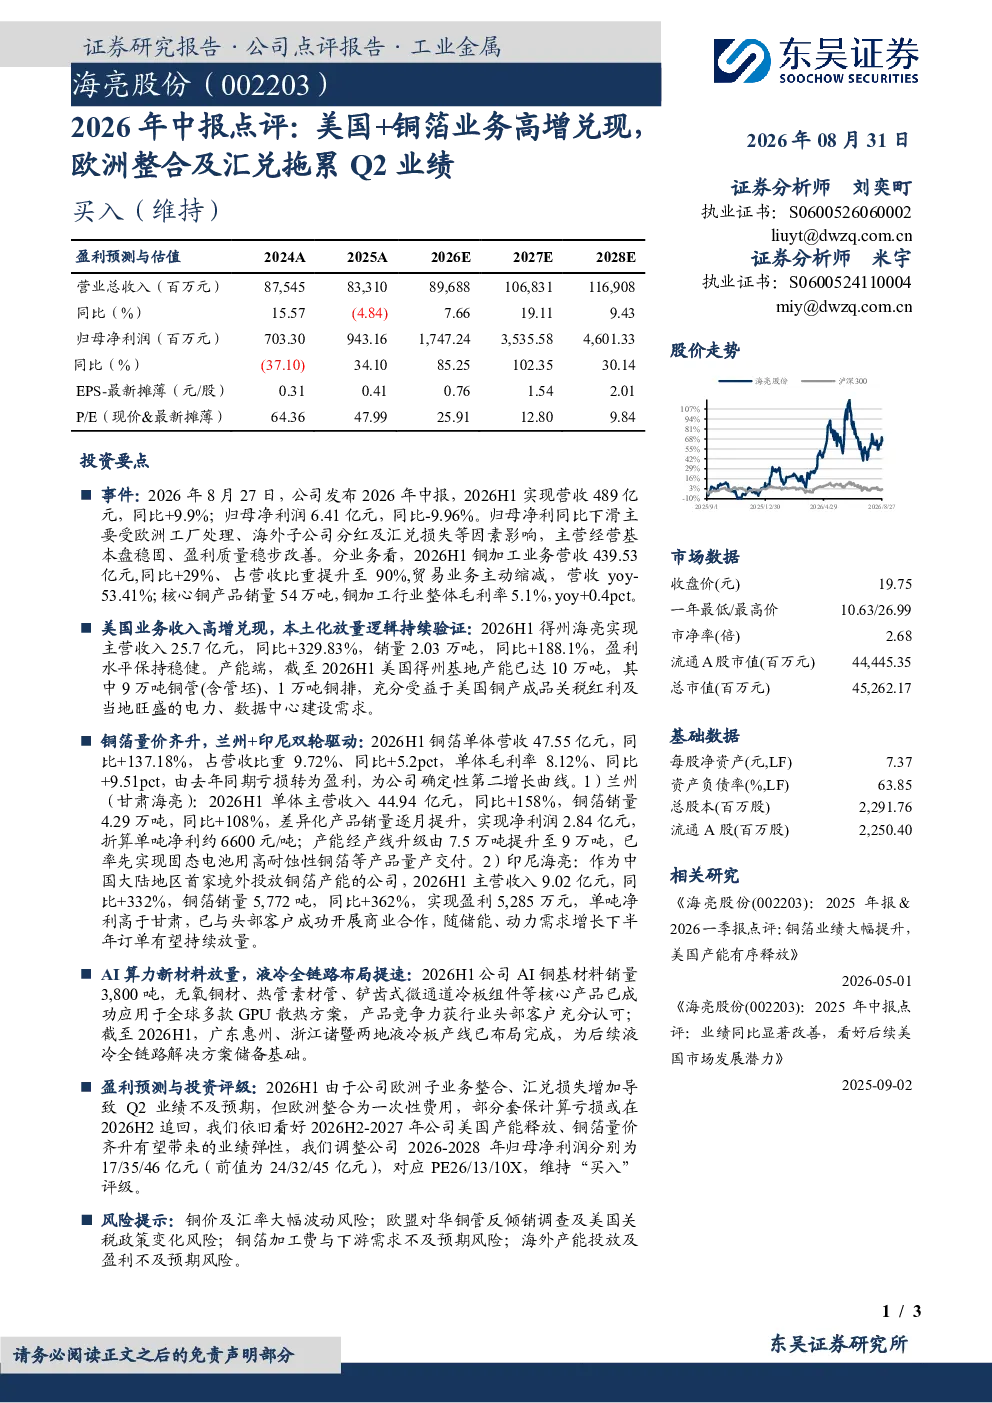
研报重点分析了海亮股份的铜加工、贸易、美国业务、铜箔业务以及AI算力新材料业务板块。铜加工业务营收同比大幅增长29%,贸易业务营收同比大幅下降53.41%。美国业务表现亮眼,得州海亮收入同比激增329.83%。铜箔业务实现由亏转盈,单体营收同比大幅增长137.18%。AI算力新材料方面,销量达3,800吨,产品成功应用于GPU散热方案。
铜箔行业的发展趋势如何?
铜箔行业正经历快速发展阶段,海亮股份的铜箔业务展现出强劲的增长势头。兰州(甘肃海亮)和印尼海亮铜箔业务营收同比分别增长158%和332%,实现盈利。固态电池用高耐蚀性铜箔的量产标志着行业技术进步,未来铜箔需求有望持续增长,特别是在新能源汽车和储能领域。企业通过产能扩张和客户合作,积极布局固态电池用铜箔市场,推动行业向高附加值方向发展。
报告中提到了哪些关键的业务增长点?
报告中的关键业务增长点包括美国业务和铜箔业务。美国得州海亮实现主营收入25.7亿元,同比大幅增长329.83%,销量同比大幅增长188.1%,盈利水平稳健。铜箔业务单体营收47.55亿元,同比大幅增长137.18%,单体毛利率同比提升9.51个百分点,由亏转盈。这些业务板块的增长主要得益于产能扩张、市场需求提升以及产品结构优化。兰州和印尼铜箔基地的产能提升和固态电池用铜箔的量产也为公司带来新的增长动力。
当前铜加工行业的市场状况如何?
当前铜加工行业市场状况呈现稳健增长态势。海亮股份核心铜产品销量达54万吨,铜加工业务营收同比大幅增长29%,占营收比重提升至90%。行业整体毛利率同比提升0.4个百分点,显示出行业盈利能力有所改善。铜价波动和供需关系是影响行业市场状况的主要因素。企业通过提升产品附加值、拓展新应用领域以及优化产能布局,积极应对市场变化,推动行业向高质量发展转型。
研报中提示了哪些主要风险?
研报提示的主要风险包括铜价及汇率大幅波动风险、欧盟对华铜管反倾销调查及美国关税政策变化风险、铜箔加工费与下游需求不及预期风险、海外产能投放及盈利不及预期风险。铜价和汇率的波动直接影响公司业绩表现,贸易政策变化可能带来市场准入限制,铜箔加工费和下游需求的不确定性可能影响业务增长,海外产能投放和盈利能否达到预期也存在一定挑战。这些风险需要公司密切关注并采取有效措施进行管理。