猜你想问
这份研报的核心内容是什么?
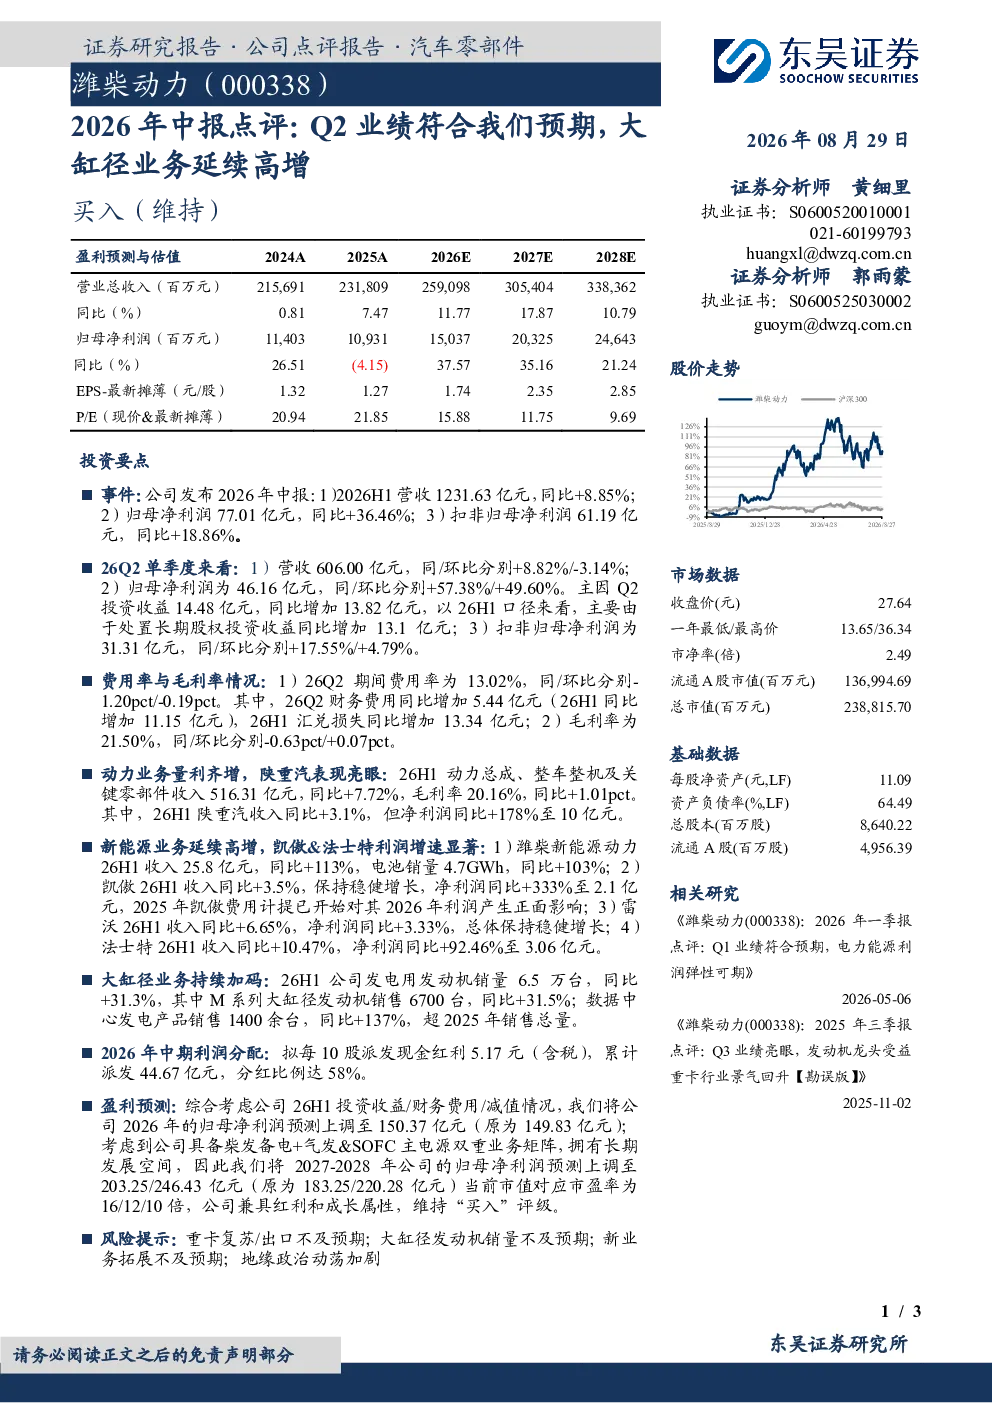
这份研报主要点评了潍柴动力2026年中的业绩表现。报告显示,2026年上半年公司营收1231.63亿元,同比增长8.85%;归母净利润77.01亿元,同比增长36.46%。Q2单季度营收606.00亿元,同比增长8.82%,归母净利润46.16亿元,同比增长57.38%。报告特别指出大缸径业务延续高增长态势,发电用发动机销量同比增加31.3%,其中M系列大缸径发动机销售6700台,同比增加31.5%
报告对新能源赛道的发展趋势有何分析?
报告分析了潍柴动力在新能源业务的发展情况。2026年上半年,潍柴新能源动力收入25.8亿元,同比增长113%,电池销量4.7GWh,同比增长103%。此外,报告还提及了凯傲、雷沃、法士特等企业在新能源业务上的表现,收入和净利润均实现显著增长,显示出新能源赛道整体发展势头强劲
报告重点分析了哪些业务方向?
报告重点分析了潍柴动力的大缸径业务和新能源业务。在大缸径业务方面,报告详细介绍了发电用发动机和数据中心发电产品的销售情况,显示M系列大缸径发动机销售表现突出。在新能源业务方面,报告聚焦于潍柴新能源动力的收入和销量增长,以及相关电池产品的市场表现
从市场现状来看,潍柴动力处于什么位置?
从市场现状来看,潍柴动力在动力总成、整车整机及关键零部件领域表现稳健,2026年上半年收入516.31亿元,同比增长7.72%,毛利率20.16%,同比提升1.01个百分点。公司在传统动力业务和新业务拓展上均展现出较强竞争力,尤其在新能源和大缸径业务领域增长显著,市场地位得到进一步巩固
研报提到了哪些风险提示?
研报提示了几个潜在风险:首先,重卡复苏和出口市场可能不及预期,影响公司传统业务表现;其次,大缸径发动机销量可能面临挑战,影响相关业务增长;再次,新业务拓展可能不及预期,影响未来收入结构;最后,地缘政治动荡加剧可能带来不确定性,对公司在国际市场的经营产生影响
你可能感兴趣
潍柴动力(000338)2025年中报点评:2Q业绩超预期,大缸径继续高增
华创证券2025-09-01
2026年中报点评:Q2业绩符合预期,出口高增支撑盈利改善
交通运输东吴证券2026-08-30
2024年中报点评:Q2业绩符合预期,海外延续高增
机械设备东吴证券2024-08-30
主业稳健增长,大缸径曲轴连杆业务高增
国泰海通证券2026-04-01
2026年一季报点评持续扩展电力能源业务,增加大缸径发动机投资
国泰海通证券2026-04-30
2025年年报及2026年一季报点评受益大缸径等产品放量,新业务蓄势待发
东兴证券2026-05-07
2026年中报点评Q2业绩符合我们预期,轻型动力持续放量
东吴证券2026-08-24
渤海汽车(600960)半年报点评:大缸径活塞收入高增,资产重组持续推进
国泰海通证券2026-09-01
2026年中报点评:业绩符合我们预期,26H1设备业务量利齐增
交运设备东吴证券2026-08-19
2026年中报点评:美国+铜箔业务高增兑现,欧洲整合及汇兑拖累Q2业绩
有色金属东吴证券2026-08-31