猜你想问
这份研报的核心内容是什么?
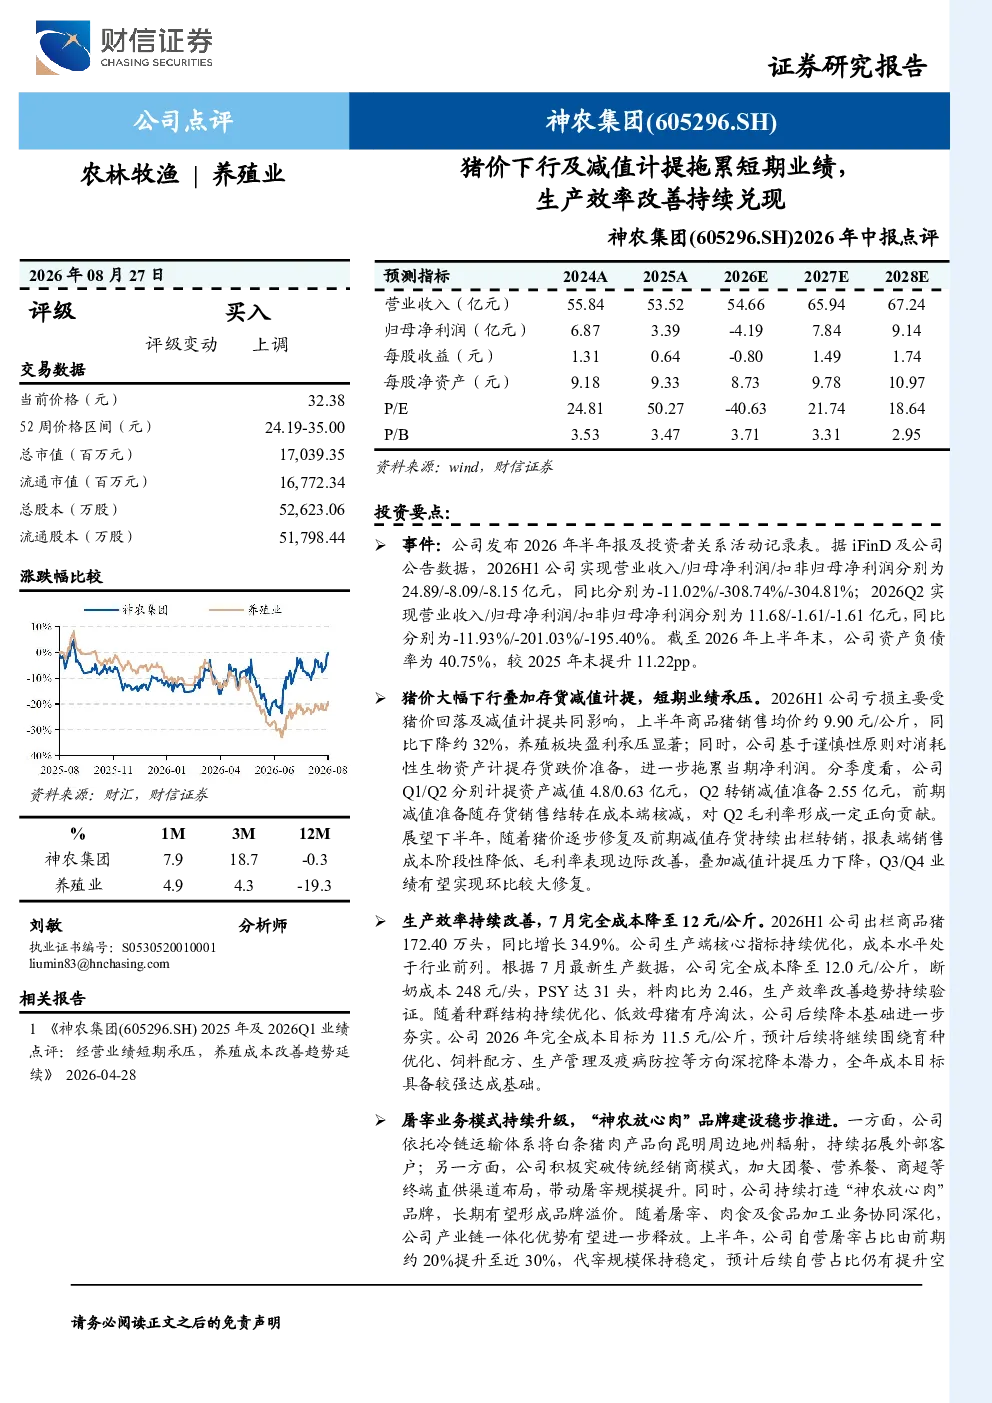
2026年上半年公司亏损主要受猪价大幅下行及存货减值计提影响,商品猪均价同比下降约32%,Q1/Q2分别计提4.8/0.63亿元减值,归母净利润同比下滑308.74%。同时,公司出栏商品猪同比增长34.9%,生产效率持续优化,7月完全成本降至12元/公斤,PSY达31头,料肉比为2.46。屠宰业务升级,自营屠宰占比提升至近30%,预计2026年屠宰量同比增长10%以上。
当前农林牧渔赛道的发展趋势如何?
当前农林牧渔赛道面临猪价周期性波动挑战,但行业龙头通过生产效率提升和产业链一体化布局展现出韧性。以神农集团为例,其依托PIC高性能种猪优势,持续优化成本控制,PSY和料肉比等指标表现优异。行业整体向规模化、标准化、智能化方向发展,品牌建设如“神农放心肉”逐步推进,终端直供渠道拓展为屠宰业务增长提供动力。未来若猪周期进入上行阶段,龙头企业盈利释放弹性较强。
研报重点分析了哪些方面?
研报重点分析了神农集团短期业绩承压的原因,包括猪价下行和存货减值计提,同时突出了公司在生产效率改善方面的持续努力,如出栏量增长、成本控制优化和屠宰业务升级。报告还评估了公司业绩修复的弹性,预计下半年随着猪价修复和减值转销,Q3/Q4业绩有望实现环比较大修复。此外,报告强调了公司作为云南省生猪养殖产业链一体化龙头的地位及其成本控制能力。
当前市场对农林牧渔行业的现状判断是什么?
当前市场对农林牧渔行业的现状判断呈现分化,一方面,猪价周期性波动对行业盈利造成压力,部分企业面临短期业绩挑战;另一方面,行业龙头通过技术升级和产业链整合展现出较强的抗风险能力。以神农集团为例,其生产效率提升和屠宰业务拓展为业绩提供支撑。市场关注重点在于企业能否有效应对周期波动,以及产业链一体化布局的长期价值。
研报提示了哪些风险点需要注意?
研报提示的主要风险点包括生猪疫病爆发风险,这可能对养殖环节造成重大影响;猪价超预期下跌风险,将直接冲击企业盈利能力;饲料原料价格上涨风险,会推高养殖成本;以及食品安全风险,如饲料安全或养殖过程污染等问题。此外,市场竞争加剧也可能影响行业龙头企业的市场份额和盈利水平。