猜你想问
这份研报的核心内容是什么?
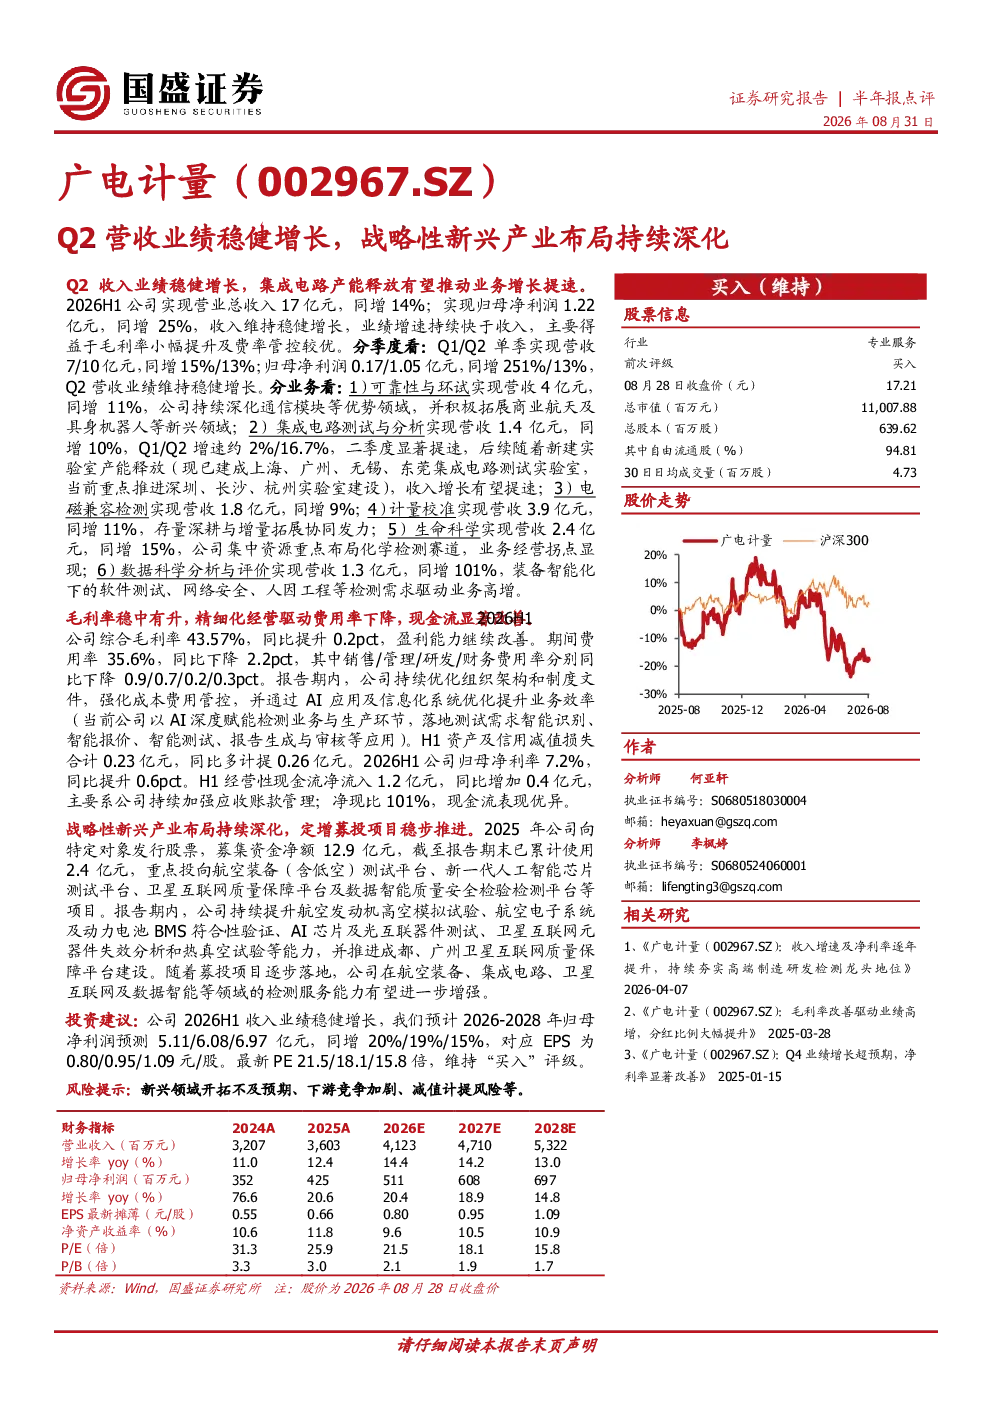
这份研报主要分析了广电计量的Q2营收业绩表现,显示公司实现营业总收入17亿元,同比增长14%;归母净利润1.22亿元,同比增长25%。报告详细拆解了公司各业务板块的收入增长情况,包括可靠性与环试、集成电路测试与分析、电磁兼容检测、计量校准、生命科学和数据科学分析与评价等,其中集成电路测试与分析业务在二季度显著提速,主要得益于新建实验室产能的释放。此外,报告还强调了公司毛利率稳中有升,费用率下降,现金流显著改善,以及战略性新兴产业布局持续深化,如航空装备、集成电路、卫星互联网及数据智能等领域的检测服务能力有望进一步增强。
当前集成电路测试与分析行业的发展趋势如何?
当前集成电路测试与分析行业的发展趋势主要体现在产能释放和技术升级方面。随着半导体产业的快速发展,对集成电路测试与分析的需求持续增长。报告中提到,随着新建实验室产能的逐步释放,如上海、广州、无锡、东莞等地已建成,以及深圳、长沙、杭州等地的实验室建设重点推进,相关业务收入增长有望提速。同时,AI技术的应用也在推动行业向智能化方向发展,如测试需求智能识别、智能报价、智能测试、报告生成与审核等应用落地,进一步提升了行业效率和服务能力。
研报重点分析了哪些业务板块?
研报重点分析了广电计量的多个业务板块,包括可靠性与环试、集成电路测试与分析、电磁兼容检测、计量校准、生命科学和数据科学分析与评价等。其中,可靠性与环试业务实现营收4亿元,同比增长11%,持续深化通信模块等优势领域,并拓展商业航天及具身机器人等新兴领域;集成电路测试与分析业务实现营收1.4亿元,同比增长10%,二季度增速显著提升至16.7%;电磁兼容检测业务实现营收1.8亿元,同比增长9%;计量校准业务实现营收3.9亿元,同比增长11%,存量深耕与增量拓展协同发力;生命科学业务实现营收2.4亿元,同比增长15%,集中资源布局化学检测赛道,业务经营拐点显现;数据科学分析与评价业务实现营收1.3亿元,同比增长101%,主要受装备智能化下软件测试、网络安全、人因工程等检测需求驱动。
当前市场对集成电路测试与分析服务的需求如何?
当前市场对集成电路测试与分析服务的需求呈现快速增长态势。随着半导体产业的蓬勃发展和智能化应用的普及,对芯片测试和分析的需求日益旺盛。报告中指出,数据科学分析与评价业务同比增长101%,主要得益于装备智能化下软件测试、网络安全、人因工程等检测需求的提升。此外,集成电路测试与分析业务的二季度增速显著提升至16.7%,也反映出市场对该领域服务的强劲需求。随着新建实验室的产能释放和AI技术的应用,相关服务能力将进一步增强,以满足市场不断增长的需求。
研报中提示了哪些潜在风险?
研报中提示了几个潜在风险,包括市场竞争加剧、技术更新迭代快以及项目执行进度不确定性等。首先,集成电路测试与分析行业竞争激烈,新进入者不断涌现,可能导致市场份额分散和价格压力。其次,技术更新迭代迅速,需要公司持续投入研发以保持技术领先,否则可能面临服务能力不足的风险。此外,报告中提到的定增募投项目虽然稳步推进,但项目的实际执行进度和效果仍存在不确定性,可能影响公司的未来业绩表现。因此,公司在保持业务增长的同时,需要关注这些潜在风险,并采取相应措施加以应对。