-
2025H1营收稳健增长,资产运营业务贡献度持续提升
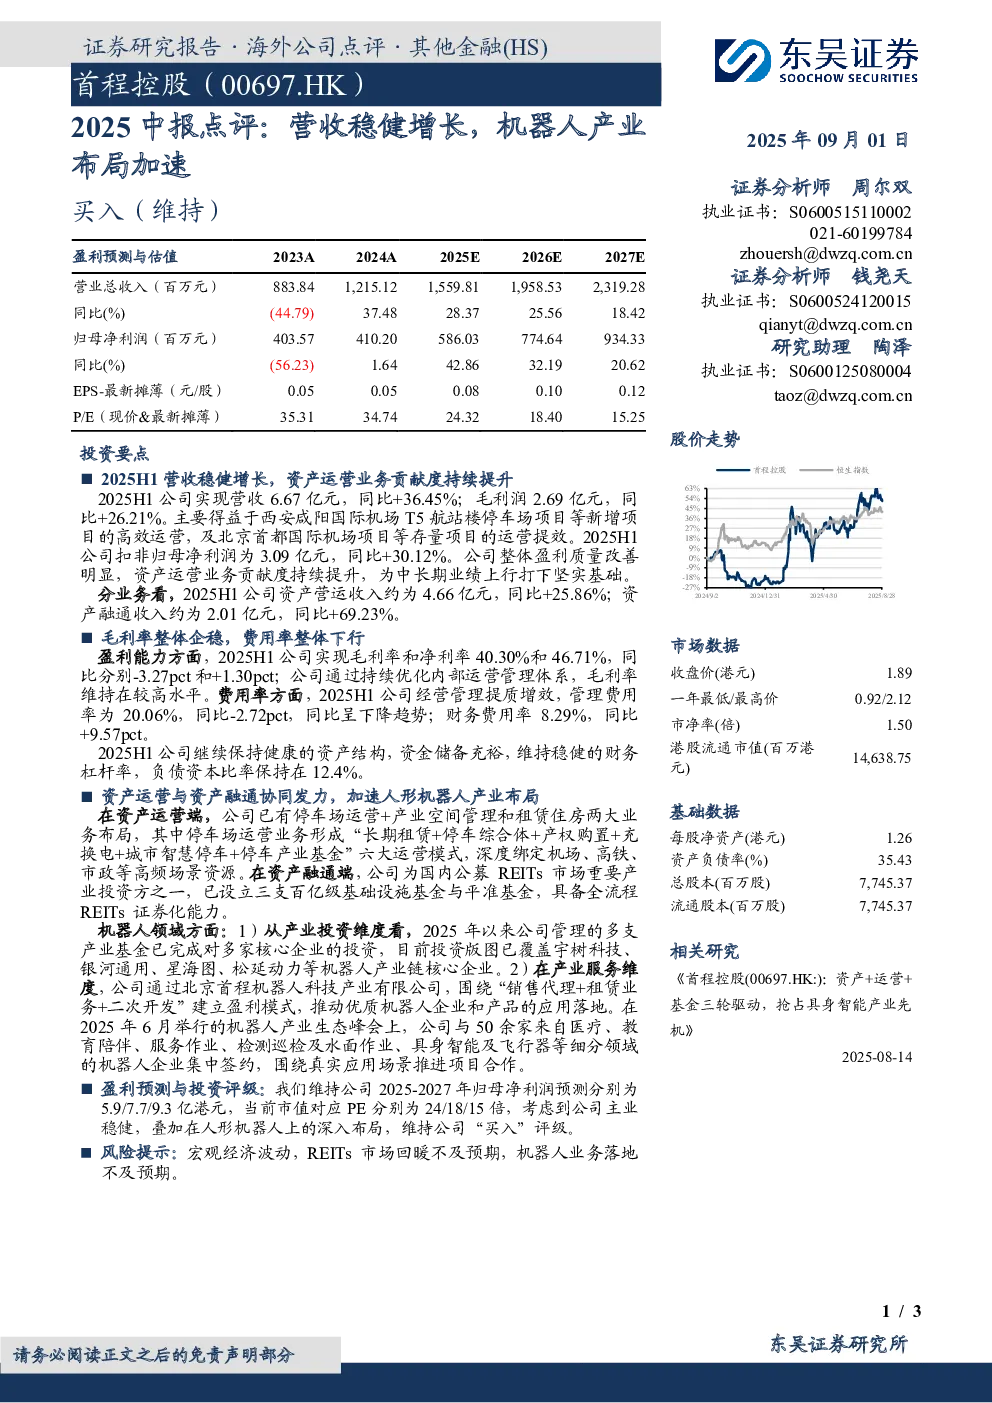
2025H1公司实现营收6.67亿元,同比增长36.45%;毛利润2.69亿元,同比增长26.21%。主要得益于西安咸阳国际机场T5航站楼停车场项目等新增项目的高效运营,以及北京首都国际机场项目等存量项目的运营提效。扣非归母净利润为3.09亿元,同比增长30.12%。公司整体盈利质量改善明显,资产运营业务贡献度持续提升,为中长期业绩上行打下坚实基础。分业务看,资产营运收入约为4.66亿元,同比增长25.86%;资产融通收入约为2.01亿元,同比增长69.23%。
-
毛利率整体企稳,费用率整体下行
盈利能力方面,2025H1公司毛利率和净利率分别为40.30%和46.71%,同比分别下降3.27个百分点和上升1.30个百分点。公司通过持续优化内部运营管理体系,毛利率维持在较高水平。费用率方面,管理费用率为20.06%,同比下降2.72个百分点,呈下降趋势;财务费用率8.29%,同比上升9.57个百分点。公司继续保持健康的资产结构,资金储备充裕,负债资本比率保持在12.4%。
-
资产运营与资产融通协同发力,加速人形机器人产业布局
在资产运营端,公司已有停车场运营+产业空间管理和租赁住房两大业务布局,其中停车场运营业务形成“长期租赁+停车综合体+产权购置+充换电+城市智慧停车+停车产业基金”六大运营模式,深度绑定机场、高铁、市政等高频场景资源。在资产融通端,公司为国内公募REITs市场重要产业投资方之一,已设立三支百亿级基础设施基金与平准基金,具备全流程REITs证券化能力。机器人领域方面:1)从产业投资维度看,2025年以来公司管理的多支产业基金已完成对宇树科技、银河通用、星海图、松延动力等机器人产业链核心企业的投资;2)在产业服务维度,公司通过北京首程机器人科技产业有限公司,围绕“销售代理+租赁业务+二次开发”建立盈利模式,推动优质机器人企业和产品的应用落地。2025年6月,公司与50余家机器人企业集中签约,围绕真实应用场景推进项目合作。
-
盈利预测与投资评级
维持公司2025-2027年归母净利润预测分别为5.9/7.7/9.3亿港元,当前市值对应PE分别为24/18/15倍。考虑到公司主业稳健,叠加在人形机器人上的深入布局,维持公司“买入”评级。
-
风险提示
宏观经济波动,REITs市场回暖不及预期,机器人业务落地不及预期。