猜你想问
浩洋股份自主品牌业务表现如何?
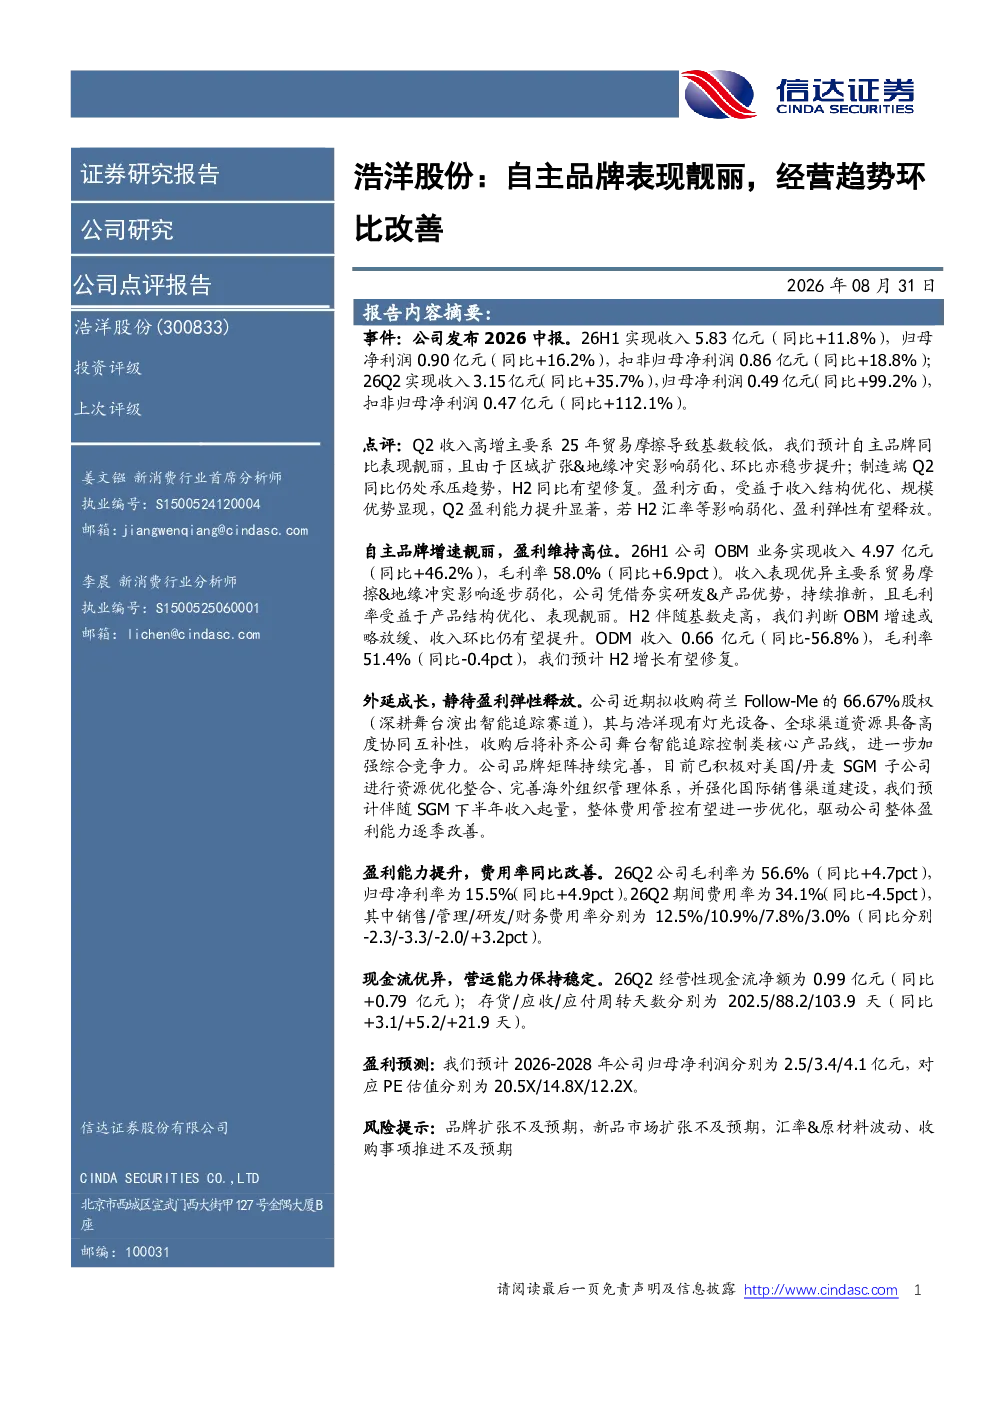
浩洋股份自主品牌(OBM)业务表现靓丽,Q2收入同比+46.2%至4.97亿元,毛利率提升6.9 pct至58.0%。收入增长主要得益于贸易摩擦与地缘冲突影响减弱,公司凭借研发与产品优势持续推新。预计H2 OBM增速略放缓但收入环比仍提升。ODM业务Q2收入同比-56.8%至0.66亿元,毛利率下降0.4 pct至51.4%,预计H2有望修复。
电子设备行业发展趋势如何?
电子设备行业受全球供应链调整及消费需求变化影响,自主品牌(OBM)凭借产品创新与成本优势逐步抢占市场。地缘政治缓和利好出口,但原材料价格波动及汇率风险仍需关注。行业集中度提升,头部企业通过技术积累与并购整合强化竞争力,舞台智能追踪等细分赛道成为新的增长点。
浩洋股份报告重点分析了哪些方面?
报告重点分析了浩洋股份自主品牌(OBM)业务增长驱动因素,包括研发投入、产品迭代及海外市场拓展。同时关注公司通过收购荷兰Follow-Me补齐产品线、完善海外组织管理的外延式成长策略。盈利能力方面,报告指出Q2毛利率同比+4.7 pct至56.6%,归母净利率同比+4.9 pct至15.5%,期间费用率同比-4.5 pct至34.1%,体现费用管控成效。
当前电子设备市场现状如何?
当前电子设备市场呈现多元化竞争格局,自主品牌(OBM)份额持续提升,ODM业务受代工订单转移影响波动较大。国际贸易环境复杂,企业需平衡成本与质量,加强供应链韧性。舞台智能追踪等新兴应用场景需求增长,推动行业技术升级,但市场竞争加剧对利润空间形成挤压。
浩洋股份报告提示了哪些风险?
报告提示的风险包括品牌扩张不及预期,新品市场扩张面临竞争压力,汇率与原材料价格波动可能影响盈利稳定性。此外,收购事项推进过程中可能存在整合风险,需关注协同效应能否如期释放。公司需持续优化费用结构,并应对行业周期性波动带来的经营挑战。
你可能感兴趣
长安福特环比增长,自主品牌表现靓丽
交通运输西南证券2019-08-13
2021年业绩快报点评:自主品牌表现稳健,盈利能力环比改善
家用电器华创证券2022-01-21
23Q1户外品牌流水表现靓丽,渠道库存环比改善
山西证券2023-04-12
8月销量点评:8月销量环比改善,自主品牌海外市场表现亮眼
交通运输国联证券2024-09-08
经营环比改善,盈利表现靓丽
轻工制造国盛证券2023-08-30
依依股份(001206):财报点评:营收季度环比改善,境内自主品牌高增
东方财富2026-09-07
依依股份26H1业绩点评 营收季度环比改善 境内自主品牌高增
未知机构2026-08-26
依依股份26H1业绩点评 营收环比改善 自主品牌高增
未知机构2026-08-26
23Q3经营业绩表现靓丽,自主品牌持续成长可期
安信证券2023-10-25
中信电器智造团队浩洋股份300833全球顶级品牌估值高看一线
未知机构2024-06-23